desert, sand, dunes, minimal, nature, black and white, pattern, shadow, texture, landscape, texture, texture, texture, texture, texture

Category: Family

  • TESDA o Kolehiyo? Ang Tapat na Usapan na Iniiwasan ng mga Pamilyang OFW

    TESDA o Kolehiyo? Ang Tapat na Usapan na Iniiwasan ng mga Pamilyang OFW

    May tanong akong medyo masakit, pero sagutin natin nang tapat: kung ang anak mo ay sasabihing “Tay, Nay — gusto ko po sa TESDA, hindi sa kolehiyo,” ano ang unang mararamdaman mo?

    Kung ang sagot ay hiya — “ano na lang ang sasabihin ng mga kamag-anak?” — hindi ka nag-iisa, kabayan. Sa kulturang Pilipino, ang four-year degree ay parang tropeo ng pamilya, at ang tech-voc ay tinitingnang pang-“hindi nakaya.” Pero ang mga numero ngayong 2026 ay may ibang sinasabi — at bilang mga magulang na literal na nagbabayad ng presyo ng desisyong ito, obligasyon nating tingnan ang mga numero, hindi lang ang hiya.

    Ang Mga Numero na Hindi Pinag-uusapan sa Family Group Chat

    Employment: mas mataas ang tsansa ng tech-voc graduate

    Ayon sa pinakahuling employability study ng TESDA (2024 Study on the Employability of TVET Graduates), 83.3% ng mga tech-voc graduates ang may trabaho — tumaas mula sa 79% noong nakaraang taon. Samantala, taon-taon ay malaki ang bahagi ng mga bagong college graduates sa hanay ng mga walang trabaho o underemployed — mga graduate na nagtatrabaho sa mga puwestong hindi naman kailangan ng degree nila. Ang diploma, sa kasamaang-palad, ay hindi na garantiya ng trabaho. Ang skill na hinahanap ng merkado — iyon ang garantiya na pinakamalapit.

    Gastos: libre laban sa kalahating milyon

    Ang mga TESDA program ay libre ang tuition. Ang karaniwang kurso ay tumatagal ng ilang buwan hanggang isang taon. Ang private college naman ay ₱60,000 hanggang ₱250,000+ kada taon sa loob ng apat hanggang limang taon — madaling umabot sa ₱500,000 hanggang ₱1M ang kabuuan, na madalas ay katumbas ng dagdag na kontrata ng magulang sa abroad. Isipin ito sa wika ng investment: ang isa ay zero puhunan na may 83% na tsansa ng trabaho sa loob ng isang taon; ang isa ay kalahating milyong puhunan na may apat na taong hintayan bago malaman ang resulta.

    Bilis ng kita: apat na taong lamang

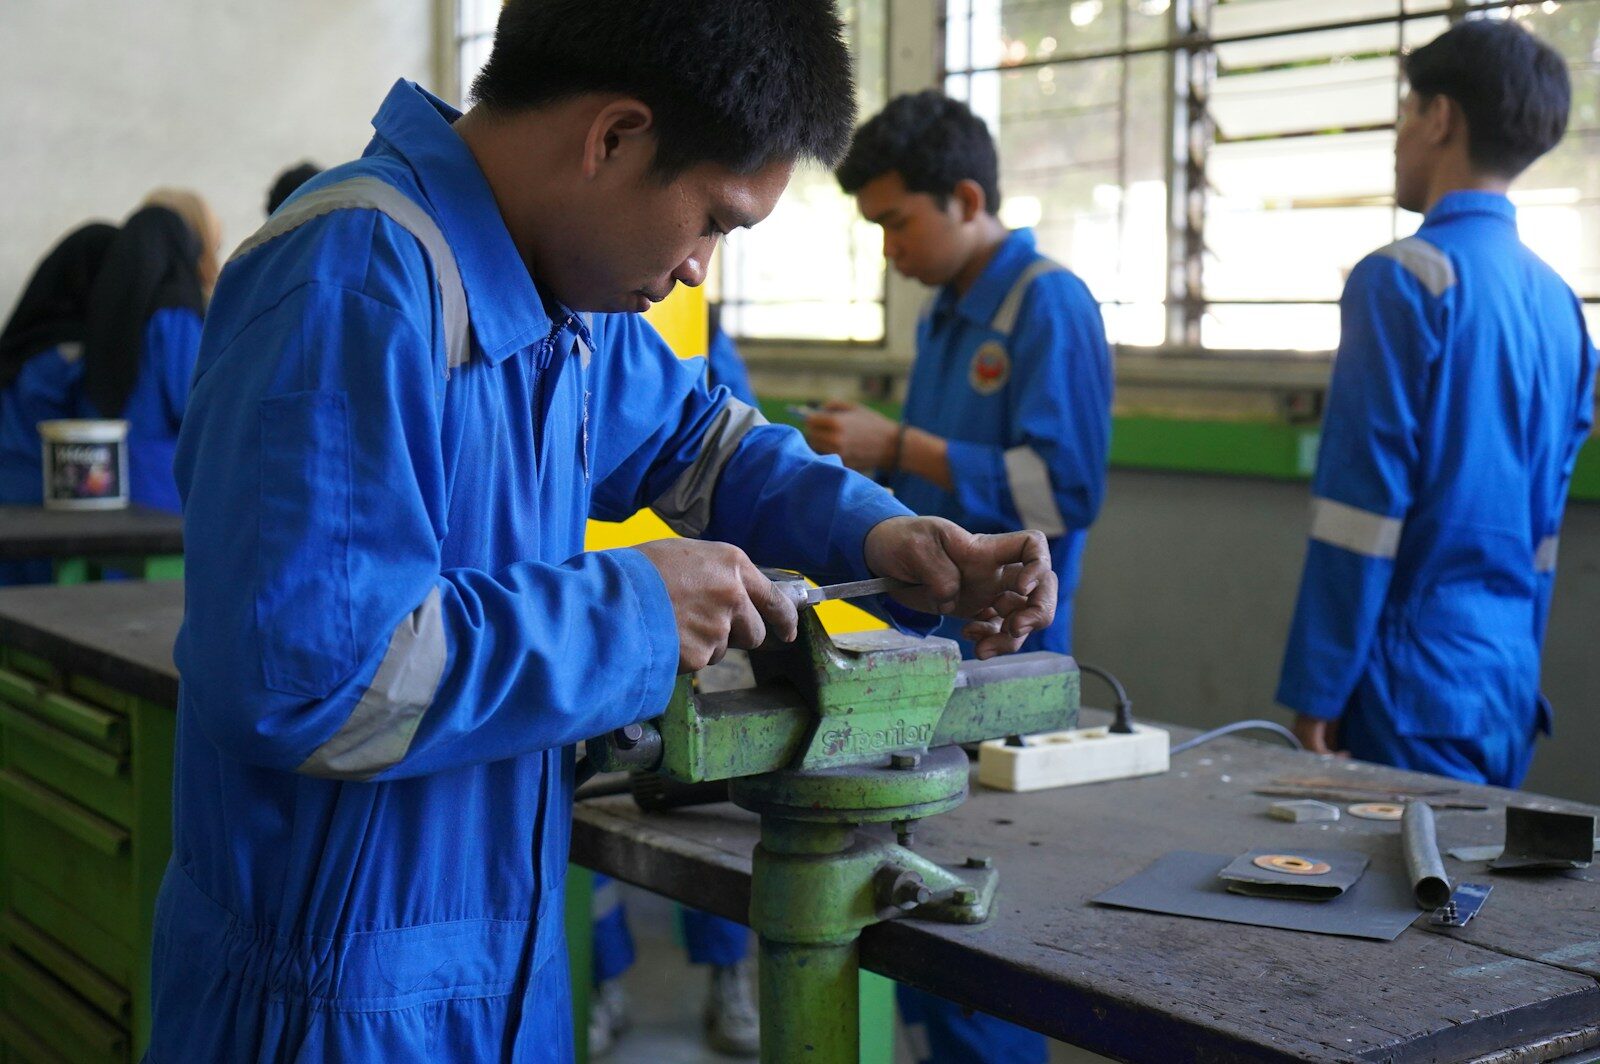
    Ang 18 anyos na kumuha ng welding, electrical installation, o heavy equipment operation na may NC II ay kumikita na sa edad na 19 — at kung mag-abroad bilang skilled worker, kumikita ng OFW-level na sahod habang ang kaklase niya ay nasa third year pa lamang at gumagastos pa. Sa edad na 23, ang tech-voc graduate ay may apat hanggang limang taon nang ipon at karanasan; ang fresh graduate ay kasisimula pa lamang maghanap ng trabaho — minsan ay may utang pa sa tuition.

    Pero Teka — Hindi Ito Debate na Dapat May Talunan

    Ngayong nasabi na natin ang kaso ng tech-voc, maging patas tayo sa kabilang panig. May mga pintong ang degree lang ang makakapagbukas: ang mga lisensyadong propesyon — nursing, engineering, accountancy, medisina, abogasya — ay nangangailangan ng degree at board exam, at ang mga ito pa rin ang may pinakamataas na kisame ng kita sa katagalan. Ang tech-voc ay mas mabilis pumasok sa merkado; ang tamang degree na natapos nang mahusay ay mas mataas ang maaabot pagkalipas ng sampu o dalawampung taon. Magkaibang timbangan, hindi magkasalungat.

    At may gitnang daan pa: sa ilalim ng RA 10931, libre ang tuition sa state universities. May mga anak ding nagsimula sa TESDA, nagtrabaho, tapos nag-kolehiyo gamit ang sariling kita — mas matanda nang konti sa graduation picture, pero walang utang at may karanasan na. Ang ladder ay hindi kailangang akyatin sa iisang paraan.

    Ang Pinaka-Delikadong Kombinasyon (na Madalas Nating Piliin)

    Ito ang totoong kalaban: ang mahal na private degree sa kursong sobrang dami nang graduates, pinili dahil sa hiya o dahil “iyon ang uso” — gumagastos tulad ng kolehiyo, nag-eempleyo tulad ng wala. Diyan nauubos ang milyon ng magulang na OFW, at diyan din nagsisimula ang mga anak na nakadepende pa rin sa padala pagka-graduate. Kung nararamdaman mong papunta diyan ang pamilya mo, basahin ang isinulat ko tungkol sa family dependency trap — ang layunin ng edukasyon ay putulin ang dependency, hindi palawigin ito.

    At isang praktikal na paalala para sa mga anak na tech-voc ang pipiliin at mag-a-abroad balang araw: ang skilled worker ay target din ng mga illegal recruiter. Ituro sa kanila ang mga karapatan nila tungkol sa placement fees bago umalis ng Pilipinas — ang unang aral ng anak ng OFW ay ang mga aral na pinagdaanan ng magulang niya.

    Paano Magpasya: Tatlong Tanong sa Hapag-Kainan

    Una: ano ang kaya at hilig ng anak — sa totoo, hindi sa pangarap ng magulang? Ang batang mahilig sa makina ay maaaring maging successful bilang auto mechanic kaysa sa pinilit na nursing na hindi niya puso.

    Pangalawa: ano ang kaya ng pera ng pamilya nang hindi isinasakripisyo ang emergency fund at ang retirement ng magulang? Tandaan ang prinsipyo: puwedeng utangin ang edukasyon, pero walang nagpapautang para sa pagtanda mo. Ang magulang na inubos ang lahat sa tuition ay magiging dependent naman sa anak pagkatapos — parehong trap, kabilang panig lang.

    Pangatlo: ano ang plano pagkatapos? Ang kurso — degree man o NC II — ay unang hakbang lang. Ang anak na may malinaw na larawan ng patutunguhan ay mas malayo ang mararating kaysa sa anak na “basta makatapos.”

    Mga Madalas Itanong (FAQ)

    Mas madali bang makahanap ng trabaho ang TESDA graduate kaysa college graduate?

    Ayon sa 2024 employability study ng TESDA, 83.3% ng tech-voc graduates ang may trabaho — mas mataas kaysa sa naunang taon na 79%. Ang college degree ay hindi na garantiya ng trabaho; ang skill na hinahanap ng merkado ang pinakamalapit dito.

    Magkano ang mag-aral sa TESDA?

    Libre ang tuition sa mga TESDA program, at may mga kursong matatapos sa loob ng ilang buwan. May mga libreng assessment din para sa NC II at NC III certification.

    Anong mga TESDA course ang may magandang kita?

    Ang welding, electrical installation, heavy equipment operation, scaffolding, plumbing, at mga kursong pang-healthcare support ay may malakas na demand sa loob at labas ng bansa, lalo na para sa skilled workers na papunta sa Middle East at ibang bansa.

    Puwede pa bang mag-kolehiyo ang TESDA graduate?

    Oo. Maraming nagsimula sa TESDA, nagtrabaho, at nag-kolehiyo gamit ang sariling kita — o sa libreng tuition ng state universities sa ilalim ng RA 10931. Hindi ito either-or na desisyon habambuhay.

    Ang Totoong Sukatan

    Walang kahihiyan sa anak na may NC II na kumikita, nag-iipon, at hindi nakadepende kaninuman. Ang kahihiyan — kung meron man — ay nasa sistemang nagturo sa ating sukatin ang anak sa toga imbes na sa kakayahan niyang tumayo sa sariling paa. Piliin ninyo ang daan na tapat sa anak at tapat sa bulsa, at ipagmalaki ito nang buo ang loob. Para sa pagpaplano ng college fund o training fund, gamitin ang libreng app sa katasngsaudi.com — may goal tracking ito para makita ninyo kung kaya ba ang plano nang hindi nabubutas ang budget. Walang login, walang hinihinging data. Sana makatulong ito sa inyong desisyon ng mag-anak.
  • Anong Kurso ang Papasukin ng Anak Mo? Gabay sa mga In-Demand Courses para sa Anak ng OFW Ngayong 2026

    Anong Kurso ang Papasukin ng Anak Mo? Gabay sa mga In-Demand Courses para sa Anak ng OFW Ngayong 2026

    “Anak, mag-nursing ka na lang, malaki ang sweldo sa abroad.” “Kuya, engineering daw ang maganda.” “Accountancy, siguradong may trabaho.”

    Kabayan, ilang video call na ba ang napunta sa usapang ito? Para sa ating mga OFW, ang kurso ng anak ay hindi basta pipiliin sa brochure — ito ang pinaka-malaking investment na gagawin natin, madalas ay katumbas ng dalawa hanggang limang taon pa ng kontrata sa abroad. Kaya karapat-dapat lang na pag-aralan natin ito na parang negosyo: ano ang in-demand, magkano ang gastos, at ano ang tunay na balik.

    Ang Tatlong Sektor na May Pinakamalakas na Demand Ngayong 2026

    1. Healthcare: ang kakulangan ay nasa ‘Pinas at abroad

    Ito ang pinakamataas na numero sa lahat: ayon sa Workforce Development Plan ng EDCOM II na inilabas nitong February 2026, ang Pilipinas mismo ay nahaharap sa kakulangan na humigit-kumulang 290,000 healthcare workers kung hindi matutugunan ang mga puwang. Samantala, mahigit 200,000 Filipino nurses na ang nagtatrabaho sa mahigit 40 bansa — at halos lahat ng malalaking destinasyon ay aktibong nangangalap pa rin.

    Ang ibig sabihin para sa anak mo: ang nursing, medical technology, physical therapy, at iba pang allied health courses ay may demand sa loob at labas ng bansa. Ang dapat lang tandaan: mahaba at mahirap ang daan — board exam, mababang starting salary sa local hospitals, at ilang taon ng experience bago makaalis kung abroad ang plano. Kursong pangmatagalan ito, hindi shortcut.

    2. Technology: ang pinakamabilis tumaas na sweldo

    Ang mga listahan ng in-demand na trabaho sa Pilipinas ngayong 2026 ay pinangungunahan ng analytics, cybersecurity, software development, at AI. Ang starting salary ng software roles ay nasa ₱25,000–₱50,000 kada buwan — at ang mga senior developer ay umaabot sa ₱80,000–₱150,000+, nang hindi umaalis ng Pilipinas. Iyan ang bagong klase ng “OFW na hindi kailangang umalis”: remote work para sa mga kumpanyang dayuhan, sahod na dolyar, hapunan kasama ang pamilya.

    Mga kurso: Computer Science, Computer Engineering, Software Engineering, Data Science o Information Technology. Isang mahalagang paalala: sa larangang ito, ang skills ang hari, hindi ang diploma lang. Ang anak na nag-IT pero hindi nagsasanay magcode sa labas ng klase ay mahihirapan; ang anak na masipag gumawa ng projects ay hahanapin ng mga kumpanya kahit saang eskwelahan pa nanggaling.

    3. Ang mga klasiko: engineering, accountancy, maritime

    Ang civil, electrical, at mechanical engineering, pati ang accountancy, ay nananatiling matatag — mga lisensyadong propesyon na kinikilala sa buong mundo. At huwag nating kalimutan ang dagat: ayon sa 2026 na ulat ng BIMCO at International Chamber of Shipping, ang Pilipinas pa rin ang numero unong supplier ng seafarers sa mundo na may mahigit 203,000 officers, at ang demand ay tumataas ng 5–7% kada taon. Ang mga chief engineer sa LNG vessels ay kumikita ng $12,000–$15,000 kada buwan. Kung hilig ng anak mo ang makina at kaya niya ang buhay-barko, ang maritime education ay isa sa pinakadirektang daan sa malaking kita.

    Ang Hindi Sinasabi ng mga “Top 10 Courses” na Listahan

    Ngayon, ang mahalagang bahagi. Ang lahat ng nasa itaas ay totoo — pero may tatlong katotohanang dapat itapat sa kahit anong listahan:

    Una, ang demand ngayon ay hindi garantiya ng demand pagka-graduate. Apat hanggang limang taon ang kolehiyo. Ang sobrang sikat na kurso ngayon ay maaaring sobrang dami na ng graduates pagkatapos ng limang taon — nangyari na ito sa ilang larangan noon. Ang mas matibay na tanong: may kakulangan ba sa sektor na ito na hindi madaling mapuno? Ang healthcare, may 290,000 na gap. Iyan ang klase ng demand na hindi nawawala agad.

    Pangalawa, ang anak ang tatapos ng kurso, hindi ang magulang. Ang kursong pinili dahil sa sweldo pero kinamumuhian ng anak ay madalas hindi natatapos — at ang tuition ng limang taon na walang diploma ang pinakamahal na gastos sa lahat. Pag-usapan ninyo ito nang tapat: ano ang kaya niya, ano ang hilig niya, at saan nagtatagpo iyon sa listahan ng may demand.

    Pangatlo, hindi kailangang mahal ang eskwelahan para maging maganda ang kinabukasan. Sa ilalim ng RA 10931, libre ang tuition sa mga state universities and colleges. Ang ₱250,000 kada taon sa private university ay hindi awtomatikong mas magandang investment kaysa sa libreng SUC na may parehong board exam sa dulo. Bago ilagay ang limang taon ng katas sa tuition, basahin ang isinulat ko tungkol sa tamang remittance budget — kasama sa tamang padala ang tamang plano sa tuition.

    Mga Madalas Itanong (FAQ)

    Anong kurso ang pinaka-in-demand sa Pilipinas ngayong 2026?

    Pinakamalakas ang healthcare (may projected na 290,000 shortage ng healthcare workers ayon sa EDCOM II, February 2026), technology (software, data, cybersecurity), at ang mga klasikong engineering, accountancy, at maritime education.

    Magkano ang tuition sa kolehiyo ngayon?

    Libre ang tuition sa state universities sa ilalim ng RA 10931. Sa private universities, nasa ₱60,000 hanggang ₱250,000+ kada taon, depende sa eskwelahan at kurso.

    Sulit pa ba ang nursing ngayong 2026?

    May malakas na demand sa loob at labas ng bansa, pero mahaba ang daan: board exam, mababang starting salary sa local, at ilang taong experience bago makapag-abroad. Sulit ito para sa anak na tunay na may hilig sa pag-aalaga, hindi para sa lahat.

    Paano kung hindi hilig ng anak ko ang mga in-demand na kurso?

    Mas mahal ang kursong hindi natatapos kaysa sa kursong mas mababa ang sweldo pero natapos at ginalingan. Mag-usap at pagkasunduan ang linyang nais tahakin ng anak — at tandaang may tech-voc na alternatibo na mas mabilis at libre.

    Ang Totoong Sukatan

    Ang layunin ng pagpapaaral ay hindi ang “ma-proud” sa graduation picture — ito ang pagputol ng cycle. Ang anak na may kursong may tunay na demand at natapos nang buong-puso ay hindi na kailangang maging susunod na OFW na sapilitan; kung aalis man siya, aalis siya bilang pinili, hindi bilang tadhana. Iyan ang pinakamagandang pamana ng dekada mo sa abroad — mas mabuti pa sa kahit anong lupa o bahay. Kung nag-iipon ka para sa tuition, huwag hayaang maulit ang kuwento ng dalawampung taon sa abroad na walang ipon — magsimula sa malinaw na numero. Ang libreng app sa katasngsaudi.com ay may goal tracking para sa mga target na tulad ng college fund — walang login, nasa device mo lang ang lahat. Sana makatulong ito sa pagpaplano ninyong mag-anak.

  • Digital Fraud at Online Banking Safety: Proteksyon para sa mga OFW

    Digital Fraud at Online Banking Safety: Proteksyon para sa mga OFW

    Alam mo bang ang Pilipinas ay pumangalawa sa buong mundo sa digital fraud rate na 13.4%, na may PHP 409 million na losses sa isang taon lang? At sino ang malaking target? Ang mga OFW — dahil ang buhay pinansyal natin ay halos ganap nang online: online banking, e-wallets, remittance apps, at online shopping. Ang layo natin sa Pilipinas ay ginagawa tayong dependent sa digital transactions — at doon mismo naghihintay ang mga scammer.

    Ang Mga Karaniwang Digital Fraud na Tumatarget sa OFW

    Phishing: Ang Pekeng Bangko

    Makakatanggap ka ng text o email na mukhang galing sa bangko mo: “May suspicious activity sa account ninyo. I-click ang link para i-verify.” Ang link ay papunta sa pekeng website na kamukha ng bangko — at kapag naglagay ka ng username at password, sa scammer na ito napupunta. Ang mga bagong bersyon ay gumagamit na rin ng mga pekeng remittance apps at pekeng customer service accounts sa social media.

    SIM Swap at Account Takeover

    Ang scammer ay magpapanggap na ikaw sa telco para makakuha ng replacement SIM ng number mo. Kapag hawak na nila ang number mo, matatanggap nila ang mga OTP (one-time PIN) mo — at mabubuksan nila ang mga account mo.

    Ang Pekeng “Bank Representative”

    May tatawag na nagpapakilalang taga-bangko o taga-remittance company: “May problema sa transaction ninyo, kailangan lang namin i-verify ang OTP na ipinadala sa inyo.”

    Tandaan: walang lehitimong bangko, e-wallet, o remittance company ang hihingi ng OTP, PIN, o password — kailanman, sa kahit anong paraan.

    Ang Sampung Utos ng Digital Safety

    Una, huwag i-click ang links sa text o email — pumunta nang direkta sa official app o website.

    Pangalawa, huwag ibigay ang OTP kaninuman, kahit sabihin nilang taga-bangko sila.

    Pangatlo, gumamit ng magkakaibang password sa bawat account, at gawing mahaba at kakaiba.

    Pang-apat, i-enable ang two-factor authentication — at kung kaya, gumamit ng authenticator app imbes na SMS.

    Panglima, i-download ang mga app mula lang sa official app stores, at i-double check ang developer name.

    Pang-anim, huwag mag-online banking gamit ang public WiFi — gamitin ang mobile data mo.

    Pampito, i-review ang transaction history linggo-linggo para agad makita ang kahit anong kakaiba.

    Pangwalo, i-secure ang email account mo — ito ang susi sa lahat ng iba mong accounts.

    Pansiyam, mag-set ng transaction limits sa mga account mo.

    At, pang-sampu, turuan ang pamilya mo sa Pilipinas — dahil sila rin ay target, lalo na ang mga account na pinagpapadalhan mo.

    Bakit Kasama ang Pamilya Mo sa Depensa

    Maraming kaso ng fraud ang pumapasok hindi sa OFW kundi sa pamilya sa Pilipinas: ang misis o anak na nag-click ng phishing link, ang magulang na binigay ang OTP sa “kawani ng bangko” na tumawag, o ang kapatid na nag-download ng pekeng app.

    Ang pera mong pinadala ay pera ring nananakaw. Kaya sa susunod ninyong video call, pag-usapan ang mga panuntunang ito — gawin itong family policy, hindi lang personal na gawi.

    Ano ang Gagawin Kapag Na-hack o Na-scam

    Ang bilis ng aksyon ang magtatakda kung magkano ang maliligtas mo.

    Sa unang oras: i-freeze o i-lock agad ang account sa pamamagitan ng app o hotline ng bangko, palitan ang password ng banking app at email, at i-report sa bangko ang unauthorized transactions.

    Sa unang araw: mag-file ng formal dispute sa bangko o e-wallet, i-report sa BSP consumer assistance kung hindi kumikilos ang bangko, at mag-report sa PNP Anti-Cybercrime Group o NBI Cybercrime Division.

    I-save ang lahat ng ebidensya — screenshots, reference numbers, tawag records.

    Ang Digital Hygiene ay Bahagi ng Financial Plan

    Kung binabantayan mo ang bawat pisong fees sa remittance at pinaghihirapan mong mag-ipon, hindi makatarungang mawala ang lahat sa isang click ng maling link.

    Ang digital safety ay hindi hiwalay sa financial planning — ito ay pundasyon nito, kasama ng emergency fund at ng proteksyon laban sa mga investment scam.

    Ang pinaka-secure na naipon ay ang naipong hindi nananakaw.

    Mga Madalas Itanong (FAQ)

    Ligtas bang gamitin ang fingerprint o face unlock sa banking apps?

    Oo — ang biometrics ay kadalasang mas ligtas pa kaysa password dahil hindi ito maibibigay sa scammer o mahuhulaan. Ang mahalagang bantayan ay kung sino ang may nakarehistrong biometrics sa phone mo: kung ang fingerprint ng ibang tao ay naka-enroll sa device mo, may access sila sa apps mo.

    Kailangan ko bang palitan ang password kada buwan?

    Ang mas mahalaga kaysa madalas na pagpapalit ay ang lakas at uniqueness: mahabang password na iba sa bawat account. Palitan agad ang password kapag may balita ng data breach sa isang service na ginagamit mo, o kapag may kahit anong senyales ng unauthorized access.

    Paano kung nagkamali akong nagpadala sa maling account?

    Kontakin agad ang provider — ang bilis ay kritikal dahil kapag na-claim o na-withdraw na ang pera, mas mahirap na itong bawiin. Ito rin ang dahilan kung bakit dapat i-double check ang account details bago pindutin ang send, lalo na sa unang padala sa isang bagong recipient.

    Gusto mo ng isang secure na lugar para i-monitor ang buong financial picture mo? Subukan ang https://katasngsaudi.com — libre para sa mga OFW.

  • Paano Magsabi ng “Hindi” sa Pamilya: Setting Financial Boundaries Bilang OFW

    Paano Magsabi ng “Hindi” sa Pamilya: Setting Financial Boundaries Bilang OFW

    “Ate, pahiram lang ng pang-tuition.” “Anak, kailangan ng pang-ospital ni Tita mo.” “Bes, ikaw na lang ang pag-asa namin.”

    Pamilyar ba ang mga linyang ito? Bilang OFW, ang salitang “hindi” ay parang pinakamahirap bigkasin sa lahat ng wika. Pero narito ang katotohanan: ang kawalan ng financial boundaries ang isa sa pinakamalaking dahilan ng burnout, utang, at zero savings ng mga OFW. Ayon sa mga pag-aaral at mga financial counselor na nakakausap ng mga OFW, ang hindi makapagsabi ng “hindi” ay nagdudulot ng exhaustion, guilt, anxiety, at pagkalugmok sa utang.

    Bakit Ang Hirap Magsabi ng “Hindi”?

    Ang Guilt ng Pag-alis

    Maraming OFW ang may dalang guilt: iniwan ko ang anak ko, hindi ako nakapag-alaga sa magulang ko, absent ako sa mga birthday at graduation. Ang pera ang nagiging pantapal sa guilt na iyon. Kaya kapag may humingi, ang pakiramdam natin ay obligasyon nating magbigay — kahit wala na tayong maibigay.

    Ang Image na “Mayaman ang Nasa Abroad”

    Sa mata ng maraming kamag-anak, ang pagtatrabaho sa Saudi, Dubai, o ibang bansa ay katumbas ng kayamanan. Hindi nila nakikita ang overtime, ang init, ang pangungulila. Ang nakikita lang nila ay ang padala. Kaya ang expectation ay tuloy-tuloy at paakyat.

    Ang Pagkakaiba ng Pagtulong at Pagpapaubaya

    Hindi lahat ng bigay ay tulong. May tulong na nagpapalakas — tuition ng nag-aaral na kapatid, gamot ng magulang, capital ng negosyong seryoso. At may bigay na nagpapahina — pang-inom, pang-sugal, bagong gadget na hindi naman kailangan, o pang-araw-araw na gastos ng taong kaya namang magtrabaho.

    Ang unang tanong bago magbigay: “Ito ba ay pangangailangan o kagustuhan? Ito ba ay magpapalakas o magpapalala ng dependency?”

    Mga Praktikal na Paraan para Mag-set ng Boundaries

    1. Gumawa ng “Family Budget Meeting”

    Bago ang susunod mong remittance, mag-video call kayo ng pamilya. Pag-usapan ang fixed monthly amount na ipapadala mo at kung saan ito dapat mapunta. Kapag may kasunduan, may babalikan kayo tuwing may lumihis.

    2. Gamitin ang “Hindi Ngayon” Technique

    Hindi mo kailangang tumanggi nang harap-harapan agad. Subukan ang: “Titingnan ko ang budget ko, sasagutin kita sa Sabado.” Ang pagitan na iyon ay nagbibigay sa iyo ng panahon mag-isip nang hindi napipilitan, at nagbibigay sa kanila ng panahon maghanap ng ibang solusyon. Kadalasan, nareresolba nila ang problema bago pa dumating ang Sabado.

    3. Magkaroon ng “Tulong Fund” na May Limit

    Maglaan ng fixed na halaga kada buwan para sa mga hindi inaasahang hingi — halimbawa, SAR 300. Kapag naubos ito, ang sagot mo ay: “Ubos na ang tulong budget ko ngayong buwan, sa susunod na buwan ulit.” Hindi ka nagsisinungaling — may sistema ka lang.

    4. Ihiwalay ang Emergency sa Drama

    Ang tunay na emergency — ospital, kamatayan, sakuna — ay dapat may laang emergency fund. Ang hindi emergency — handaan, bagong motor, pautang sa kapitbahay — ay hindi dapat gumagalaw sa pera mo. Alamin kung paano magtayo ng emergency fund sa aming post na Emergency Fund para sa OFW Family.

    5. Sabihin ang “Hindi” nang May Malasakit

    May paraan para tumanggi nang hindi nasasaktan ang relasyon. Ilang halimbawa: “Mahal ko kayo, pero hindi ko kayang dagdagan ngayon. May pinaglalaanan ako para sa kinabukasan nating lahat.” O kaya: “Hindi ako makakapagpadala para diyan, pero matutulungan kitang maghanap ng ibang paraan.”

    Kapag Nagalit Sila

    Maghanda ka: may magagalit, may magtatampo, may magsasabing nagbago ka na. Normal iyon sa simula.

    Pero tandaan — ang taong nagagalit dahil hindi mo na sila kayang buhayin ay hindi galit sa iyo; galit sila sa pagbabago ng sistemang kumportable para sa kanila.

    Sa paglipas ng panahon, ang malusog na boundaries ay nagbubunga ng mas malusog na relasyon, hindi ang kabaligtaran.

    Kung ramdam mong nasa mas malalim ka nang problema — na ang buong pamilya ay umaasa na lang sa iyo — basahin ang aming mas malalim na gabay: Paano Makaalis sa OFW Family Dependency Trap.

    Ang Boundaries ay Pagmamahal

    Sa huli, ang financial boundaries ay hindi pader na naghihiwalay sa inyo ng pamilya mo. Ito ay bakod na nagpoprotekta sa inyong lahat — sa iyo, para hindi ka maubos; sa kanila, para matuto silang tumayo. Ang OFW na may ipon, may plano, at may malusog na relasyon sa pamilya ang tunay na tagumpay.

    Mga Madalas Itanong (FAQ)

    Paano kung ang humihingi ay ang magulang ko mismo?

    Ang boundaries sa magulang ay pinakamahirap, pero pareho ang prinsipyo: fixed na buwanang suporta na kaya mo, hiwalay sa mga dagdag na hingi. Ang suporta sa magulang ay obligasyon ng pusong Pilipino — pero ang halaga at paraan nito ay dapat ikaw ang nagpapasya, hindi ang bawat tawag.

    Dapat ko bang sabihin sa pamilya ang eksaktong sahod ko?

    Hindi mo obligasyong i-disclose ang eksaktong halaga, lalo na kung ginagamit itong batayan ng hingi. Ang mas mahalagang i-share ay ang budget na inilaan mo para sa kanila at ang mga financial goal ninyo bilang pamilya. Ang transparency ay tungkol sa plano, hindi sa payslip.

    Paano kung mag-guilt trip sila — “nagbago ka na,” “nakalimutan mo na kami”?

    Huwag makipagtalo sa emosyon gamit ang emosyon. Ulitin nang mahinahon ang plano: “Hindi nagbago ang pagmamahal ko; nagbago lang ang sistema para may kinabukasan tayong lahat.” Ang guilt trip ay kadalasang test kung masisira ang bago mong boundaries — kapag lumagpas ka sa unang tatlong test, titigil din sila.

    Gusto mo bang makita kung saan talaga napupunta ang pera mo kada buwan? Gamitin ang libreng budgeting tool sa https://katasngsaudi.com at simulan ang pagbabago ngayon.