desert, sand, dunes, minimal, nature, black and white, pattern, shadow, texture, landscape, texture, texture, texture, texture, texture

Category: For good

  • Laundry Shop Business: Magkano ang Puhunan, Kikita Ba, at Paano Magsimula

    Laundry Shop Business: Magkano ang Puhunan, Kikita Ba, at Paano Magsimula

    May tanong na bumubuntot sa bawat OFW na nag-iisip nang umuwi for good: “Pag-uwi ko, saan kikita ang ipon ko?” Sa listahan ng mga sagot, may isang negosyong hindi kasing-kislap ng milk tea shop o kasing-sikat ng franchise ng fried chicken — pero tahimik na kumikita habang natutulog ka: ang laundry shop.

    Boring? Oo. At iyon mismo ang ganda nito. Sa negosyo, kabayan, ang boring na may kita ay mas maganda kaysa sa exciting na lugi.

    Bakit Laundry ang Isa sa Pinaka-Praktikal na Negosyo Ngayon

    Simple lang ang demand story: dumarami ang mga condo, boarding house, at pamilyang parehong nagtatrabaho ang magulang — at lahat sila, may labada linggo-linggo. Hindi ito uso na mawawala pagkatapos ng isang taon. Hindi ito naaapektuhan ng panahon o ng trend sa TikTok. Basta may tao, may maruming damit.

    Para sa returning OFW, may dagdag pang bentahe: kapag naka-setup na, kaya itong patakbuhin ng isa o dalawang tauhan — o ng asawa o anak mo — habang inaasikaso mo ang iba pang bahagi ng bagong buhay mo sa Pilipinas. Ang mga makina ang nagtatrabaho; ikaw ang nagmamanage. Sa wika ni Robert Kiyosaki: ang mga washing machine ay assets — naglalagay sila ng pera sa bulsa mo.

    Magkano ang Kapital?

    Ayon sa mga 2025–2026 na gabay sa industriya, may tatlong antas ng pagpasok:

    • Home-based (hatid-sundo ng labada): mula humigit-kumulang ₱150,000 — dalawang heavy-duty na makina, dryer, at supplies.
    • Full-service na shop (may pisikal na puwesto): ₱350,000–₱600,000 kasama ang renta, deposito, makina, at renovation.
    • Self-service laundromat (coin-operated): ₱800,000–₱1.5M — pinakamahal, pero pinakamaliit ang kailangang tauhan.

    Ang karaniwang singil sa per-kilo na serbisyo ay ₱25–₱40 kada kilo, at ang maayos na shop sa tamang lokasyon ay kumikita ng ₱40,000 hanggang ₱150,000 gross kada buwan, depende sa dami ng customer at presyo.

    Sample Computation: Full-Service Shop na ₱500,000 ang Puhunan

    Halimbawa: full-service shop malapit sa mga boarding house. Gross na kita: ₱80,000 kada buwan. Mga gastos: renta ₱15,000, kuryente at tubig ₱18,000 (malaki ito sa laundry — huwag itong maliitin), dalawang tauhan ₱24,000, supplies at maintenance ₱8,000. Kabuuang gastos: ₱65,000. Net: humigit-kumulang ₱15,000 kada buwan sa umpisa.

    Hindi kaakit-akit? Tingnan mo ulit. Habang lumalago ang suki base at nadadagdagan ang serbisyo (comforter, curtains, pick-up at delivery), ang net ay karaniwang umaakyat sa ₱25,000–₱40,000. Sa ₱30,000 na average na net, mababawi ang ₱500,000 sa loob ng 14–17 buwan — at pagkatapos noon, cash flow na iyon buwan-buwan. Subukan mong hanapin ang ganyang return sa time deposit.

    Ang Mga Dapat Bantayan (Para Hindi Ka Malugi)

    Lokasyon ang buhay ng negosyong ito. Ang tamang tanong bago pumirma ng renta: sa loob ng 500 metro, ilan ang boarding house, condo, dorm, at pamilyang walang washing machine? Ilan ang kakompetensya, at ano ang singil nila? Isang linggo ng paglalakad at pagbibilang — libre iyan, at mas mahalaga pa sa kahit anong feasibility study na binili.

    Kuryente at tubig ang tahimik na kalaban. Ang makinang murang nabili pero matakaw sa kuryente ay mas mahal sa katagalan. Piliin ang inverter at heavy-duty na makina — ito ang pagkakaiba ng negosyong buhay at negosyong bangkarote sa ikatlong taon.

    At ang pinakamahalagang babala: huwag ilagay ang buong ipon sa negosyo. Ang negosyo ay hindi dapat pinopondohan ng emergency fund ng pamilya. Bago ka magbukas ng shop, siguraduhing nakahiwalay at buo ang pondong pang-emergency — narito ang gabay kung paano ito buuin nang tama. Basahin: Emergency Fund para sa OFW Family.

    May Pondo ang Gobyerno Para Dito

    Hindi mo kailangang pondohan and negosyo na lahat ay galing sa sariling bulsa. Ngayong 2026, may mga programa para sa OFW na nagbabalik: ang OWWA Enterprise Development and Loan Program (₱100,000 hanggang ₱2M sa 7.5% interest, katuwang ang LandBank at DBP, pagkatapos ng maikling entrepreneurship training sa DTI), at ang bagong OFW Negosyo Fund ng DTI sa pamamagitan ng SB Corp (₱30,000 hanggang ₱20M, inilunsad noong March 2026). Dumaan sa pinakamalapit na Negosyo Center para sa libreng Entrepreneurship Development Training — required ito sa loan, at makakatulong talaga.

    Mga Madalas Itanong (FAQ)

    Magkano ang kapital para sa laundry business sa Pilipinas?

    Mula ₱150,000 para sa home-based, ₱350,000–₱600,000 para sa full-service shop, at ₱800,000–₱1.5M para sa self-service laundromat, ayon sa mga 2025–2026 na industry guide.

    Kumikita ba talaga ang laundry shop?

    Ang maayos na shop sa tamang lokasyon ay kumikita ng ₱40,000–₱150,000 gross kada buwan. Ang net ay karaniwang 20–40% nito, depende sa renta, kuryente, at tauhan. Ang lokasyon ang pinakamalaking factor.

    Anong loan ang puwede sa returning OFW na gustong magnegosyo?

    Ang OWWA Enterprise Development and Loan Program (₱100K–₱2M sa 7.5%) at ang OFW Negosyo Fund ng DTI/SB Corp (₱30K–₱20M, 2026). Parehong dumadaan sa entrepreneurship training ng DTI.

    Ano ang pinakamadalas na dahilan ng pagkalugi ng laundry shop?

    Maling lokasyon, matakaw-sa-kuryenteng makina, at kulang na working capital sa unang 6 na buwan. Maglaan ng operating budget na hindi bahagi ng puhunan sa equipment.

    Ang Totoong Sukatan

    Ang laundry shop ay hindi get-rich-quick. Ito ay get-steady-slowly — at para sa OFW na pagod na sa dalawampung taon ng malayo sa pamilya, ang “steady” ang mismong hinahanap. Ang layunin ay hindi maging laundry tycoon sa isang taon; ang layunin ay may makinang kumikita para sa iyo, sa sarili mong bayan, habang kasama mo na ang pamilya mo sa hapunan.

    Kung papasok ka sa ganitong negosyo, simulan sa malinaw na numero: alamin muna kung magkano talaga ang naipon mo at kung magkano ang kaya mong ilaan nang hindi nalalagay sa alanganin ang pamilya. Makakatulong ang gabay naming Financial Reintegration Guide para sa Balikbayang OFW, at ang libreng app na ginawa ko sa https://katasngsaudi.com — walang login, walang hinihinging data — para makita mo ang buong picture ng pera mo bago ka pumirma ng kahit ano. Sana makatulong ito sa iyo tulad ng naitulong nito sa akin.
  • Boarding House Business: Ang Pinaka-Klasikong Paraan para Kumita ang Ipon ng OFW

    Boarding House Business: Ang Pinaka-Klasikong Paraan para Kumita ang Ipon ng OFW

    May lupa ka ba sa probinsya na matagal nang nakatiwangwang — binili mo noong ikatlong taon mo sa abroad, tapos hanggang ngayon ay damo pa rin ang nakatira? Kabayan, baka iyan na mismo ang simula ng pension mo.

    Sa lahat ng negosyong pinapasok ng mga umuuwing OFW, ang boarding house o paupahan ang pinakamatanda, pinaka-boring, at — kapag tama ang pagkakagawa — isa sa pinakamatibay. Walang trend na susundan, walang product na mabubulok, walang customer na hindi babalik. Ang binebenta mo ay ang bagay na kailangan ng lahat araw-araw: matutulugan.

    Bakit Ito ang Tunay na “Asset Column” Play

    Sa Rich Dad Poor Dad, ang asset ay ang naglalagay ng pera sa bulsa mo buwan-buwan. Maraming OFW ang nagkakamaling isipin na ang malaking bahay na tinitirhan ay investment — hindi, gastos iyon. Pero ang boarding house na may nagbabayad na tenant kada kwarto? Iyan ang totoong asset: rental income na pumapasok kahit natutulog ka, kahit may sakit ka, kahit sampung taon na ang lumipas. Kung nabasa mo na ang gabay naming Mula Remittance Patungong Asset: Ang OFW Financial Exit Strategy, ito ang isa sa mga pinaka-direktang paraan para maisakatuparan iyon.

    May isa pang bentahe na madalas makaligtaan: ang boarding house ay negosyo na lumalaban sa inflation. Tumataas ang presyo ng bilihin? Tumataas din ang upa. Ang ₱500,000 sa savings account ay unti-unting kinakain ng inflation; ang ₱500,000 na naging kwarto na pinauupahan ay tumataas ang kita habang tumatagal.

    Magkano ang Kapital at Saan Ito Pinaka-Gagana

    Ang boarding house ang pinakamabigat sa kapital sa mga karaniwang negosyong pang-OFW — realistically ₱1M pataas kung magpapatayo ng 6–10 kwarto o bedspace units sa sariling lupa, at mas malaki kung bibili pa ng lote. Kaya ang unang tanong ay hindi “kaya ko ba?” kundi “nasaan ang tamang lokasyon?”

    Ang formula ng demand ay simple: sundan ang mga taong nangangailangan ng matutulugan nang mura at malapit. Malapit sa unibersidad o kolehiyo — mga estudyante. Malapit sa hospital — mga nurse at caregiver. Malapit sa industrial zone, economic zone, o malalaking construction project — mga manggagawa. Kung ang lupa mo ay malayo sa lahat ng iyan, mas mabuting ibenta ito at bumili ng nasa tamang lugar kaysa magtayo sa maling lokasyon.

    Sample Computation: 8-Kwartong Boarding House

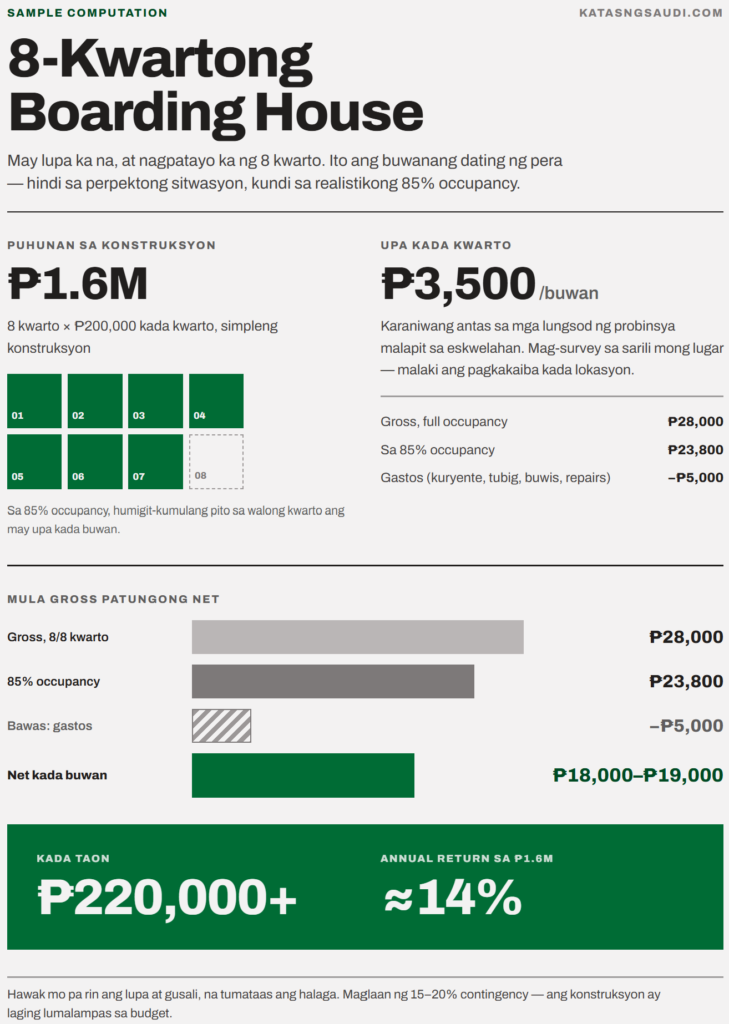
    Halimbawa: may lupa ka na, at nagpatayo ka ng 8 kwarto sa halagang ₱1.6M (₱200,000 kada kwarto, simpleng konstruksyon). Pinauupahan mo ang bawat kwarto sa ₱3,500 kada buwan — karaniwang antas sa mga lungsod ng probinsya malapit sa eskwelahan; mag-survey ka sa sarili mong lugar dahil malaki ang pagkakaiba kada lokasyon.

    Gross kada buwan sa full occupancy: ₱28,000. Pero huwag tayong magbudget sa perpekto: sa 85% occupancy average, ₱23,800. Bawasan ng gastos — kuryente at tubig ng common areas, maintenance, buwis, at konting laan sa repairs — humigit-kumulang ₱5,000. Net: nasa ₱18,000–₱19,000 kada buwan, o ₱220,000+ kada taon. Sa ₱1.6M na puhunan, iyan ay humigit-kumulang 14% annual return — at hawak mo pa rin ang lupa at gusali, na tumataas ang halaga.

    Ihambing mo iyan sa condo na binili para paupahan na madalas ay negative ang cash flow habang may utang. Ang pinagkaiba: dito, ikaw ang nagtakda ng gastos ng konstruksyon, walang association dues, at ang lupa ay sa iyo.

    Ang Mga Dapat Bantayan

    Ang boarding house ay hindi “pahinga na lang” na negosyo — negosyo ito ng tao. May tenant na hindi nagbabayad, may umaalis nang walang paalam, may nag-aaway sa kusina. Kailangan ng malinaw na house rules, kontrata kahit simple, at isang tao — ikaw o kapamilyang pinagkakatiwalaan at binabayaran nang patas — na mangangasiwa. Ang paupahang walang nag-aasikaso ay unti-unting nasisira, kasama ang kita nito.

    Ayusin din ang papeles mula umpisa: business permit, buwis, at nakasulat na kontrata sa bawat tenant. Ang boarding house na ayos ang papeles ay puwedeng ipamana; ang hindi, iniiwang problema.

    At tulad ng lahat ng negosyo: huwag ilagay ang lahat ng ipon dito. Ang konstruksyon ay laging lumalampas sa budget — maglaan ng 15–20% contingency, at panatilihing buo ang emergency fund ng pamilya na hiwalay sa pondo ng proyekto.

    Pondo at Tulong Mula sa Gobyerno

    Ang OWWA Enterprise Development and Loan Program ay nagpapautang ng ₱100,000 hanggang ₱2M sa 7.5% interest sa mga OFW na may viable na business plan, katuwang ang LandBank at DBP. Ngayong 2026, bukas din ang OFW Negosyo Fund ng DTI sa pamamagitan ng SB Corp (₱30,000 hanggang ₱20M). Ang rental business na may malinaw na computation at lokasyon ay karaniwang malakas na aplikasyon — dalhin ang numbers mo sa pinakamalapit na Negosyo Center.

    Mga Madalas Itanong (FAQ)

    Magkano ang kapital sa boarding house business?

    Kung may sariling lupa, humigit-kumulang ₱150,000–₱250,000 kada simpleng kwarto ang konstruksyon, kaya ang 6–10 kwarto ay nasa ₱1M–₱2.5M. Kung wala pang lupa, dagdag pa ang bili nito — kaya malaking bentahe ang lupang matagal nang binili.

    Magkano ang kita sa boarding house?

    Depende sa lokasyon at bilang ng kwarto. Sa halimbawang 8 kwarto sa ₱3,500 bawat isa sa 85% occupancy, nasa ₱18,000–₱19,000 net kada buwan — humigit-kumulang 14% annual return sa puhunang konstruksyon. Mag-survey ng aktwal na upa sa sariling lugar.

    Ano ang pinakamalaking risk sa paupahan?

    Maling lokasyon (walang demand), tenant na hindi nagbabayad, at konstruksyong lumampas sa budget. Nababawasan ang lahat ng ito ng maingat na survey, nakasulat na kontrata, at contingency fund.

    Kailangan ba ng business permit ang boarding house?

    Oo — business permit sa munisipyo, at dapat dineklara ang rental income sa buwis. Ang maayos na papeles ay proteksyon mo at ng pamilya mo, at kailangan din ito sa mga loan ng gobyerno.

    Ang Totoong Sukatan

    Dalawampung taon kang nagpadala ng pera para sa iba. Ang boarding house ay isa sa mga paraan para baligtarin ang agos: sa wakas, may pera nang pumapasok sa iyo buwan-buwan, mula sa asset na kayang abutin at pamahalaan ng pamilya mo. Hindi ito mabilis — pero ang OFW na nagsimula sa tamang lokasyon at tamang computation ay may pension na hindi kayang ibigay ng kahit anong balikbayan box. Bago ka magpasya, unawain muna ang pagkakaiba ng ipon at investment sa Savings vs. Investment: Ano ang Pagkakaiba, at gamitin ang libreng app sa https://katasngsaudi.com para makita kung magkano talaga ang kaya mong ilaan. Walang login, walang hinihinging data — ginawa ko ito para sa mga katulad nating nag-iipon para sa pag-uwi. Sana makatulong.

  • Ang Negosyong Dala Mo Na Pala Pauwi: Skills-Based Service Business para sa OFW

    Ang Negosyong Dala Mo Na Pala Pauwi: Skills-Based Service Business para sa OFW

    Sampu, labinlima, dalawampung taon kang naging aircon technician sa Saudi, electrician sa Bahrain, auto mechanic sa Qatar, o sous-chef sa isang 5-star hotel sa Dubai. Tapos pag-uwi mo for good, ang unang naiisip nating negosyo ay… sari-sari store? Kabayan, sandali lang. May negosyo ka na palang dala pauwi — nasa kamay mo mismo.

    Ito ang pinaka-hindi pinapansin na yaman ng OFW: ang skills na hinasa ng mga dekada sa abroad. Sa Rich Dad Poor Dad, isa sa mga aral ni Kiyosaki ay “work to learn, not just to earn” — magtrabaho para matuto, hindi lang para kumita. Ang magandang balita: kahit hindi mo iyon sinasadya, natuto ka na. Ang tanong na lang ay kung pagkakakitaan mo ito para sa sarili mo, o ililibing mo kasama ng exit visa.

    Bakit Ito ang Pinakamatalinong Unang Negosyo ng Karamihan

    Pinakamaliit na kapital. Ang aircon cleaning business ay nagsisimula sa mga kagamitang nasa ₱50,000–₱150,000 — pressure washer, kobrador ng tubig, tools, at motorsiklo kung wala pa. Ikumpara mo sa ₱500,000 ng laundry shop o milyon ng paupahan. Ang puhunan mo ay ang skill — at bayad na iyon ng mga taon mo sa abroad.

    Pinakamataas na margin. Sa Metro Manila at malalaking lungsod ngayon, ang standard na cleaning ng window-type aircon ay nasa ₱500–₱1,000 kada unit, at mas mataas sa split-type at malalaking unit. Ang gastos mo kada serbisyo: konting kuryente, tubig, sabon, at gasolina. Halos lahat ng bayad ay sa iyo.

    Pinakamahirap kopyahin. Kahit sino puwedeng magbukas ng tindahan sa tabi ng tindahan mo. Pero ang 15 taong karanasan sa HVAC ng malalaking building sa Riyadh? Hindi iyan nabibili sa Divisoria. Ang skill na natutunan abroad ang “unfair advantage” mo sa iba.

    Sample Computation: Aircon Cleaning Service

    Halimbawa: solo ka muna, may motorsiklo, at ang target mo ay 4 na unit kada araw sa average na ₱600 kada unit — ₱2,400 kada araw. Sa 22 araw na may trabaho kada buwan: ₱52,800 gross. Bawasan ng gasolina, supplies, at maintenance ng gamit na humigit-kumulang ₱8,000: nasa ₱44,000+ ang net kada buwan — solo, walang renta, walang tauhan.

    Ngayon, ang tanong ng paglago: kapag na-book ka nang lampas sa kaya mo, kumuha ng isang helper, turuan mo (ikaw na mismo ang training department), at hatiin ang ruta. Sa dalawang team na tig-4 na unit kada araw, ang gross ay dodoble habang ang dagdag na gastos ay sahod lang ng helper. Ganyan nagsisimula ang mga service company — hindi sa opisina, kundi sa isang bihasa at isang apprentice.

    Anong Skills ang Puwede? Halos Lahat

    Aircon cleaning at repair ang pinaka-halatang halimbawa dahil ang bawat bahay at tindahan sa Pilipinas ay may aircon na hindi nalilinis. Pero ang parehong formula ay gumagana sa marami: electrical installation at repair kung lineman o electrician ka; plumbing at pipefitting; welding at fabrication; auto at diesel mechanic — laging may sirang sasakyan sa Pilipinas; pagluluto at catering kung sa hotel o camp kitchen ka nagtrabaho; construction finishing (tiles, gypsum, pintura) na hinasa ng mga hotel projects sa Gulf region.

    Ang pattern ay pare-pareho: serbisyong kailangan ng lahat, binabayaran kada trabaho, maliit ang puhunan, at ang kalidad ng trabaho mo ang marketing mo. Sa probinsya, ang mahusay na serbisyo ay kumakalat sa salita ng bibig nang mas mabilis pa sa Facebook ad.

    Ang Mga Dapat Bantayan

    Ang presyo ng serbisyo mo ay hindi dapat “kayabangan ng galing” pero hindi rin “presyong pang-utang-na-loob.” Ang pinakakaraniwang pagkakamali ng bihasang OFW: sobrang baba ng singil dahil nahihiya sa kapitbahay. Ang tamang presyo ay ang presyo ng merkado — mag-survey ng singil ng mga kakompetensya sa lugar mo at pumantay o bahagyang lumamang sa kalidad, hindi sa mura.

    Ihiwalay ang pera ng negosyo sa pera ng bahay mula sa unang araw. Kahit simpleng notebook at hiwalay na e-wallet — basta malinaw kung ano ang kita ng negosyo at ano ang sahod mo mula rito. Ang negosyong walang hangganan sa bulsa ng may-ari ay hindi lumalago; nauubos.

    At magparehistro nang maayos: DTI business name, barangay clearance, at mayor’s permit. Maliit ang gastos, malaki ang pinto na binubuksan — kasama na ang mga kontrata sa mga kumpanya at ang mga loan ng gobyerno.

    Tulong na Puwedeng Abutin

    Kung kailangan ng dagdag na kagamitan o sasakyang pang-serbisyo, ang OWWA Enterprise Development and Loan Program (₱100,000–₱2M sa 7.5%) at ang OFW Negosyo Fund ng DTI/SB Corp (mula ₱30,000, inilunsad ngayong 2026) ay bukas sa mga returning OFW na may business plan. Ang TESDA naman ay may mga libreng assessment at certification — ang NC II o NC III sa iyong linya ay nagpapataas ng tiwala ng customer at nagbubukas ng mga kontratang pang-kumpanya.

    Mga Madalas Itanong (FAQ)

    Ano ang pinakamurang negosyo para sa returning OFW?

    Ang skills-based service business — aircon cleaning, electrical, plumbing, auto repair — na nagsisimula sa ₱50,000–₱150,000 na kagamitan. Ang pangunahing puhunan ay ang skill na hinasa mo sa abroad.

    Magkano ang kita sa aircon cleaning business?

    Sa ₱500–₱1,000 kada window-type unit at 4 na unit kada araw, kaya ng solo operator ang ₱40,000+ net kada buwan. Lumalaki ito kapag nagdagdag ng team at regular na kliyenteng commercial.

    Kailangan ko ba ng certification para magsimula?

    Hindi required sa pagsisimula, pero ang TESDA NC II/NC III sa iyong linya ay nagpapalakas ng tiwala ng customer at kailangan sa maraming kontratang pang-kumpanya. May mga libreng assessment ang TESDA.

    Paano kung wala akong technical na skill mula sa abroad?

    Tingnan ang buong karanasan mo: pagluluto, housekeeping standards ng hotel, warehouse at logistics, pag-aalaga — lahat may katumbas na serbisyong binabayaran sa Pilipinas. Ang tanong ay hindi “may skill ba ako?” kundi “aling skill ko ang babayaran ng merkado dito?”

    Ang Totoong Sukatan

    Maraming OFW ang umuuwing dala ang mga balikbayan box at ang pagod ng mga dekada. Ang iba ay umuuwing dala ang isang bagay na mas mahalaga: kasanayang kayang magpakain ng pamilya kahit saan sila ibagsak. Kung papasukin mo ito, gawin nang may plano — buo ang emergency fund, hiwalay ang pera ng negosyo, at malinaw ang numero mula sa unang araw. Makakatulong ang Financial Reintegration Guide para sa Balikbayang OFW at ang gabay naming Mula Remittance Patungong Asset. At para makita ang buong picture ng pera mo habang nagpaplano, nandiyan ang libreng app na ginawa ko sa katasngsaudi.com — walang login, nasa device mo lang ang lahat. Ang katas ng mga taon mo sa abroad ay hindi lang pera, kabayan. Kasama roon ang galing ng mga kamay mo.

  • Pag-uwi ng Tuluyan: Financial Reintegration Guide para sa Balikbayang OFW

    Pag-uwi ng Tuluyan: Financial Reintegration Guide para sa Balikbayang OFW

    Ang pag-uwi ng tuluyan ang dapat sana ay pinakamasayang kabanata ng OFW journey. Pero para sa marami, ito ang simula ng panibagong pakikibaka. Ayon sa mga pag-aaral, maraming umuuwing OFW ang nahaharap sa financial instability dahil sa limitadong financial management skills, kakulangan ng coordinated reintegration assistance, at kawalan ng sustainable na pagkakakitaan. Ang ipon na inakalang sapat ay nauubos sa loob ng isa hanggang dalawang taon. Sa gabay na ito, pag-uusapan natin kung paano maghanda para sa matagumpay na pag-uwi.

    Ang Tatlong Yugto ng Financial Reintegration

    Yugto 1: Ang Paghahanda (2-3 Taon Bago Umuwi)

    Ang matagumpay na pag-uwi ay hindi nagsisimula sa airport — nagsisimula ito taon bago ang huling kontrata. Sa yugtong ito, dapat mong tapusin ang mga sumusunod: buuin ang transition fund na hiwalay sa emergency fund — 12 buwang gastusin ng pamilya, dahil ito ang runway mo habang nagsisimula ang bagong income source; bayaran ang lahat ng utang; i-maximize ang mga benepisyo — SSS contributions, Pag-IBIG MP2, at ang end-of-service benefits sa host country mo; at magsimula nang mag-aral ng kakayahan o negosyo na papasukin mo pag-uwi.

    Yugto 2: Ang Unang Taon sa Pilipinas

    Ito ang pinaka-delikadong yugto. Ang mga karaniwang pagkakamali: ang celebratory spending (malaking handaan, bagong sasakyan, renovation — bago pa man may bagong income), ang pagpasok agad sa negosyo nang walang pag-aaral (ang karinderya o tricycle na hindi pinag-isipan), at ang pagpapautang sa mga kamag-anak ng puhunang hindi na babalik.

    Ang panuntunan sa unang anim na buwan: huwag gumawa ng malalaking financial decision. Mag-adjust muna, mag-obserba, mag-aral. Ang transition fund mo ang bubuhay sa inyo — hindi mo kailangang magmadali.

    Yugto 3: Ang Bagong Normal

    Pagkatapos ng unang taon, dapat ay may malinaw ka nang income source: negosyo, lokal na trabaho, freelance, o passive income mula sa mga investment na binuo mo habang nasa abroad. Ang sukatan ng tagumpay: kaya ng lokal na kita ang lokal na gastos nang hindi ginagalaw ang investments.

    Ang Mga Tulong na Pwede Mong Makuha

    May mga programa ang gobyerno para sa mga returning OFW na dapat mong alamin: ang mga reintegration loan programs ng OWWA sa pakikipagtulungan sa mga government banks para sa negosyo; ang mga livelihood assistance programs ng DMW at OWWA; ang mga skills training ng TESDA kung magpapalit ka ng career; at ang tulong ng Commission on Filipinos Overseas na may mga livelihood partnerships. Bago umuwi, bisitahin ang MWO (Migrant Workers Office) sa host country mo at alamin ang mga requirements — mas madali ang proseso kapag naghanda ka bago pa umalis.

    Ang Pinakamahirap na Bahagi: Ang Income Gap

    Ang totoo na dapat harapin: ang kita sa Pilipinas ay malamang na mas maliit sa kinikita mo sa abroad. Kung ang sahod mo sa abroad ay PHP 80,000 at ang realistic na kita sa Pilipinas ay PHP 30,000, may dalawang paraan para isara ang gap: babaan ang gastos (na dapat sinimulan na bago pa umuwi — ito ang dahilan kung bakit mahalaga ang paglaban sa lifestyle inflation) at palakihin ang passive at business income (na binuo mo mula sa mga investment habang nasa abroad ka pa).

    Ang mga OFW na hindi nakapaghanda sa income gap ay kadalasang napipilitang bumalik sa abroad — hindi dahil gusto nila, kundi dahil naipit sila. Ang tawag dito ng iba: ang revolving door. Ang layunin ng maayos na reintegration plan ay ang makauwi ka dahil handa ka na, at manatili dahil kaya na.

    Magsimula sa Dulo

    Kakaiba mang pakinggan, pero ang pinakamahusay na financial plan ng isang OFW ay nagsisimula sa dulo: kailan mo gustong umuwi, at ano ang buhay na gusto mong uwian? Kapag malinaw ang sagot, ang bawat suweldo, bawat padala, at bawat ipon ay may direksyon na. Kung hindi ka pa nagsisimula, basahin muna ang aming gabay sa pagtakas sa zero-savings trap.

    Mga Madalas Itanong (FAQ)

    Anong negosyo ang pinakamainam para sa returning OFW?

    Walang universal na sagot — pero may universal na panuntunan: ang negosyong pinag-aralan mo nang matagal, may kaugnayan sa skills o network mo, at sinimulan nang maliit. Ang mga statistics ay malupit sa mga negosyong “sikat” na pinasok nang walang pag-aaral. Kung may dalawang taon ka pa bago umuwi, iyan ang panahon ng pag-aaral at pag-test nang maliitan.

    Dapat ba akong bumili ng franchise?

    Ang franchise ay may bentahang may sistema na — pero may malalaking franchise fees at hindi garantiya ng kita. I-verify ang track record ng franchisor, kausapin ang mga existing franchisees (hindi lang ang mga ibinigay nilang reference), at i-compute kung ilang taon bago bumalik ang puhunan. Maraming returning OFW ang nalugi sa franchise na hindi pinag-aralan.

    Paano kung hindi pala kaya — babalik na lang ba ako sa abroad?

    Ang pagbabalik sa abroad ay hindi kabiguan kung ito ay desisyon at hindi kapitan. Ang mahalagang tanong: ano ang matututunan mo sa unang attempt? Maraming matagumpay na balikbayan ang dumaan sa isa o dalawang failed attempt bago tumama. Ang transition fund mo ang nagbibigay sa iyo ng kakayahang sumubok nang hindi nalulubog.

    Gawin ang iyong pag-uwi countdown plan — i-set ang target amount at target date sa https://katasngsaudi.com.

  • Retirement Planning para sa OFW: Paano Mag-ipon Kahit Walang Company Pension

    Retirement Planning para sa OFW: Paano Mag-ipon Kahit Walang Company Pension

    Sagutin natin nang tapat: kapag hindi mo na kayang magtrabaho, sino ang mag-aalaga sa iyo? Kung ang sagot mo ay “ang mga anak ko,” kabayan, iyan mismo ang cycle na dapat nating putulin. Karamihan sa mga OFW ay walang employer pension sa bansang pinagtatrabahuhan, at kung hindi voluntary na naghuhulog sa SSS, wala ring matatanggap sa Pilipinas. Ayon sa mga pag-aaral, maraming OFW ang umuuwing walang retirement security, at ang kakulangan ng financial literacy at disiplina ay nagdudulot ng maagang pagkaubos ng kahit anong naipon.

    Bakit Kritikal ang Retirement Planning para sa OFW

    Walang Automatic na Safety Net

    Sa Pilipinas, ang mga regular na empleyado ay may SSS at company retirement plan. Sa abroad, ikaw ang bahala sa sarili mo. Ang end-of-service benefits sa mga Gulf countries ay makakatulong, pero kadalasang hindi sapat pampalago ng retirement fund — at maraming OFW ang gumagastos nito agad pag-uwi.

    May Expiration Date ang Lakas ng Katawan

    Ang trabaho sa abroad — construction, domestic work, nursing, driving — ay pisikal na trabaho. Hindi mo ito kayang gawin hanggang 70. Ang realistic na working window ng karamihan ay hanggang 55 hanggang 60 lang. Kung 35 ka na ngayon at wala ka pang retirement savings, may 20-25 taon ka na lang para maghanda.

    Ang Tatlong Haligi ng OFW Retirement Plan

    Haligi 1: SSS Voluntary Contributions

    Bilang OFW, maaari kang maghulog sa SSS bilang voluntary o OFW member. Ang mga hulog mo ay nagbi-build ng pension na matatanggap mo buwan-buwan pagtungtong ng retirement age. Mag-contribute sa pinakamataas na bracket na kaya mo — ang pension computation ay nakabatay sa iyong contributions, kaya ang maliit na hulog ay maliit ding pension. I-check din ang WISP (Workers’ Investment and Savings Program) na dagdag sa basic pension.

    Haligi 2: Pag-IBIG MP2 Savings

    Ang MP2 ay isa sa pinakasimpleng at pinaka-accessible na savings vehicle para sa OFW: government-guaranteed, may dividend na historically na mas mataas sa regular savings account, at may 5-year maturity. Perpekto ito bilang medium-term component ng retirement plan. Maglagay ng fixed na halaga kada buwan — kahit PHP 2,000 — at hayaan itong lumago.

    Haligi 3: Personal Investments

    Ito ang haligi na magtatakda kung kumportable o tipid ang retirement mo: mutual funds o UITF, index funds, real estate na nagre-rent out (hindi ang bahay na tinitirhan lang), o negosyong pinag-aralan. Simulan nang maliit habang natututo — at mag-ingat sa mga investment scam na tinalakay natin sa aming gabay laban sa investment scams sa Facebook.

    Magkano ang Kailangan Mong Ipunin?

    Ang simpleng formula: tantiyahin ang buwanang gastos mo sa retirement (halimbawa, PHP 25,000), i-multiply sa 12 buwan (PHP 300,000 kada taon), tapos i-multiply sa bilang ng taon na inaasahan mong mabubuhay ka pagkatapos mag-retire (halimbawa, 20 taon) = PHP 6 million. Nakakagulat? Huwag masiraan ng loob — ang SSS pension at ang mga investment na lumalago ay magtutulungan para maabot ito. Ang mahalaga ay magsimula ngayon, dahil ang bawat taong ipinagpaliban mo ay nagpapabigat ng kailangan mong ipunin kada buwan.

    Ang Pinakamalaking Kalaban: Ang “Mamaya Na”

    Kapag 30 ka nagsimulang mag-ipon ng PHP 5,000 kada buwan na may average na 6% annual growth, aabot ka sa mahigit PHP 5 million pagtungtong ng 60. Kapag 45 ka nagsimula, kailangan mo nang mag-ipon ng halos PHP 17,000 kada buwan para sa parehong halaga. Ang oras ang pinakamalakas mong kakampi — o pinakamabigat mong kalaban.

    Huwag ding kalimutan: ang retirement plan ay hindi lang para sa iyo. Ito ang regalo mo sa mga anak mo — ang hindi nila kailangang buhayin ka, ang hindi maulit ang cycle. Iyan ang tunay na pamana.

    Mga Madalas Itanong (FAQ)

    Magkano ang dapat kong ihulog sa SSS bilang OFW?

    Hangga’t kaya, mag-contribute sa pinakamataas na Monthly Salary Credit bracket. Ang pension formula ay nakabatay sa average ng contributions mo at sa haba ng paghuhulog — ang mataas at mahabang contribution history ay malaking pension. Ang minimum na hulog ay magbibigay lang ng minimum na pension na malamang hindi sapat.

    Ano ang mas dapat unahin: MP2 o SSS?

    Hindi sila magkapalit — magkasama sila. Ang SSS ang nagbibigay ng lifetime monthly pension (hindi nauubos habang buhay ka); ang MP2 ang nagbibigay ng lump sum na may magandang dividend. Ang SSS ay proteksyon laban sa mahabang buhay; ang MP2 ay pampalago ng ipon. Kung talagang kailangan mamili dahil limitado ang budget, unahin ang SSS para sa pension floor, tapos MP2 sa sunod.

    Paano ang end-of-service benefits ko sa Gulf countries?

    Ito ay karapatan mo sa ilalim ng labor law ng host country — karaniwang nakabatay sa haba ng serbisyo at huling sahod. Huwag itong i-waive, at huwag itong gastusin agad pag-uwi: ito ang isa sa pinakamalaking lump sum na matatanggap mo, at dapat dumiretso ito sa retirement fund o income-generating asset.

    Simulan ang retirement savings tracker mo ngayon sa https://katasngsaudi.com — libre, at ginawa para sa mga OFW.

  • 20 Taon sa Abroad, Zero Savings: Bakit Umuuwing Walang Ipon ang Maraming OFW (at Paano Ito Iwasan)

    20 Taon sa Abroad, Zero Savings: Bakit Umuuwing Walang Ipon ang Maraming OFW (at Paano Ito Iwasan)

    May kilala ka bang OFW na dalawampung taong nagtrabaho sa abroad, tapos umuwing wala man lang ipon? Malamang oo — dahil hindi ito exception, kundi karaniwang kwento. Marami sa ating mga kababayan ang bumalik sa Pilipinas na dala lang ang mga balikbayan box, mga litrato, at mga alaala — pero walang savings, walang pension, at minsan may utang pa. Sa post na ito, hihimayin natin kung bakit ito nangyayari at kung paano mo ito maiiwasan habang may panahon pa.

    Ang Mga Numero na Hindi Nagsisinungaling

    Ayon sa mga pag-aaral ng saving at spending habits ng mga OFW households, may mga nakababahalang trend: ang bahagi ng remittances na napupunta sa savings ay bumaba mula 43% patungong 35% sa loob lang ng isang taon, habang ang napupunta sa investments ay nasa single digits lang (mga 9%). Mas malaki pa ang ginagastos sa consumer durables — TV, refrigerator, cellphone — kaysa sa anumang bagay na lalago ang halaga.

    Ibig sabihin: ang karaniwang OFW ay nagpapakahirap para sa mga bagay na nawawalan ng halaga, hindi para sa mga bagay na magpapalaya sa kanya.

    Limang Dahilan Kung Bakit Nauubos ang Pera

    1. Walang Deadline ang Pagiging OFW

    “Isang kontrata na lang.” Ilang beses mo nang sinabi iyan? Kapag walang target date ng pag-uwi at target amount na dapat maipon, ang pagiging OFW ay nagiging habambuhay na sentensya imbes na hakbang patungo sa mas magandang buhay.

    2. Ang Lahat ay Ipinapadala

    Tulad ng tinalakay natin sa tamang remittance budget, ang over-remitting ay nag-iiwan sa iyo ng zero. Hindi bayani ang OFW na walang natira sa sarili — biktima siya ng sistemang walang plano.

    3. Lifestyle Inflation sa Magkabilang Panig

    Tumaas ang sahod mo? Tumaas din ang gastos — bagong phone mo, bagong motor nila, mas malaking handaan tuwing fiesta. Ang lifestyle inflation ay tahimik na pumapatay sa kakayahan mong mag-ipon, at nangyayari ito sa iyo sa abroad at sa pamilya mo sa Pilipinas nang sabay.

    4. Walang Proteksyon Laban sa Emergency

    Isang malaking hospital bill lang ang katumbas ng limang taong ipon kung walang insurance at emergency fund. Maraming OFW ang nag-zero balik dahil sa iisang malaking emergency na sana ay na-cover ng maayos na proteksyon.

    5. Mga Maling Investment at Scam

    Ang iba naman ay nakaipon nga — pero nawala rin sa networking scam, sa negosyong hindi pinag-aralan, o sa pautang sa kamag-anak na hindi na binayaran. Ang ipon na walang kaalaman ay pansamantala lang.

    Ang Framework para Hindi Umuwing Zero

    Magtakda ng “Freedom Number”

    Ito ang kabuuang halagang kailangan mo para makauwi nang panatag: halimbawa, 6 na buwang emergency fund + puhunan sa negosyo + bayad sa lahat ng utang + simula ng retirement fund. Kapag may numero ka, ang bawat buwan sa abroad ay may direksyon. Halimbawa: kung PHP 1.5 million ang freedom number mo at nakakapag-ipon ka ng PHP 15,000 kada buwan, alam mong mga 8 taon ang kailangan mo — at pwede mo itong paikliin kung tataasan mo ang savings rate.

    Sundin ang “Pay Yourself First” Rule

    Bago ka magpadala, bago ka gumastos — awtomatikong ilipat ang savings mo sa hiwalay na account. Ang natitira ang paghahatian ng padala at gastos, hindi ang kabaligtaran.

    Gawing Awtomatiko ang Ipon

    Ang willpower ay nauubos; ang sistema ay hindi. Mag-set up ng auto-transfer sa savings account, auto-contribution sa Pag-IBIG MP2, at auto-payment sa SSS voluntary. Kapag hindi mo na kailangang mag-isip, hindi ka na rin magkakamali.

    Mag-invest sa Kaalaman Bago sa Produkto

    Bago ka bumili ng condo, mag-franchise, o sumali sa kahit anong investment — mag-aral muna. Ang isang linggong pag-aaral ay mas mura kaysa isang dekadang pagsisisi.

    Hindi Pa Huli ang Lahat

    Kung sampung taon ka nang OFW at zero pa rin ang ipon mo, hindi ka bigo — kulang ka lang sa sistema. Ang magandang balita: kayang baguhin ang trajectory sa loob lang ng isang taon. Fixed remittance, automated savings, emergency fund, tapos investments. Isa-isa lang, pero simulan ngayon.

    Ang pinakamasakit na sandali ay hindi ang pagtatrabaho sa abroad — kundi ang pag-uwi na walang maipakita sa mga taong pinaghirapan mo. Huwag mong hayaang mangyari iyon sa iyo.

    Mga Madalas Itanong (FAQ)

    40 na ako at zero pa rin ang ipon ko. May pag-asa pa ba?

    Oo — pero kailangan nang maging agresibo. Sa edad 40 na may 15-20 taong working years pa, ang savings rate na 30-40% ng kita ay makakabuo pa rin ng disenteng retirement fund. Ang hindi na option ay ang magpatuloy nang walang plano. Simulan sa emergency fund, tapos SSS at MP2, tapos investments — walang shortcut, pero may landas pa.

    Hindi ba sapat na ang bahay na ipinatayo ko bilang “ipon”?

    Ang bahay na tinitirhan ng pamilya ay mahalagang security, pero hindi ito liquid — hindi mo ito kayang gawing pera para sa pagkain o gamot nang hindi ibinebenta. Ang kumpletong plano ay may bahay AT may liquid savings AT may income-generating assets. Ang bahay lang, walang iba, ay hindi retirement plan.

    Paano kung maliit lang talaga ang sahod ko para makapag-ipon?

    Ang sukatan ay porsyento, hindi halaga. Ang 10% ng maliit na sahod ay malaki ang mararating sa 15-20 taon dahil sa compounding. At kung talagang walang matira, ang tanong ay hindi lang “paano magtipid” kundi “paano tumaas ang kita” — skills upgrade, promotion, o mas magandang kontrata.

    Alamin kung nasaan ka ngayon sa iyong financial journey. Gamitin ang libreng OFW budget tracker sa https://katasngsaudi.com — dahil ang unang hakbang sa pagbabago ay ang malaman ang totoong numbers mo.