desert, sand, dunes, minimal, nature, black and white, pattern, shadow, texture, landscape, texture, texture, texture, texture, texture

Author: JC

  • Laundry Shop Business: Magkano ang Puhunan, Kikita Ba, at Paano Magsimula

    Laundry Shop Business: Magkano ang Puhunan, Kikita Ba, at Paano Magsimula

    May tanong na bumubuntot sa bawat OFW na nag-iisip nang umuwi for good: “Pag-uwi ko, saan kikita ang ipon ko?” Sa listahan ng mga sagot, may isang negosyong hindi kasing-kislap ng milk tea shop o kasing-sikat ng franchise ng fried chicken — pero tahimik na kumikita habang natutulog ka: ang laundry shop.

    Boring? Oo. At iyon mismo ang ganda nito. Sa negosyo, kabayan, ang boring na may kita ay mas maganda kaysa sa exciting na lugi.

    Bakit Laundry ang Isa sa Pinaka-Praktikal na Negosyo Ngayon

    Simple lang ang demand story: dumarami ang mga condo, boarding house, at pamilyang parehong nagtatrabaho ang magulang — at lahat sila, may labada linggo-linggo. Hindi ito uso na mawawala pagkatapos ng isang taon. Hindi ito naaapektuhan ng panahon o ng trend sa TikTok. Basta may tao, may maruming damit.

    Para sa returning OFW, may dagdag pang bentahe: kapag naka-setup na, kaya itong patakbuhin ng isa o dalawang tauhan — o ng asawa o anak mo — habang inaasikaso mo ang iba pang bahagi ng bagong buhay mo sa Pilipinas. Ang mga makina ang nagtatrabaho; ikaw ang nagmamanage. Sa wika ni Robert Kiyosaki: ang mga washing machine ay assets — naglalagay sila ng pera sa bulsa mo.

    Magkano ang Kapital?

    Ayon sa mga 2025–2026 na gabay sa industriya, may tatlong antas ng pagpasok:

    • Home-based (hatid-sundo ng labada): mula humigit-kumulang ₱150,000 — dalawang heavy-duty na makina, dryer, at supplies.
    • Full-service na shop (may pisikal na puwesto): ₱350,000–₱600,000 kasama ang renta, deposito, makina, at renovation.
    • Self-service laundromat (coin-operated): ₱800,000–₱1.5M — pinakamahal, pero pinakamaliit ang kailangang tauhan.

    Ang karaniwang singil sa per-kilo na serbisyo ay ₱25–₱40 kada kilo, at ang maayos na shop sa tamang lokasyon ay kumikita ng ₱40,000 hanggang ₱150,000 gross kada buwan, depende sa dami ng customer at presyo.

    Sample Computation: Full-Service Shop na ₱500,000 ang Puhunan

    Halimbawa: full-service shop malapit sa mga boarding house. Gross na kita: ₱80,000 kada buwan. Mga gastos: renta ₱15,000, kuryente at tubig ₱18,000 (malaki ito sa laundry — huwag itong maliitin), dalawang tauhan ₱24,000, supplies at maintenance ₱8,000. Kabuuang gastos: ₱65,000. Net: humigit-kumulang ₱15,000 kada buwan sa umpisa.

    Hindi kaakit-akit? Tingnan mo ulit. Habang lumalago ang suki base at nadadagdagan ang serbisyo (comforter, curtains, pick-up at delivery), ang net ay karaniwang umaakyat sa ₱25,000–₱40,000. Sa ₱30,000 na average na net, mababawi ang ₱500,000 sa loob ng 14–17 buwan — at pagkatapos noon, cash flow na iyon buwan-buwan. Subukan mong hanapin ang ganyang return sa time deposit.

    Ang Mga Dapat Bantayan (Para Hindi Ka Malugi)

    Lokasyon ang buhay ng negosyong ito. Ang tamang tanong bago pumirma ng renta: sa loob ng 500 metro, ilan ang boarding house, condo, dorm, at pamilyang walang washing machine? Ilan ang kakompetensya, at ano ang singil nila? Isang linggo ng paglalakad at pagbibilang — libre iyan, at mas mahalaga pa sa kahit anong feasibility study na binili.

    Kuryente at tubig ang tahimik na kalaban. Ang makinang murang nabili pero matakaw sa kuryente ay mas mahal sa katagalan. Piliin ang inverter at heavy-duty na makina — ito ang pagkakaiba ng negosyong buhay at negosyong bangkarote sa ikatlong taon.

    At ang pinakamahalagang babala: huwag ilagay ang buong ipon sa negosyo. Ang negosyo ay hindi dapat pinopondohan ng emergency fund ng pamilya. Bago ka magbukas ng shop, siguraduhing nakahiwalay at buo ang pondong pang-emergency — narito ang gabay kung paano ito buuin nang tama. Basahin: Emergency Fund para sa OFW Family.

    May Pondo ang Gobyerno Para Dito

    Hindi mo kailangang pondohan and negosyo na lahat ay galing sa sariling bulsa. Ngayong 2026, may mga programa para sa OFW na nagbabalik: ang OWWA Enterprise Development and Loan Program (₱100,000 hanggang ₱2M sa 7.5% interest, katuwang ang LandBank at DBP, pagkatapos ng maikling entrepreneurship training sa DTI), at ang bagong OFW Negosyo Fund ng DTI sa pamamagitan ng SB Corp (₱30,000 hanggang ₱20M, inilunsad noong March 2026). Dumaan sa pinakamalapit na Negosyo Center para sa libreng Entrepreneurship Development Training — required ito sa loan, at makakatulong talaga.

    Mga Madalas Itanong (FAQ)

    Magkano ang kapital para sa laundry business sa Pilipinas?

    Mula ₱150,000 para sa home-based, ₱350,000–₱600,000 para sa full-service shop, at ₱800,000–₱1.5M para sa self-service laundromat, ayon sa mga 2025–2026 na industry guide.

    Kumikita ba talaga ang laundry shop?

    Ang maayos na shop sa tamang lokasyon ay kumikita ng ₱40,000–₱150,000 gross kada buwan. Ang net ay karaniwang 20–40% nito, depende sa renta, kuryente, at tauhan. Ang lokasyon ang pinakamalaking factor.

    Anong loan ang puwede sa returning OFW na gustong magnegosyo?

    Ang OWWA Enterprise Development and Loan Program (₱100K–₱2M sa 7.5%) at ang OFW Negosyo Fund ng DTI/SB Corp (₱30K–₱20M, 2026). Parehong dumadaan sa entrepreneurship training ng DTI.

    Ano ang pinakamadalas na dahilan ng pagkalugi ng laundry shop?

    Maling lokasyon, matakaw-sa-kuryenteng makina, at kulang na working capital sa unang 6 na buwan. Maglaan ng operating budget na hindi bahagi ng puhunan sa equipment.

    Ang Totoong Sukatan

    Ang laundry shop ay hindi get-rich-quick. Ito ay get-steady-slowly — at para sa OFW na pagod na sa dalawampung taon ng malayo sa pamilya, ang “steady” ang mismong hinahanap. Ang layunin ay hindi maging laundry tycoon sa isang taon; ang layunin ay may makinang kumikita para sa iyo, sa sarili mong bayan, habang kasama mo na ang pamilya mo sa hapunan.

    Kung papasok ka sa ganitong negosyo, simulan sa malinaw na numero: alamin muna kung magkano talaga ang naipon mo at kung magkano ang kaya mong ilaan nang hindi nalalagay sa alanganin ang pamilya. Makakatulong ang gabay naming Financial Reintegration Guide para sa Balikbayang OFW, at ang libreng app na ginawa ko sa https://katasngsaudi.com — walang login, walang hinihinging data — para makita mo ang buong picture ng pera mo bago ka pumirma ng kahit ano. Sana makatulong ito sa iyo tulad ng naitulong nito sa akin.
  • Boarding House Business: Ang Pinaka-Klasikong Paraan para Kumita ang Ipon ng OFW

    Boarding House Business: Ang Pinaka-Klasikong Paraan para Kumita ang Ipon ng OFW

    May lupa ka ba sa probinsya na matagal nang nakatiwangwang — binili mo noong ikatlong taon mo sa abroad, tapos hanggang ngayon ay damo pa rin ang nakatira? Kabayan, baka iyan na mismo ang simula ng pension mo.

    Sa lahat ng negosyong pinapasok ng mga umuuwing OFW, ang boarding house o paupahan ang pinakamatanda, pinaka-boring, at — kapag tama ang pagkakagawa — isa sa pinakamatibay. Walang trend na susundan, walang product na mabubulok, walang customer na hindi babalik. Ang binebenta mo ay ang bagay na kailangan ng lahat araw-araw: matutulugan.

    Bakit Ito ang Tunay na “Asset Column” Play

    Sa Rich Dad Poor Dad, ang asset ay ang naglalagay ng pera sa bulsa mo buwan-buwan. Maraming OFW ang nagkakamaling isipin na ang malaking bahay na tinitirhan ay investment — hindi, gastos iyon. Pero ang boarding house na may nagbabayad na tenant kada kwarto? Iyan ang totoong asset: rental income na pumapasok kahit natutulog ka, kahit may sakit ka, kahit sampung taon na ang lumipas. Kung nabasa mo na ang gabay naming Mula Remittance Patungong Asset: Ang OFW Financial Exit Strategy, ito ang isa sa mga pinaka-direktang paraan para maisakatuparan iyon.

    May isa pang bentahe na madalas makaligtaan: ang boarding house ay negosyo na lumalaban sa inflation. Tumataas ang presyo ng bilihin? Tumataas din ang upa. Ang ₱500,000 sa savings account ay unti-unting kinakain ng inflation; ang ₱500,000 na naging kwarto na pinauupahan ay tumataas ang kita habang tumatagal.

    Magkano ang Kapital at Saan Ito Pinaka-Gagana

    Ang boarding house ang pinakamabigat sa kapital sa mga karaniwang negosyong pang-OFW — realistically ₱1M pataas kung magpapatayo ng 6–10 kwarto o bedspace units sa sariling lupa, at mas malaki kung bibili pa ng lote. Kaya ang unang tanong ay hindi “kaya ko ba?” kundi “nasaan ang tamang lokasyon?”

    Ang formula ng demand ay simple: sundan ang mga taong nangangailangan ng matutulugan nang mura at malapit. Malapit sa unibersidad o kolehiyo — mga estudyante. Malapit sa hospital — mga nurse at caregiver. Malapit sa industrial zone, economic zone, o malalaking construction project — mga manggagawa. Kung ang lupa mo ay malayo sa lahat ng iyan, mas mabuting ibenta ito at bumili ng nasa tamang lugar kaysa magtayo sa maling lokasyon.

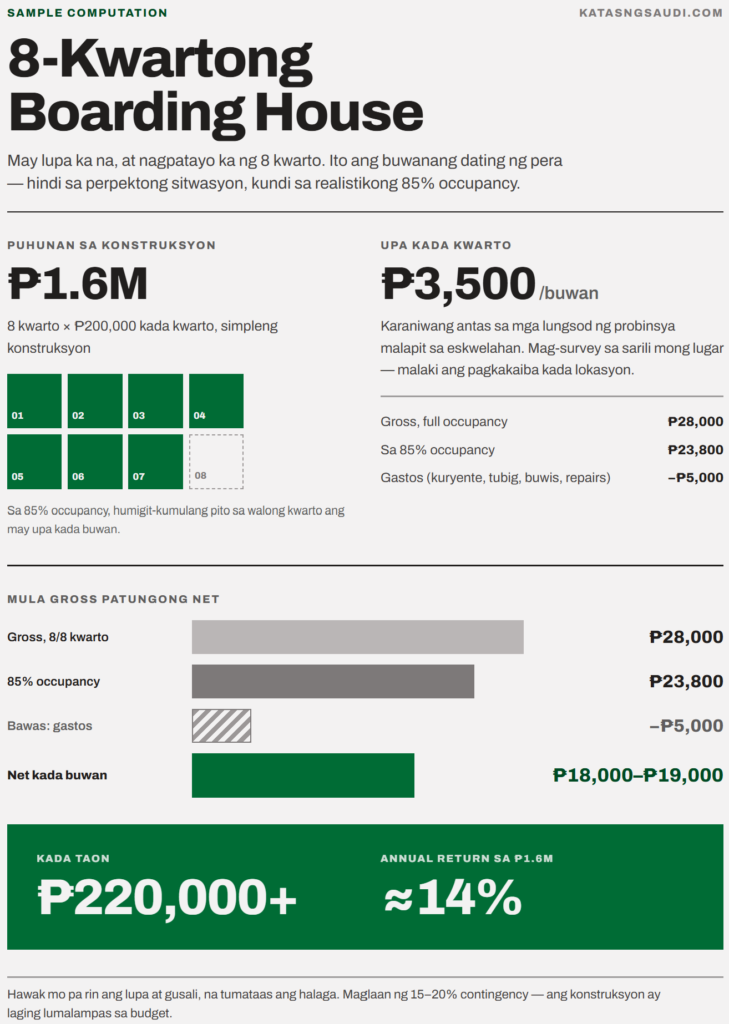
    Sample Computation: 8-Kwartong Boarding House

    Halimbawa: may lupa ka na, at nagpatayo ka ng 8 kwarto sa halagang ₱1.6M (₱200,000 kada kwarto, simpleng konstruksyon). Pinauupahan mo ang bawat kwarto sa ₱3,500 kada buwan — karaniwang antas sa mga lungsod ng probinsya malapit sa eskwelahan; mag-survey ka sa sarili mong lugar dahil malaki ang pagkakaiba kada lokasyon.

    Gross kada buwan sa full occupancy: ₱28,000. Pero huwag tayong magbudget sa perpekto: sa 85% occupancy average, ₱23,800. Bawasan ng gastos — kuryente at tubig ng common areas, maintenance, buwis, at konting laan sa repairs — humigit-kumulang ₱5,000. Net: nasa ₱18,000–₱19,000 kada buwan, o ₱220,000+ kada taon. Sa ₱1.6M na puhunan, iyan ay humigit-kumulang 14% annual return — at hawak mo pa rin ang lupa at gusali, na tumataas ang halaga.

    Ihambing mo iyan sa condo na binili para paupahan na madalas ay negative ang cash flow habang may utang. Ang pinagkaiba: dito, ikaw ang nagtakda ng gastos ng konstruksyon, walang association dues, at ang lupa ay sa iyo.

    Ang Mga Dapat Bantayan

    Ang boarding house ay hindi “pahinga na lang” na negosyo — negosyo ito ng tao. May tenant na hindi nagbabayad, may umaalis nang walang paalam, may nag-aaway sa kusina. Kailangan ng malinaw na house rules, kontrata kahit simple, at isang tao — ikaw o kapamilyang pinagkakatiwalaan at binabayaran nang patas — na mangangasiwa. Ang paupahang walang nag-aasikaso ay unti-unting nasisira, kasama ang kita nito.

    Ayusin din ang papeles mula umpisa: business permit, buwis, at nakasulat na kontrata sa bawat tenant. Ang boarding house na ayos ang papeles ay puwedeng ipamana; ang hindi, iniiwang problema.

    At tulad ng lahat ng negosyo: huwag ilagay ang lahat ng ipon dito. Ang konstruksyon ay laging lumalampas sa budget — maglaan ng 15–20% contingency, at panatilihing buo ang emergency fund ng pamilya na hiwalay sa pondo ng proyekto.

    Pondo at Tulong Mula sa Gobyerno

    Ang OWWA Enterprise Development and Loan Program ay nagpapautang ng ₱100,000 hanggang ₱2M sa 7.5% interest sa mga OFW na may viable na business plan, katuwang ang LandBank at DBP. Ngayong 2026, bukas din ang OFW Negosyo Fund ng DTI sa pamamagitan ng SB Corp (₱30,000 hanggang ₱20M). Ang rental business na may malinaw na computation at lokasyon ay karaniwang malakas na aplikasyon — dalhin ang numbers mo sa pinakamalapit na Negosyo Center.

    Mga Madalas Itanong (FAQ)

    Magkano ang kapital sa boarding house business?

    Kung may sariling lupa, humigit-kumulang ₱150,000–₱250,000 kada simpleng kwarto ang konstruksyon, kaya ang 6–10 kwarto ay nasa ₱1M–₱2.5M. Kung wala pang lupa, dagdag pa ang bili nito — kaya malaking bentahe ang lupang matagal nang binili.

    Magkano ang kita sa boarding house?

    Depende sa lokasyon at bilang ng kwarto. Sa halimbawang 8 kwarto sa ₱3,500 bawat isa sa 85% occupancy, nasa ₱18,000–₱19,000 net kada buwan — humigit-kumulang 14% annual return sa puhunang konstruksyon. Mag-survey ng aktwal na upa sa sariling lugar.

    Ano ang pinakamalaking risk sa paupahan?

    Maling lokasyon (walang demand), tenant na hindi nagbabayad, at konstruksyong lumampas sa budget. Nababawasan ang lahat ng ito ng maingat na survey, nakasulat na kontrata, at contingency fund.

    Kailangan ba ng business permit ang boarding house?

    Oo — business permit sa munisipyo, at dapat dineklara ang rental income sa buwis. Ang maayos na papeles ay proteksyon mo at ng pamilya mo, at kailangan din ito sa mga loan ng gobyerno.

    Ang Totoong Sukatan

    Dalawampung taon kang nagpadala ng pera para sa iba. Ang boarding house ay isa sa mga paraan para baligtarin ang agos: sa wakas, may pera nang pumapasok sa iyo buwan-buwan, mula sa asset na kayang abutin at pamahalaan ng pamilya mo. Hindi ito mabilis — pero ang OFW na nagsimula sa tamang lokasyon at tamang computation ay may pension na hindi kayang ibigay ng kahit anong balikbayan box. Bago ka magpasya, unawain muna ang pagkakaiba ng ipon at investment sa Savings vs. Investment: Ano ang Pagkakaiba, at gamitin ang libreng app sa https://katasngsaudi.com para makita kung magkano talaga ang kaya mong ilaan. Walang login, walang hinihinging data — ginawa ko ito para sa mga katulad nating nag-iipon para sa pag-uwi. Sana makatulong.

  • Credit Card Debt sa Saudi: Paano Makaalis sa Minimum Payment Trap

    Credit Card Debt sa Saudi: Paano Makaalis sa Minimum Payment Trap

    Araw ng sweldo. Binuksan mo ang banking app at binayaran ang minimum payment ng credit card mo — SAR 500. Kinabukasan, tiningnan mo ang balance: halos hindi gumalaw. Sa susunod na buwan, ganoon ulit. Parang tumatakbo ka sa treadmill — pawis na pawis, pero nasa parehong lugar ka pa rin.

    Kabayan, kung ganito ang buwan-buwan mo, hindi ka nag-iisa. Maraming OFW dito sa Saudi ang nalulunod sa credit card debt — hindi dahil tamad o gastador, kundi dahil walang nagpaliwanag sa atin kung paano talaga gumagana ang minimum payment. May pangalan ang bitag na ito: ang minimum payment trap. At may paraan para makaalis.

    Paano Talaga Gumagana ang Credit Card Debt sa Saudi

    Una, ang mga numero. Ayon sa mga patakaran ng SAMA (Saudi Central Bank), ang minimum payment ng mga credit card dito ay nasa 3% hanggang 6% ng outstanding balance — sa karamihan ng banko, 5%. Ang interest naman (APR) ng mga credit card sa Saudi ay karaniwang lampas 24% kada taon, o humigit-kumulang 2% hanggang 3% kada buwan.

    Ito ang bahaging hindi madalas ipaliwanag: ang minimum payment ay hindi dinisenyo para mabayaran ang utang mo. Dinisenyo ito para manatiling “in good standing” ang account mo habang tuloy-tuloy na tumatakbo ang interest. Kapag 5% lang ang hulog mo buwan-buwan at 2.5% monthly ang interest, halos kalahati ng bayad mo ay napupunta lang sa interest — hindi sa utang mismo.

    Sample Computation: SAR 10,000 na Balance

    Sabihin nating may SAR 10,000 kang balance, 2.5% monthly interest (mga 30% APR), at 5% minimum payment:

    • Kung minimum payment lang lagi: aabutin ka ng humigit-kumulang 89 na buwan — mahigit pitong taon — bago maubos ang utang, at ang kabuuang interest ay lalampas sa SAR 8,400. Muntik nang doble ng orihinal mong inutang.
    • Kung fixed na SAR 1,000 kada buwan ang bayad mo: tapos ka sa 12 buwan, at mga SAR 1,650 lang ang mababayarang interest.

    Parehong utang, parehong bangko. Ang pinagkaiba lang ay ang paraan ng pagbabayad. Iyan ang buong sikreto — at buong panganib — ng minimum payment.

    Bakit Maraming Kababayan ang Nalulunod sa Minimum Payments

    Alam nating lahat ang math ng buhay OFW: sahod, bawas ang padala, bawas ang kain at kuryente, at manipis ang natitira. Kapag may biglaang gastos — na-ospital na kapamilya, sirang bubong sa probinsya, o annual school fees — ang credit card ang laging nakaabang na “sagot.”

    Kung wala kang emergency fund, ang credit card ang nagiging emergency fund mo — at ito ang pinakamahal na bersyon nito. Sinulat ko na noon kung paano magsimula ng emergency fund kahit maliit ang naiipon — ito pa rin ang pinakamatibay na sagot laban sa utang. Dagdag pa diyan ang cash advance, na may fees at interest na tumatakbo agad mula day one.

    At may isa pang hindi natin inaamin: ang hiya. Hindi natin sinasabi sa pamilya na baon na tayo sa utang, kaya tuloy pa rin ang padala na parang walang problema — habang ang card ang tumatakip sa butas.

    Walang sisihan dito. Ako mismo, may mga taon na ang credit card ang tumapal sa mga butas ng budget ko. Ang mahalaga ay hindi kung paano ka napasok sa trap, kundi ang susunod mong hakbang palabas.

    Step-by-Step: Paano Makaalis sa Minimum Payment Trap

    Step 1: Ilabas ang Lahat ng Numero

    Isulat ang bawat card: total balance, interest rate, minimum payment, due date. Hindi mo malalabanan ang kalabang hindi mo nakikita. Isang gabi lang ito, pero ito ang pinakamahalagang hakbang.

    Step 2: Itigil Muna ang Paggamit ng Card

    Hindi habambuhay — habang nagbabayad ka lang. Iwan ang card sa bahay, tanggalin sa mga online shopping app. Kung lumalaki ang utang habang binabayaran mo, wala kang mararating.

    Step 3: Magbayad ng Fixed Amount na Mas Mataas sa Minimum

    Ito ang pinaka-importanteng hakbang. Imbes na 5% na pababa nang pababa bawat buwan, magtakda ng fixed na halaga — halimbawa, doble ng kasalukuyang minimum mo — at ituring itong bill na hindi pwedeng laktawan. Nakita mo na sa computation ang difference: pitong taon versus isang taon. At isipin mo ito: ang bawat riyal na dagdag-bayad sa utang na may 30% APR ay parang investment na may garantisadong 30% na kita kada taon — walang scam, walang risk. Wala kang mahahanap na investment na tatalo diyan habang may utang ka sa card.

    Step 4: Kung Maraming Card, Pumili ng Diskarte

    Avalanche: unahin ang may pinakamataas na interest — ito ang pinakamura sa matagalan. Snowball: unahin ang pinakamaliit na balance — para may panalo ka agad na magbibigay ng lakas ng loob. Parehong gumagana; piliin ang kaya mong panindigan.

    Step 5: Kausapin ang Bangko Mo

    Maraming banko sa Saudi ang may restructuring, installment conversion, o balance transfer sa mas mababang rate. Mas gusto ng bangko na magbayad ka nang maayos kaysa ma-default ka. Tumawag bago ka magka-missed payment — mas maraming opsyon habang maaga.

    Step 6: Pansamantalang I-adjust ang Padala — nang May Usapan

    Mahirap ito, pero kailangang sabihin: kung ang laki ng padala mo ang dahilan kung bakit minimum payment lang ang kaya mo, panahon na para sa tapat na usapan sa pamilya. Ang pansamantalang pagbabawas ng padala para mabayaran ang utang ay hindi pag-abandona — ito ay pagprotekta sa kinabukasan ninyong lahat.

    At isang mahalagang babala: huwag tapalan ang utang ng panibagong utang. Ang mga “loan assistance” na nag-aalok ng mabilis na pera sa Facebook ay kadalasang scam o may interes na mas malala pa sa credit card — narito ang mga red flags ng fake loan assistance na dapat mong bantayan.

    Kung Malapit Ka Nang Ma-default: Huwag Magtago

    Sa Saudi, itinuturing na default ang account kapag hindi nakapagbayad ng minimum sa loob ng 90 magkakasunod na araw, ayon sa mga patakaran ng SAMA. Papasok ito sa SIMAH (credit bureau) record mo, maaaring magsampa ng kaso ang bangko, at sa ilang sitwasyon ay humahantong ito sa travel ban habang hindi naaayos ang utang. Kung pauwi ka na for good, ayusin ito bago ang final exit.

    Ang pinakamasamang magagawa mo ay magtago sa bangko. Ang pinakamabuting magagawa mo ay tawagan sila ngayon, habang may options ka pa.

    Mga Madalas Itanong (FAQ)

    Magkano ang minimum payment ng credit card sa Saudi?

    Karaniwang 5% ng outstanding balance — ang saklaw ay 3% hanggang 6% depende sa bangko, ayon sa mga patakaran ng SAMA. May mga banko ring may fixed na minimum floor (halimbawa, SAR 100), alinman ang mas mataas.

    Gaano katagal mababayaran ang credit card debt kung minimum payment lang?

    Sa SAR 10,000 na balance sa mga 30% APR, aabot ito nang mahigit pitong taon at mahigit SAR 8,400 na interest. Ang pagdagdag ng kahit ilang daang riyal kada buwan ay nagpapaikli nito nang malaki.

    Pwede bang makipag-ayos sa bangko sa Saudi tungkol sa credit card debt?

    Oo. Karamihan ng banko ay may restructuring, installment plan, o balance transfer na options. Lumapit habang maaga — mas marami kang mapagpipilian bago ka magka-missed payment kaysa pagkatapos.

    Makakauwi ba ako sa Pilipinas kung may credit card debt sa Saudi?

    Kung updated ang bayad mo, oo. Pero kapag nag-default ka at nagsampa ng kaso ang bangko, maaari itong humantong sa travel ban. Kung malapit na ang final exit mo, i-settle o i-ayos ang utang bago umuwi.

    Ang Totoong Sukatan

    Ang credit card ay tool lang — hindi ito masama on its own. Pero ang minimum payment ay hindi mo kaibigan; ito ay renta na binabayaran mo para manatili sa utang. Ang totoong sukatan ng tagumpay ay hindi ang laki ng credit limit mo, kundi ang gabing nakakatulog ka nang hindi iniisip ang statement. Kaya mong makaalis dito — isang fixed payment, isang tapat na usapan, isang tawag sa bangko. Isang hakbang bawat sahod.

    Kung gusto mong makita nang malinaw ang buong picture — utang, padala, gastos, ipon — sa iisang lugar, subukan mo ang app na ginawa ko: libre ito, walang login, at ang data mo ay nasa device mo lang. Follow this link: https://katasngsaudi.com. Ginawa ko ito noong ako mismo ay nalulunod sa sarili kong mga numero — sana makatulong ito sa iyo tulad ng naitulong nito sa akin.
  • Magkano Talaga ang Magmay-ari ng Kotse sa Pilipinas? Ang Hidden Costs at Totoong Gastos sa Loob ng 5 Taon

    Magkano Talaga ang Magmay-ari ng Kotse sa Pilipinas? Ang Hidden Costs at Totoong Gastos sa Loob ng 5 Taon

    Isipin mo ito: pagbaba mo ng eroplano sa susunod mong bakasyon, hindi ka na makikipagsiksikan sa airport taxi lane. Sariling kotse ang sasalubong sa iyo. May picture pa sa Facebook — bagong kotse, nakatali pa ang malaking red ribbon, caption: “Katas ng Saudi.”

    Magandang pangarap iyan, kabayan. Hindi ko ito minamasama — pangarap ko rin iyan noon. Pero bago ka pumunta sa showroom sa susunod mong uwi, may kailangan tayong pag-usapan: ang presyo na nakasulat sa windshield ay hindi ang totoong presyo. Sa katunayan, ito ay halos kalahati lang ng totoong gastos.

    Ang Presyo sa Showroom ay Simula pa Lang

    Gamitin natin ang isa sa pinakasikat na kotse sa Pilipinas: ang Toyota Vios. Ngayong 2026, nagsisimula ang presyo nito sa humigit-kumulang ₱738,000. Kapag hinati mo iyan sa isip mo — “kaya ko iyan sa five years” — mukhang abot-kaya. Pero tingnan natin ang mga gastos na hindi sinasabi ng flyer.

    Mga bayarin sa araw ng pagbili

    Down payment. Karaniwang hinihingi ng mga bangko ang 15–30% ng presyo; ang karaniwan ay 20%. Sa ₱738,000 na Vios, iyan ay humigit-kumulang ₱147,600 na cash agad.

    Chattel mortgage fee. Ito ang gulat ng maraming first-time buyer: kapag inutang mo ang kotse, may singil na 2–3% ng loan amount para sa chattel mortgage — sa ₱590,000 na loan, nasa ₱12,000–₱18,000 iyan, dagdag pa ang registration nito.

    Comprehensive insurance, unang taon. Karaniwang 1.5–3% ng halaga ng kotse kada taon — nasa ₱15,000–₱22,000 para sa Vios. Kadalasang required ito ng bangko habang may utang ka.

    Mga “maliliit” na dagdag: LTO first registration, plates at stickers, tint, dash cam, floor matting, early accessories — madaling umabot ng ₱20,000–₱40,000 pa.

    Ang buwanang katotohanan

    Amortization. Sa mga kasalukuyang bank promo ngayong 2026, ang ₱738,000 na Vios na may 20% down ay nasa humigit-kumulang ₱12,660 kada buwan sa loob ng 60 buwan. Kapag tinotal mo: ₱759,600 ang babayaran mo sa loan na ₱590,400 — may ₱169,200 na interest sa loob ng limang taon.

    Gasolina. Ngayong July 2026, nasa ₱77 kada litro ang unleaded sa Metro Manila. Kung 12,000 km ang takbo mo kada taon at 12 km/L ang average ng Vios sa city driving, nasa ₱77,000 kada taon iyan — ₱385,000 sa loob ng limang taon. Oo, binasa mo nang tama: mas malaki pa sa kalahati ng presyo ng kotse.

    Parking, toll, coding. Kung may bayad ang parking sa tinitirhan o pinagtatrabahuhan ng pamilya, ₱1,000–₱3,000 kada buwan agad. Dagdag ang RFID load sa mga toll at ang Grab tuwing coding day.

    Ang mga gastos na dumarating pagtagal

    Maintenance (PMS). Nasa ₱5,000–₱10,000 kada taon ang scheduled na PMS sa casa. Pagdating ng ikatlo at ikaapat na taon, papasok ang battery (₱6,000–₱8,000), bagong tires (₱16,000–₱24,000 ang apat), brake pads, at wipers. Sa limang taon, maglaan ng ₱70,000–₱80,000 para sa maintenance — at mas malaki kung malas.

    Insurance renewal taon-taon, at pagkatapos ng tatlong taon (kasama sa initial registration ang unang tatlo), ang taunang LTO renewal at emission test na nasa ₱4,000–₱5,000 kada taon.

    Sample Computation: 5-Year Total Cost of Ownership ng ₱738,000 na Vios

    Pagsama-samahin natin ang lahat, sa loob ng limang taon:

    • Down payment: ₱147,600
    • 60 monthly amortization (₱12,660): ₱759,600
    • Chattel mortgage at iba pang fees sa pagbili: ₱18,000
    • Comprehensive insurance, 5 taon: ₱90,000
    • LTO renewal at emission (taon 4–5): ₱9,000
    • Gasolina (12,000 km/taon sa ₱77/L): ₱385,000
    • Maintenance, tires, battery: ₱75,000
    • Parking at toll (konserbatibong ₱1,500/buwan): ₱90,000

    Kabuuang cash na lalabas sa 5 taon: humigit-kumulang ₱1,574,000 — mahigit doble ng presyo sa showroom. Iyan ay ₱26,000 kada buwan.

    May maibabawas naman: pagkatapos ng limang taon, maibebenta mo pa ang Vios sa humigit-kumulang ₱350,000–₱400,000 (mataas ang resale value ng Toyota Vios). Kaya ang net na totoong gastos mo ay nasa ₱1.2M — o halos ₱20,000 kada buwan sa loob ng limang taon. Iyan ang totoong presyo ng kotse: hindi ₱738,000, kundi ₱20,000 buwan-buwan, tuloy-tuloy.

    Asset o Liability? Walang Palusot ang Kotse

    Sa Rich Dad Poor Dad ni Robert Kiyosaki, simple ang test: ang asset ay naglalagay ng pera sa bulsa mo, ang liability ay kumukuha. Sa condo o lupa, may debate pa. Sa kotse, wala: mula sa araw na lumabas ito ng showroom, bumababa na ang halaga nito habang kumukuha ito ng pera mo buwan-buwan. Ang kotse ay liability — at okay lang iyon, basta alam mo.

    May dalawang exception. Una, kung ang kotse mismo ang kumikita — Grab, delivery, negosyong naghahatid ng kita na mas malaki kaysa sa buwanang gastos nito. Pangalawa, kung ito ay tunay na kasangkapan ng kabuhayan — halimbawa, wala talagang ligtas o praktikal na paraan papasok sa trabaho o eskwela ng mga anak. Sa mga kasong iyon, ang tanong ay hindi na “asset ba ito?” kundi “sulit ba ang serbisyong binibili ko sa ₱20,000 kada buwan?”

    Ang delikado ay ang kotseng binili dahil tumaas ang sahod, dahil “deserve ko naman,” o dahil lahat ng kasabayan mo may picture na ng sasakyan sa Facebook. May pangalan iyan — lifestyle inflation, ang silent killer ng OFW savings. At bago mo ilagay ang ₱147,600 na down payment, itanong muna: nasaan na ang emergency fund? Ang ₱20,000 buwan-buwan na iyan, kung ipupunta sa tamang investment sa loob ng limang taon, ay maaaring maging panimula ng asset column mo — hindi ng gastos column.

    Kung Bibili Ka Pa Rin: Apat na Paraan para Bawasan ang Totoong Gastos

    Una, seryosohin ang used car. Ang 3–5 taong gulang na kotse ay 40–50% na ang ibinaba ng presyo — hayaan mong ibang tao ang magbayad ng pinakamahal na taon ng depreciation. Ang ₱400,000 na maayos na second-hand Vios ay parehong makakapagdala sa pamilya mo.

    Pangalawa, palakihin ang down payment o magbayad cash kung kaya. Ang ₱169,200 na interest ay gastos na nawawala kapag maliit o wala ang utang. Kung kailangan ng loan, paikliin ang term — mas mababa ang kabuuang interest.

    Pangatlo, i-right-size ang bibilhin. Kung sedan ang kailangan, huwag SUV. Ang bawat ₱100,000 na dagdag sa presyo ay may kasamang dagdag na insurance, gasolina, at maintenance taon-taon.

    Pang-apat, gawin ang buong computation bago pumirma — hindi ang monthly amortization lang. Ang tamang tanong ay hindi “kaya ko ba ang ₱12,660?” kundi “kaya ko ba ang ₱26,000 kada buwan nang hindi tinatamaan ang padala, ipon, at emergency fund?” Kung hindi, hindi pa panahon — at okay lang iyon.

    Mga Madalas Itanong (FAQ)

    Magkano ang buwanang gastos ng may kotse sa Pilipinas?

    Para sa entry-level na sedan na inutang, nasa ₱25,000–₱30,000 kada buwan ang kabuuang cash na lumalabas (amortization, gasolina, insurance, maintenance, parking) — hindi lang ang amortization na nasa ₱12,000–₱15,000.

    Ano ang mga hidden costs sa pagbili ng brand new na kotse?

    Chattel mortgage fee (2–3% ng loan), comprehensive insurance (1.5–3% ng halaga ng kotse kada taon), LTO fees, at mga accessories. Maglaan ng dagdag na ₱50,000–₱80,000 sa unang taon, hiwalay sa down payment.

    Mas matipid ba ang used car kaysa brand new?

    Kadalasan, oo. Ang 3–5 taong gulang na kotse ay nakalampas na sa pinakamabilis na depreciation, kaya mas mababa ang presyo at insurance. Ang kapalit ay mas mataas na maintenance risk — ipa-check sa mekaniko bago bilhin.

    Asset ba o liability ang kotse?

    Liability — bumababa ang halaga habang kumukuha ito ng pera buwan-buwan. Nagiging makatwiran ito kapag kumikita ito (Grab, negosyo) o tunay na kailangan ng pamilya, pero hindi ito investment.

    Magkano dapat ang sahod bago bumili ng kotse?

    Isang praktikal na panuntunan: ang kabuuang buwanang gastos ng kotse (hindi lang amortization) ay hindi dapat lumampas sa 15–20% ng take-home pay mo, may buo ka nang emergency fund, at hindi mababawasan ang ipon at padala.

    Ang Totoong Sukatan

    Walang masama sa pangarap na sariling kotse. Ang masama ay ang pangarap na hindi natin kinukwenta nang buo — kasi ang hindi nakwentang ₱20,000 kada buwan ay kinukuha sa ipon, sa emergency fund, o sa kinabukasan ng pamilya. Kung kaya mo ang buong numero nang nakangiti pa rin, bilhin mo at i-enjoy mo, kabayan — pinaghirapan mo iyan. Kung hindi pa kaya, ang paghihintay ay hindi pagkatalo. Mananatili ang mga kotse sa showroom; ang pagkakataong palaguin muna ang pera mo, hindi.

    Kung gusto mong makita kung saan talaga pumupunta ang sahod mo — at kung kasya ba ang ₱26,000 kada buwan na kotse sa totoong budget mo — subukan mo ang libreng app na ginawa ko para sa ating mga OFW: walang login, walang hinihinging data, nasa device mo lang ang lahat. Heto and link: https://katasngsaudi.com. Sana makatulong ito sa iyo bago ka pumirma ng kahit ano.

  • Paluwagan: Safe Ba ang Informal Savings Groups?

    Paluwagan: Safe Ba ang Informal Savings Groups?

    May bagong message sa group chat ninyo sa accommodation: “Mga kabayan, mag-paluwagan tayo! SAR 500 kada buwan, sampung miyembro. Pagdating ng turn mo, may SAR 5,000 ka agad. Sali na — si Ate Grace ang hahawak ng pera, kilala naman natin siya!”

    Pamilyar? Halos lahat ng OFW ay na-invite na sa ganito — sa camp, sa flat, sa office pantry, o sa Facebook group. At ang tanong na laging bumubulong sa isip natin bago mag-reply ng “Sali ako”: safe ba ang paluwagan para sa OFW?

    Ang tapat na sagot: depende — at ang “depende” na iyon ang pag-uusapan natin ngayon. Ang paluwagan ay nakatulong na sa maraming pamilya, pero marami na ring kababayan ang nabigo sa pagsali sa paluwagan.

    Ano Ba Talaga ang Paluwagan?

    Simple lang ang mekanismo: sampung tao, halimbawa, ang mag-aambag ng SAR 500 bawat buwan. Bawat buwan, isang miyembro ang tatanggap ng buong kolekta na SAR 5,000, hanggang sa makatanggap ang lahat pagkatapos ng sampung buwan.

    Pansinin ang mahalagang detalye: walang tubo. Ang ilalabas mo sa loob ng sampung buwan ay SAR 5,000, at ang matatanggap mo ay SAR 5,000 din. Ang paluwagan ay hindi investment — ito ay forced savings na may schedule, at ang tanging “puhunan” ay tiwala sa kapwa.

    Dito rin nag-uugat kung bakit ito sikat sa atin. Ayon sa 2021 Financial Inclusion Survey ng Bangko Sentral ng Pilipinas, mahigit kalahati (52%) ng mga Pilipinong nag-iipon ay nagtatago pa rin ng pera sa bahay — informal talaga ang paraan ng pag-iipon ng karamihan sa atin. Ang paluwagan ay bahagi ng kulturang iyon: mas komportable tayong mag-ipon kasama ang mga taong kilala natin kaysa sa mga institusyong pinagkakakitaan ang savings naten..

    Bakit Ito Gumagana (Kapag Gumagana)

    Hindi tayo magiging patas kung sasabihin nating puro panganib lang ito. May totoong benepisyo ang paluwagan:

    • Discipline na hindi mo kayang i-snooze. Kapag alam mong may siyam na taong naghihintay sa hulog mo, maghuhulog ka. Mas malakas iyan kaysa sa “mag-iipon ako kapag may matira.”
    • Lump sum effect. Ang SAR 500 kada buwan ay parang maliit, pero ang SAR 5,000 na buo ay pwedeng pambayad ng tuition, pang-ayos ng bahay, o panimula ng ipon.
    • Walang paperwork. Walang bank requirements, walang minimum balance, walang app na kailangang intindihin.

    Kaya nga tumatagal ang tradisyong ito — may sinasagot itong totoong pangangailangan. Ang problema ay hindi ang konsepto. Ang problema ay kung sino ang kasama mo — at kung ano-ano na ang tinatawag na “paluwagan” ngayon.

    Ang Totoong Mga Panganib ng Paluwagan

    1. Tumakbo ang kubrador o organizer

    Ito ang klasikong kwento: maayos ang unang mga buwan, tapos pagdating ng ikalima o ikaanim na buwan — biglang offline si organizer, hindi na nagre-reply, umuwi na pala ng Pilipinas. Sa Pilipinas, ang ganitong panloloko ay maaaring kasuhan ng estafa sa ilalim ng Article 315 ng Revised Penal Code. Pero heto ang mas masakit na realidad para sa atin: kapag nangyari ito sa abroad, sa pagitan ng mga OFW na walang kasulatan, walang resibo, at magkakahiwalay na ng bansa pagkalipas ng isang taon — sino ang hahabulin mo, at paano?

    2. May miyembrong bumitaw sa kalagitnaan

    Hindi lahat ng gumuguhong paluwagan ay dahil sa masamang tao. Minsan, na-terminate ang isang miyembro, nagkasakit, o kinailangang umuwi nang biglaan. Kapag bumitaw ang isa — lalo na kung nakatanggap na siya ng kanyang turn — ang natitirang miyembro ang magpapasan ng butas.

    3. Ang “online paluwagan” na hindi na talaga paluwagan

    Ito ang pinakadelikado ngayon. May mga scheme na gumagamit ng salitang “paluwagan” pero ang alok ay ganito: “Mag-invest ka ng P20,000, may guaranteed 30% ka sa loob ng 10 araw.” Kabayan, hindi iyan paluwagan — Ponzi scheme iyan na nakasuot ng damit na pamilyar sa atin. Ang Securities and Exchange Commission (SEC) ay naglabas na ng mga pampublikong babala laban sa mga ganitong “online paluwagan” na nangongolekta ng pera mula sa mga estranghero na may pangakong tubo. Tandaan: ang totoong paluwagan ay walang tubo. Sa sandaling may “guaranteed profit,” iba na ang laro. Kung aktibo ka sa mga OFW group online, basahin mo rin ang isinulat ko tungkol sa investment scams sa Facebook — magkapatid ang mga modus na ito.

    4. Zero interest, zero protection

    Kahit maayos matapos ang paluwagan, may katotohanang dapat harapin: walang PDIC insurance, walang interes, at walang institusyong sasalo kapag nagkamali. Ang buong sistema ay nakatayo sa tiwala — at ang tiwala, gaano man kaganda, ay hindi collateral.

    Sample Computation: SAR 500 Monthly, 10 Members

    Ihambing natin ang dalawang landas ng parehong SAR 500 kada buwan sa loob ng 10 buwan:

    • Paluwagan: Naihulog: SAR 5,000. Matatanggap: SAR 5,000. Tubo: SAR 0. Panganib: nakasalalay sa siyam na tao.
    • Savings account na may interes: Naihulog: SAR 5,000. May mga digital bank sa Pilipinas na nag-aalok ng 3% pataas kada taon; sa buwan-buwang deposito, aabot sa humigit-kumulang SAR 70–90 ang tubo sa parehong panahon. Hindi malaki — pero sigurado, at halos zero ang panganib.

    Ang totoong pinagkaiba ay hindi ang tubo kundi ang risk. Sa paluwagan, ang “bayad” mo sa discipline ay ang panganib na mawala ang lahat.

    Mga Red Flag: Huwag Sumali Kung…

    1. Hindi mo personal na kilala ang bawat miyembro. Hindi sapat ang “kakilala ng kakilala ko.”
    2. May ipinangakong tubo o interes. Ang totoong paluwagan ay rotation lang ng sarili ninyong pera — walang kumikita.
    3. Kailangan kang mag-recruit para “kumita.” Pyramid scheme iyan, hindi paluwagan.
    4. Ayaw magpakita ng listahan at records ang organizer. Ang transparency ay hindi dapat hinihingi pa.
    5. Puro online at estranghero ang organizer. Ang profile picture at mga screenshot ng “payouts” ay hindi katibayan ng kahit ano.
    6. Minamadali ka. “Last 2 slots na lang!” Ang sweldong pinagpaguran mo nang isang buwan ay hindi dapat ipinapasok sa desisyong limang minuto.

    Kung Sasali Ka Pa Rin: Limang Patakaran

    Hindi kita pipigilan kung ang paluwagan ninyo ay sa pagitan ng matagal nang magkakasama. Pero gawin natin itong mas ligtas:

    Step 1: Sumali lang sa mga taong kasama mo araw-araw. Katrabaho, kapitbahay sa accommodation, kapamilya — mga taong may “address” sa buhay mo, hindi lang sa Messenger.

    Step 2: Isulat ang lahat. Listahan ng miyembro, halaga, schedule ng turns, at kung sino ang humahawak ng pera. Group chat na may pinned na listahan at photo ng bawat hulugan. Parang OA? Ang kasulatan ay hindi kawalan ng tiwala — proteksyon ito ng samahan.

    Step 3: Huwag isali ang emergency fund at pera na pampadala. Ang pera sa paluwagan ay naka-lock hanggang sa turn mo. Kung ang nakataya ay ang emergency fund ng pamilya mo o ang buwanang remittance, isang aksidente lang ang katumbas ng gulo.

    Step 4: Alamin kung saan ka sa rotation. Ang mga huling turn ang may pinakamataas na panganib — sila ang pinakamatagal maghihintay at pinaka-apektado kapag may bumitaw. Kung bago ka sa grupo, itanong ito nang diretso.

    Step 5: Limitahan sa halagang kaya mong mawala. Ang masakit pero kailangang tanong: kung bukas maglaho ang perang ito, masisira ba ang budget ko? Kung oo, sobra ang hulog mo.

    Mas Ligtas na Alternatives sa Paluwagan

    Kung ang hinahanap mo ay ang discipline ng paluwagan pero ayaw mo ng panganib nito:

    • Automatic transfer sa digital bank. Mag-set ng auto-transfer tuwing sweldo — parang paluwagan na ikaw lang ang miyembro, may interes pa.
    • Pag-IBIG MP2. Government-backed savings program na bukas sa mga OFW, may dividend, at may 5-year maturity na nagsisilbing “lock” — ang discipline na hinahanap mo, may proteksyon pa ng gobyerno.
    • Time deposit. Kung ang gusto mo ay hindi magalaw ang pera, ito ang formal na bersyon ng “huwag mo muna akong pagalawin diyan.”

    Anuman ang piliin mo, iisa ang prinsipyo: ipon muna bago gastos — hindi “kung may matira.” Ang discipline na hinahanap natin sa paluwagan ay kaya ring buuin ng sistema, hindi lang ng pangako sa kapwa.

    Mga Madalas Itanong (FAQ)

    Legal ba ang paluwagan sa Pilipinas?

    Ang tradisyonal na paluwagan sa pagitan ng magkakakilala ay hindi ipinagbabawal. Pero kapag ang isang tao o grupo ay nangongolekta ng pera mula sa publiko na may pangakong tubo, kailangan na nito ng rehistro at lisensya mula sa SEC — at ang mga “online paluwagan” na ganito ang paulit-ulit nang binabalaan ng SEC.

    Ano ang magagawa ko kung tumakbo ang organizer ng paluwagan?

    Sa Pilipinas, maaaring magsampa ng reklamong estafa (Article 315, Revised Penal Code). Ipunin ang lahat ng ebidensya: chats, resibo, listahan, transfer records. Pero kung nangyari ito sa abroad at nakaalis na ng bansa ang organizer, napakahirap na ng habulan — kaya ang totoong laban ay ang pag-iwas, hindi ang paghabol.

    Safe ba ang online paluwagan sa Facebook?

    Kung estranghero ang organizer, may “guaranteed returns,” at magpapadala ka ng pera sa personal na account ng taong hindi mo kilala — iwasan mo. Ang mga ganitong scheme ang paksa ng mga babala ng SEC, at ang mga OFW ang paboritong target dahil alam nilang regular tayong nagpapadala ng pera.

    Mas maganda ba ang paluwagan kaysa savings account?

    Sa discipline, may punto ang paluwagan. Pero sa kaligtasan at tubo, talo ito. Kung kaya mong gayahin ang parehong discipline gamit ang auto-transfer sa insured na bangko, iyon ang mas matalinong choice.

    Magkano ang dapat kong ihulog sa paluwagan?

    Hindi hihigit sa halagang kaya mong mawala nang hindi nasisira ang budget mo — para sa karamihan, nasa 5–10% ng monthly income, at hindi kailanman ang emergency fund o ang pambayad ng bills.

    Ang Tiwala ay Ibinibigay sa Tao, Hindi sa Sistema

    Ang paluwagan ay salamin ng isa sa pinakamagagandang ugali nating mga Pilipino: ang bayanihan. Hindi ko ito minamasama — ilan sa pinaka-disiplinadong nag-iipon na nakilala ko sa abroad ay nagsimula sa paluwagan ng mga officemates nila, at natapos nang maayos dahil magkakasama sila araw-araw at walang makakatakbo nang hindi nakikita ng lahat.

    Pero ito ang aral na dala ko mula sa mahigit 18 taon sa abroad: ang tiwala ay ibinibigay sa tao, hindi sa sistemang walang proteksyon. Pwede mong mahalin ang mga kasamahan mo at tanggihan pa rin ang paluwagan nila. Hindi iyon pagtataksil, kabayan — pag-iingat iyon sa katas ng sarili mong pawis.

    Kung gusto mong subaybayan ang ipon mo — nasa paluwagan man o nasa bangko — subukan mo ang libreng app na ginawa ko para sa ating mga OFW: walang login, walang hinihinging data, at ang lahat ay nasa device mo lang. Bisitahin ang link: https://katasngsaudi.com. Sana makatulong ito sa iyo tulad ng naitulong nito sa akin.
  • Pasalo House and Lot: Murang Daan sa Sariling Bahay o Utang na Minana Mo Lang?

    Pasalo House and Lot: Murang Daan sa Sariling Bahay o Utang na Minana Mo Lang?

    Kakauwi mo lang galing duty, nakahiga ka na sa kama sa accommodation, nag-scroll sa mga social media feed. May tumambad na post: “RUSH PASALO! House and lot sa Sta. Rosa, Laguna. ₱300K cash-out lang, tapos ituloy mo na lang ang ₱11K monthly sa Pag-IBIG. Owner leaving for good.” Sa comments, sunod-sunod ang “PM sent po.” Sa isip mo: sa ganitong presyo, baka ito na ang pinakamalapit mong chance na magka-bahay ang pamilya.

    Kabayan, bago ka rin mag-“PM sent,” pag-usapan muna natin nang tapat kung ano talaga ang pinapasok mo sa isang pasalo house and lot. Hindi ito laging scam — pero hindi rin ito laging bargain. Ang tapat na sagot: depende, at ang “depende” na iyon ang bubusisiin natin ngayon.

    Ano Ba Talaga ang Pasalo House and Lot?

    Sa pasalo — o “assume balance” — ililipat sa iyo ng original na bumili ang kanyang rights sa property at ang natitirang utang nito. Babayaran mo siya ng cash-out bilang kabayaran sa mga naihulog na niya, tapos ikaw na ang magpapatuloy ng monthly amortization sa developer, bangko, o Pag-IBIG hanggang matapos ang loan.

    Karaniwang dahilan ng nagpapasalo: natapos ang kontrata sa abroad, hindi na kaya ang hulog, nagkasakit, o aalis ng bansa. Madalas, kapwa OFW din ang nasa kabilang dulo ng transaksyon. Kaya patas tayo sa dalawang panig — titingnan natin ang panganib para sa bumibili at sa nagbebenta.

    Bakit Nakaka-akit ang Pasalo — at Hindi Ito Laging Masama

    Hindi tayo magiging patas kung sasabihin nating puro panganib lang ito. May totoong benepisyo ang maayos na pasalo:

    • Mababa ang entry cost. Hindi ka na mag-iipon ng buong downpayment; papasok ka sa loan na bahagi nang bayad. Minsan, naka-lock pa sa lumang presyo ng developer na mas mura kaysa sa market ngayon.
    • Tapos na ang bahay. Hindi tulad ng pre-selling na taon mo pang hihintayin — basahin mo rin ang isinulat ko tungkol sa mga hidden costs ng pre-selling condo — sa pasalo, nakikita mo na ang aktwal na bahay bago ka magbayad.
    • Para sa nagbebenta, ito ay marangal na exit. Mas maganda ang maayos na pasalo kaysa i-abandona ang bahay, ma-foreclose, at mawala lahat ng pinaghirapan.

    At legal itong kasunduan kapag dumaan sa tamang proseso at may nakasulat na pahintulot ng nagpapautang. Ang problema, karamihan sa pasalo ngayon ay hindi dumadaan doon.

    Ang Totoong Mga Panganib

    Kung ikaw ang bibili

    1. Nakapangalan pa rin sa iba ang lahat. Sa maraming pasalo, “tayo-tayo lang” ang usapan — walang alam ang Pag-IBIG o bangko. Ang titulo at loan ay nasa pangalan pa rin ng original buyer. Kahit ilang taon kang naghulog, sa mata ng batas, hindi ikaw ang may-ari. Kapag namatay siya, nagbago ang isip, o may iba pa palang pinagbentahan, mahaba at magastos na laban ang aabutin mo.
    2. Minanang utang. Baka may arrears, penalties, o unpaid association dues na hindi sinabi sa iyo. Kaya ang unang hakbang ay laging Statement of Account mula mismo sa Pag-IBIG, bangko, o developer — hindi mula sa screenshot ng nagbebenta.
    3. Pasalo-benta modus. May mga nagpapanggap na may-ari na kumukuha ng cash-out mula sa dalawa o tatlong biktima nang sabay-sabay, tapos maglalaho. Ganito rin ang modus na paulit-ulit binabalaan ng PNP Highway Patrol Group sa pasalo ng sasakyan — at ginagamit na rin ito sa bahay.

    Kung ikaw ang magpapasalo

    1. Kapag tumigil maghulog ang kumuha, ikaw pa rin ang hahabulin. Pangalan mo ang nasa loan; hangga’t walang pormal na assumption na inaprubahan ng nagpapautang, ikaw pa rin ang may utang. Masisira ang record mo at maaari kang ma-foreclose kahit “naibenta” mo na ang bahay.
    2. Alamin muna ang Maceda Law. Kung developer in-house financing ang hulugan mo at dalawang taon ka na o higit pang naghuhulog, may karapatan ka sa cash surrender value na 50% ng lahat ng naibayad mo kapag na-cancel ang kontrata — tumataas pa ito pagkalampas ng limang taon, hanggang 90% — sa ilalim ng RA 6552 o Maceda Law. Ikumpara ito sa cash-out na inaalok sa iyo; minsan mas malaki pa ang refund na karapatan mo kaysa sa ibabayad ng pasalo buyer.

    Sample Computation: Magkano ba talaga ang isang Pasalo?

    Si Kuya Marlon, welder sa Dammam, SAR 3,500 ang sahod — mga ₱57,500 sa palitan na ₱16.44 kada riyal ngayong Hulyo 2026. May nakita siyang pasalo house and lot sa Laguna: original contract price ₱2.5 million, cash-out na ₱300,000, at natitirang balance sa Pag-IBIG na ₱1.8 million sa loob ng 25 taon. Heto ang totoong bilihan:

    • Cash-out: ₱300,000 ≈ SAR 18,250. Halos limang buwang sahod ni Kuya Marlon.
    • Monthly amortization: Sa 5.75% na rate (ang mga rate ng Pag-IBIG ngayong 2026 ay mula 4.5% promo hanggang 5.75% pataas, depende sa laki ng loan at repricing period), ang ₱1.8M sa 25 taon ay mga ₱11,300 kada buwan — mga SAR 690.
    • One-time fees sa pormal na assumption: ₱2,000 application fee at ₱1,000 assumption fee sa Pag-IBIG, dagdag pa ang documentary stamp tax (mga ₱13,500 sa ₱1.8M na balance), transfer tax, registration, at notaryo — humigit-kumulang ₱20,000 lahat-lahat.
    • Kabuuang gastos hanggang matapos: ₱300,000 + ₱20,000 + (₱11,300 × 300 buwan) ≈ ₱3.7 million.

    Ang ₱11,300 buwan-buwan ay halos 20% ng sahod ni Kuya Marlon — sa loob ng 25 taon. Kaya ba ito nang hindi ginagalaw ang emergency fund at hindi nababawasan ang padala? Iyan ang totoong tanong, hindi kung mura ang cash-out.

    At ang mas malalim na tanong: maglalagay ba ang bahay na ito ng pera sa bulsa mo — paupahan ba ito habang nasa abroad ka — o kukuha lang ito ng pera buwan-buwan? Hindi lahat ng bahay ay investment. Walang masama sa pagbili ng bahay bilang tahanan ng pamilya; ang masama ay tawagin itong “investment” para bigyang-katwiran ang hulog na hindi naman kakayanin ng budget.

    Paano Gawing Ligtas ang Pasalo

    1. Dumaan sa pormal na assumption. Sa Pag-IBIG, may proseso para dito: mag-a-apply ang bumibili na parang bagong borrower, at kapag inaprubahan, pormal nang makakalas ang original owner at ililipat sa pangalan mo ang obligasyon. Sa bangko at developer, humingi ng nakasulat na consent bago magbayad.
    2. I-verify ang lahat ng papeles. Certified true copy ng titulo mula sa Registry of Deeds (tingnan ang mga annotation), latest Statement of Account, valid ID ng may-ari, at kung kasal siya, pirma ng asawa.
    3. Nakasulat at notaryado ang kasunduan. Deed of Transfer of Rights with Assumption of Obligation o Deed of Sale with Assumption of Mortgage — hindi lang resibo at usapang bibig. Tandaan natin: ang tiwala, gaano man kaganda, ay hindi collateral.
    4. Kapag sinabing “hindi na kailangan ng approval para mabilis” — red flag iyan, hindi convenience. Diyan mismo nangyayari ang karamihan ng pasalo scam.

    Mga Hakbang na Pwede Mong Gawin Ngayong Linggo

    1. Kung may tinitingnan kang pasalo listing, hingin ang tatlong bagay bago pag-usapan ang presyo: latest Statement of Account, kopya ng titulo, at valid ID ng may-ari.
    2. Pumunta — o magpa-verify sa kapamilya sa Pilipinas — sa Pag-IBIG branch, bangko, o developer office para kumpirmahin ang balance at kung updated ang hulog.
    3. Gawin ang sarili mong computation tulad ng kay Kuya Marlon: cash-out + fees + kabuuang amortization, tapos ikumpara sa presyo ng ibang bahay sa parehong lugar.
    4. Huwag galawin ang emergency fund para sa cash-out. Kung mauubos ang ipon mo para makapasok sa pasalo house and lot, hindi pa ito ang tamang panahon — basahin mo muna ang isinulat ko tungkol sa emergency fund para sa pamilyang OFW.
    5. Maglaan ng budget para sa abogado o lisensyadong broker sa pagproseso. Ang ilang libong bayad sa konsulta ay mas mura kaysa sa ₱300,000 na mawawala sa maling transaksyon.

    Ang pasalo house and lot ay parang relay race: maganda ang takbo kung maayos ang abot ng baton — pero kapag nabitawan ito sa ere, dalawang runner ang talo. Kung gagawin nang tama, dokumentado, at may basbas ng nagpapautang, puwede itong maging makatarungang deal para sa dalawang kabayan. Pero kung minamadali ka at puro tiwala ang kalakal, tumalikod at lumakad ka palayo. Marami pang opportunity magka-bahay — iisa lang ang ipon mo.

    Para sa iba pang tapat na usapan tungkol sa pera ng OFW, bisitahin mo ang https://katasngsaudi.com/blog.

  • Pre-Selling Condo sa Metro Manila: Ang Mga Hidden Costs — at Asset Ba Ito o Liability?

    Pre-Selling Condo sa Metro Manila: Ang Mga Hidden Costs — at Asset Ba Ito o Liability?

    Nasa annual vacation ka. Dinala ka ng agent sa model unit — malamig ang aircon, mabango, may staging na sofa at mood lighting. Nakangiti siyang nagturo sa flyer: “Own your condo for as low as ₱15,000 a month!” Sa isip mo: kaya ko ito. Halos katumbas lang ng isang buwang padala.

    Kabayan, bago ka pumirma sa reservation agreement, basahin mo muna ito. Hindi ako laban sa condo. Pero pagkatapos ng 18 taon bilang OFW, may isang bagay akong natutunan tungkol sa real estate: ang presyo sa flyer ay hindi kailanman ang totoong presyo.

    Bakit Kaakit-akit ang Pre-Selling sa mga OFW

    Mas mura nga ang pre-selling condo kaysa ready-for-occupancy — kadalasang 20–30% ang tipid — at hulugan pa ang down payment habang itinatayo ang building. Para sa OFW na may steady na sahod sa abroad, mukhang perpekto ang plano: maghuhulog ka habang nasa Saudi, at pagbalik mo, may susi ka na.

    Iyan ang kwento sa brochure. Ngayon, tingnan natin ang mga numerong wala sa brochure.

    Ang Mga Hidden Costs ng Pre-Selling Condo

    1. Mga bayarin bago at habang naghuhulog

    Reservation fee. Karaniwang ₱20,000–₱50,000 — at kadalasang non-refundable kapag nagbago ang isip mo.

    Miscellaneous o transfer charges. Ito ang pinakamalaking gulat ng mga first-time buyer: karaniwang 4–8% ng Total Contract Price (TCP). Kasama rito ang documentary stamp tax (1.5%), transfer tax (0.5–0.75%), registration fee (0.25%), notarial at title processing. Sa ₱4.5M na unit, ₱180,000 hanggang ₱360,000 iyan. May developer na isinasama ito sa monthly, may naniningil ng lump sum.

    VAT. Kapag lampas ₱3.6M ang presyo ng residential unit, may 12% VAT (ayon sa BIR Revenue Regulations 1-2024, epektibo simula January 2024). Karamihan ng bagong 1-bedroom sa Metro Manila ay lampas na diyan. Linawin kung kasama na ito sa presyo o idaragdag pa.

    Parking. Hindi ito kasama sa unit. Sa Metro Manila, ₱800,000 hanggang mahigit ₱1.5M pa ang parking slot — at laging may VAT ito, kahit VAT-exempt ang unit mo.

    2. Mga bayarin sa turnover

    Move-in o turnover fees: karaniwang ₱15,000–₱50,000 depende sa developer. Advance association dues: kadalasang isang taon in advance — sa humigit-kumulang ₱100 kada sqm kada buwan, ang 30 sqm na unit ay ₱36,000 agad. Utility deposits at meter installation: ₱15,000–₱25,000. At mula turnover, ikaw na rin ang magbabayad ng real property tax taon-taon.

    At huwag kalimutan: “bare unit” ang karamihan ng turnover. Minsan sahig lang ang tapos — ang kusina, aircon, ilaw, at kama ay ikaw pa ang bibili. Madaling abutin ng ₱150,000–₱400,000 ang basic na finishing at furnishing.

    3. Ang balloon sa dulo: ang loan

    Ito ang hindi napapansin ng marami: pagkatapos mong hulugan ang down payment sa loob ng 3–5 taon, ang natitirang 80–90% ng presyo ay babayaran sa isang bagsakan — kadalasan sa pamamagitan ng bank o Pag-IBIG loan. Ibig sabihin, bagong processing fees, appraisal fee, fire insurance, mortgage redemption insurance — at kailangan mong ma-approve. Kung nag-expire ang contract mo sa abroad sa maling panahon, diyan madalas nagkakaproblema.

    4. Kung magbago ang isip mo (o ang sitwasyon mo)

    Ang pangunahing proteksyon mo ay ang Maceda Law (RA 6552): kapag nakapaghulog ka ng at least dalawang taon at na-cancel ang contract, may karapatan ka sa refund na 50% ng kabuuang naibayad mo, tumataas ng 5% kada taon pagkalampas ng limang taon, hanggang 90%. Pero kung wala pang dalawang taon ang hulog mo, grace period lang ang garantiya ng batas — maaaring mawala ang lahat ng naihulog. Idagdag pa ang delay risk: may mga proyektong natatapos nang isa hanggang dalawang taong huli, habang tuloy-tuloy ang renta mo o ng pamilya mo.

    Sample Computation: ₱4.5M na 1-Bedroom sa Metro Manila

    List price: ₱4,500,000. Miscellaneous charges sa 6% average: ₱270,000. Move-in fees at deposits: humigit-kumulang ₱50,000. Isang taong advance dues (30 sqm): ₱36,000. Basic finishing at furnishing: ₱250,000.

    Kabuuang hindi mo nakita sa flyer: humigit-kumulang ₱600,000 — mahigit 13% ng presyo. Wala pa riyan ang parking, at wala pa ang mga bayarin sa loan.

    Asset Ba o Liability? Ang Test ni Kiyosaki

    Sa Rich Dad Poor Dad ni Robert Kiyosaki, simple lang ang panukat: ang asset ay naglalagay ng pera sa bulsa mo; ang liability ay kumukuha ng pera mula sa bulsa mo. Hindi mahalaga kung ano ang tawag ng agent — ang mahalaga ay ang direksyon ng cash flow. Gamitin natin ang test sa tatlong senaryo.

    Senaryo 1: Pauupahan mo

    Halimbawa: ₱3.6M ang na-loan mo sa 8% interest sa loob ng 15 taon — humigit-kumulang ₱34,000 kada buwan ang amortization. Ang katulad na 1BR ay pinauupahan ngayon sa ₱18,000–₱22,000. Bawasan pa ng dues, property tax, repairs, at mga buwang walang tenant — ang net ay malamang nasa ₱14,000–₱16,000 lang.

    Buwan-buwan, kumukuha pa rin ang condo ng halos ₱20,000 mula sa bulsa mo. Sa cash-flow test, liability pa ito habang malaki ang utang. Nagiging asset lang ito kapag malaki ang down payment kaya maliit ang amortization, o kapag bayad na ang loan.

    Senaryo 2: Titirhan ng pamilya mo

    Walang rental income; may buwanang dues, tax, at maintenance. Sa Kiyosaki test, liability ito — pera na lumalabas kada buwan. Masama ba iyon? Hindi. Ang tahanan ng pamilya ay may halagang hindi nasusukat sa pera. Ang punto lang: tawagin natin ito sa totoong pangalan — gastos ito para sa pamilya, hindi investment. Kapag malinaw iyan sa isip mo, mas tama ang magiging mga desisyon mo.

    Senaryo 3: Walang laman, “for appreciation”

    Ito ang pinaka-delikado. May dues ka, may tax, may amortization — at umaasa ka lang na tataas ang presyo balang araw. Ang appreciation ay hindi garantisado, at hindi mo ito nakakain habang naghihintay. Kung ang buong plano ay “tataas din iyan,” hindi iyan plano.

    Kung seryoso ka sa pagbuo ng sariling asset column — mga bagay na kikita para sa iyo kahit nakauwi ka na — makakatulong ang gabay na Mula Remittance Patungong Asset: Ang OFW Financial Exit Strategy, at siguraduhing malinaw sa iyo ang pagkakaiba ng savings at investment bago ilagay ang milyon-milyong katas ng paghihirap mo sa isang unit na semento.

    Limang Gawin Bago Ka Pumirma

    Una, i-verify sa DHSUD kung may License to Sell ang mismong proyekto — hindi lang ang developer — bago ka magbayad ng kahit ano. Bawal silang mangolekta nang wala nito.

    Pangalawa, hingin ang kumpletong computation nang nakasulat: TCP, miscellaneous fees, VAT, parking, at lahat ng turnover costs. Ang hindi nakasulat sa Contract to Sell ay puwede mong tanungin — sa ilalim ng Section 25 ng PD 957, standard registration fees lang ang puwedeng singilin sa paglabas ng titulo.

    Pangatlo, gawin ang cash-flow test bago bumili, hindi pagkatapos. Kung pauupahan: magkano talaga ang net pagkatapos ng lahat ng gastos? Kung titirhan: kaya ba ng budget nang hindi tinatamaan ang ipon at padala?

    Pang-apat, siguraduhing buo pa rin ang emergency fund mo pagkatapos ng down payment. Ang condo ay hindi puwedeng i-withdraw kapag na-ospital si Nanay.

    Panglima, huwag uutang para sa reservation fee o down payment. Kapag kailangan mong umutang para makapasok, hindi mo pa ito kayang pasukin — at okay lang iyon. Mananatili ang mga condo; ang pagkakataong mag-ipon nang tama, hindi.

    Mga Madalas Itanong (FAQ)

    Magkano ang hidden costs ng pre-selling condo sa Philippines?

    Karaniwang 4–8% ng contract price ang miscellaneous at transfer charges, at may dagdag pang ₱100,000–₱350,000+ sa turnover para sa move-in fees, advance dues, deposits, at finishing. Sa Metro Manila, maglaan ng 10–15% on top ng presyo sa flyer.

    Ma-refund ko ba ang hulog ko kapag hindi ko na kaya?

    Sa ilalim ng Maceda Law (RA 6552), kapag dalawang taon o higit ang naihulog mo at na-cancel ang contract, may karapatan ka sa 50% cash surrender value (aabot hanggang 90% pagtagal). Kung wala pang dalawang taon, grace period lang ang garantiya — kaya timbangin nang mabuti ang kakayahang maghulog bago pumirma.

    Asset ba ang condo na tinitirhan ng pamilya ko?

    Sa cash-flow na pananaw, hindi — kumukuha ito ng pera buwan-buwan. Mahalaga ito bilang tahanan, pero sa financial plan mo, ilista ito bilang gastos, hindi investment.

    May VAT ba ang pre-selling condo?

    Kapag lampas ₱3.6M ang presyo ng residential unit, may 12% VAT (BIR RR 1-2024, simula January 2024). Ang parking ay laging may VAT, hiwalay man o kasabay ng unit ang pagbili.

    Paano ko malalaman kung legit ang developer?

    Dapat may License to Sell ang proyekto mula sa DHSUD bago sila mangolekta ng kahit anong bayad. Puwede itong i-verify sa DHSUD (dhsud.gov.ph). Kapag ang sagot ay “pina-process pa lang po,” huwag munang magbayad.

    Ang Totoong Sukatan

    Ang condo ay hindi masama, at hindi rin ito milagro. Isa itong malaking desisyong pinansyal na dapat pinapasok nang dilat ang mata: alam ang lahat ng gastos, tapat sa sarili kung asset ba talaga ito o gastos, at hindi isinusugal ang emergency fund ng pamilya. Ang katas ng pinaghirapan mo sa abroad ay dapat may malinaw na pupuntahan — hindi lang magandang kwento sa model unit.

    Paalala: edukasyon ang layunin ng artikulong ito, hindi personalized na payo. Para sa ganito kalaking desisyon, kumonsulta sa lisensyadong real estate broker o financial advisor — mas mabuti kung isa na walang makukuhang commission sa binebenta sa iyo. Kung gusto mo munang makita nang malinaw kung saan pumupunta ang sahod mo — at kung kaya mo bang maghulog ng condo nang hindi nasasakripisyo ang ipon at padala — ginawa ko ang https://katasngsaudi.com para sa mga katulad nating OFW. Libre ito, walang login, at ang data mo ay nananatili sa device mo. Sana makatulong ito sa iyo tulad ng naitulong nito sa akin.
  • Rich Dad Poor Dad para sa OFW: Mga Aral ng Sikat na Libro, Ipinaliwanag sa Simpleng Paraan

    Rich Dad Poor Dad para sa OFW: Mga Aral ng Sikat na Libro, Ipinaliwanag sa Simpleng Paraan

    Katatapos mo lang magpadala. Sakto na naman — padala, bayad sa kuwarto, load, konting baon hanggang sa susunod na sweldo. Habang nakahiga ka sa double deck sa accommodation, napansin mo ang kababayan mo sa kabilang kama, may binabasang lumang libro na kupas na ang purple na cover. “Ano yan, pare?” tanong mo. Ngumiti lang siya: “Ito raw ang librong nagpabago ng buhay ng maraming tao. Rich Dad Poor Dad.”

    Malamang narinig mo na ang pangalang iyan, kabayan. Ito ang isa sa pinakamabentang libro tungkol sa pera sa buong mundo — isinulat ni Robert Kiyosaki noong 1997, at hanggang ngayon ay binabasa pa rin. Pero heto ang totoo: hindi lahat ng nakabasa ay naintindihan ito, at hindi lahat ng aral dito ay swak sa buhay nating mga OFW.

    Kaya ngayon, pag-usapan natin ito nang simple. Walang mahirap na termino, walang kailangang diploma sa business. Kukunin natin ang mga aral na kapaki-pakinabang para sa atin — at haharapin din natin nang tapat ang mga bahagi ng libro na dapat nating i-filter.

    Ang Kuwento ng Dalawang Tatay

    Si Robert Kiyosaki ay lumaki sa Hawaii na may dalawang “tatay.” Ang tunay niyang ama — ang tawag niya ay “Poor Dad” — ay matalino, may mataas na pinag-aralan, at may stable na trabaho sa gobyerno. Ang “Rich Dad” naman ay ang tatay ng kaibigan niya: hindi man nakatapos ng pag-aaral, pero naging isa sa pinakamayayaman sa kanilang lugar dahil sa negosyo.

    Pareho silang masipag. Pareho silang mabuting tao. Pero magkaiba ang paraan ng pag-iisip nila tungkol sa pera. Ang Poor Dad, lagi ang sinasabi: “Mag-aral ka nang mabuti para makahanap ka ng magandang trabaho.” Ang Rich Dad naman: “Mag-aral ka nang mabuti para matutunan mong paganahin ang pera mo.”

    Pamilyar ba, kabayan? Ang karamihan sa atin ay pinalaki sa payo ng Poor Dad. At hindi iyon masama — ang sipag at pag-aaral ang nagdala sa atin dito sa abroad. Pero ang tanong ng libro: pagkatapos ng sipag, ano na? Doon papasok ang mga aral na ito.

    Aral #1: Ang Pagkakaiba ng Asset at Liability

    Kung isa lang ang matatandaan mo sa buong libro, ito na iyon. Simple lang ang pagkakapaliwanag ni Kiyosaki, at ito ang bersyon natin sa Taglish:

    Ang ASSET ay ang bagay na naglalagay ng pera sa bulsa mo. Ang LIABILITY ay ang bagay na kumukuha ng pera sa bulsa mo.

    Iyon lang. Ang kuwarto sa boarding house na may nagbabayad na tenant? Asset — kumikita iyan buwan-buwan. Ang motorsiklo na inutang at binabayaran mo pa ang gasolina, mentena, at registration? Liability — kumukuha iyan ng pera, hindi nagbibigay.

    Dito nadadapa ang marami sa atin. Sa unang sweldo increase o bagong kontrata, ang una nating iniisip ay ang bibilhin — bagong cellphone, bagong TV para sa bahay, sasakyan. Hindi masamang mangarap ng mga ito. Pero kung liability lahat ang binibili natin at walang kahit isang asset, tataas man ang sweldo, mananatiling zero ang natitira. Isinulat ko na dati kung saan talaga napupunta ang pera nating mga OFW — basahin mo rin ang tungkol sa pagkakaiba ng savings at investment kung gusto mong palalimin ito.

    Compute Natin: Dalawang Kabayan, Parehong SAR 250 kada Buwan

    Gawin nating totoo ang aral. Ipagpalagay natin na may dalawang kabayan sa parehong kampo, parehong may SAR 2,000 na sweldo, at parehong may extra na SAR 250 kada buwan (humigit-kumulang ₱4,100 sa kasalukuyang palitan na mga ₱16.50 kada riyal).

    Si Kabayan A: kinuha ang pinakabagong flagship phone sa installment — SAR 250 kada buwan sa loob ng 12 buwan. Kabuuang bayad: SAR 3,000, o mga ₱49,500. Pagkalipas ng isang taon: luma na ang phone, kalahati na lang ang halaga kung ibebenta, at wala itong pinapasok na pera. Liability.

    Si Kabayan B: nagbukas ng MP2 savings sa Pag-IBIG at naghulog ng ₱4,000 kada buwan. Pagkalipas ng isang taon: ₱48,000 ang naipon niya, at may dividend pa ito — sa mga nakaraang taon, nasa 6% hanggang 7% kada taon ang ibinigay ng MP2 ayon sa Pag-IBIG Fund (tandaan: hindi ito garantisado taun-taon, pero ito ang track record). Kung ipagpapatuloy niya ito nang limang taon, lalampas sa ₱240,000 ang hulog niya — at ang dividends, idadagdag pa. Ang pera niya, nagsimula nang magtrabaho para sa kanya.

    Parehong SAR 250. Magkaibang direksyon. Iyan ang buod ng Rich Dad Poor Dad.

    Aral #2: Huwag Lang Magtrabaho para sa Pera — Paturuhan ang Pera na Magtrabaho

    Ang sabi ni Kiyosaki: ang mahirap at middle class ay nagtatrabaho para sa pera; ang mayaman, pinagtatrabaho ang pera nila.

    Sa unang basa, parang nakakainis iyan — paano naman tayo, na literal na nagpapagal sa init ng disyerto para sa sweldo? Pero heto ang tamang pagbasa para sa atin: ang sweldo natin sa abroad ay ang BINHI, hindi ang ani. Ang tunay na layunin ng bawat kontrata ay hindi lang ang susunod na padala, kundi ang unti-unting pagbuo ng mga bagay na kikita kahit wala na tayo sa abroad — ipon na may dividend, maliit na negosyo, kuwartong pinauupahan.

    Kapag ang bawat riyal na kinikita natin ay napupunta lahat sa gastos, ang totoo niyan, tayo ang makina. Pag tumigil tayo, titigil ang lahat. Ang hamon ng libro: bawat sweldo, may kahit maliit na bahagi na itabi mo para sa sarili mong asset column. Kahit SAR 100 muna. Ang tawag dito ng mga libro sa budgeting: bayaran mo muna ang sarili mo bago ang lahat.

    Aral #3: Ang Financial Education ay Mas Mahalaga kaysa Laki ng Sweldo

    May kilala ka bang kabayan na sampung taon na sa abroad, malaki ang sweldo, pero wala pa ring maipakita? May kilala ka rin bang tindera sa Pilipinas na maliit ang kita pero nakapagpatapos ng mga anak at may naipundar pa? Iyan ang punto ni Kiyosaki: hindi ang laki ng kita ang nagpapayaman, kundi ang alam mo tungkol sa pera.

    Hindi tayo tinuruan nito sa eskwela. Ayon nga sa 2021 Financial Inclusion Survey ng Bangko Sentral ng Pilipinas, mahigit kalahati ng mga Pilipinong nag-iipon ay nagtatago pa rin ng pera sa bahay — hindi dahil bobo tayo, kundi dahil walang nagturo sa atin ng iba pang paraan. Kaya huwag kang mahiya kung ngayon ka pa lang natututo, kabayan. Ang pagbabasa mo ng article na ito ay financial education na. Libre iyan, at walang pinipiling edad.

    Aral #4: Mula “Hindi Ko Kaya” Tungo sa “Paano Ko Ito Kakayanin?”

    Isa pa sa mga tumatak na aral ng libro: ang Poor Dad, madalas sabihin ang “Hindi natin kayang bilhin iyan.” Ang Rich Dad, ibang tanong ang itinuturo: “Paano ko ito makakayanan?”

    Ang unang pangungusap ay nagsasara ng isipan; ang pangalawa, nagbubukas. Para sa atin: imbes na “imposibleng makapag-ipon sa laki ng padala,” subukan ang “paano ako makakapag-ipon kahit SAR 100 kada buwan?” Imbes na “wala akong pang-negosyo pag-uwi,” tanungin ang “anong skill ko dito sa abroad ang pwede kong pagkakitaan sa Pilipinas?” Ibang klase ng solusyon ang lumalabas kapag binago mo ang tanong. Pero paalala: ang tanong na ito ay para sa mga pangarap at asset — hindi ito dahilan para mag-utang ng gadget o bakasyon.

    Ang Mga Aral na Hindi Natin Susundin Nang Buo

    Hindi tayo magiging patas kung puro papuri lang ang ibibigay natin sa libro. May mga bahagi itong kailangan nating i-filter bilang mga OFW:

    Una, ang sinabi niyang “savers are losers.” Para kay Kiyosaki, talo ang nag-iipon lang dahil maliit ang interes sa bangko. May punto siya — pero para sa isang OFW na isang memo lang ang layo sa pagka-terminate o biglaang pag-uwi, ang emergency fund ay hindi pagkatalo. Ito ang unang pader na poprotekta sa pamilya mo. Ipon muna ng pang-anim na buwang gastusin, bago ang kahit anong investment. Walang debate diyan.

    Pangalawa, ang “your house is not an asset.” Mainit na usapan ito, lalo na sa ating mga pangarap ang sariling bahay. Ang mas malumanay at mas totoong bersyon para sa atin: hindi lahat ng bahay ay investment. Ang bahay na tinitirhan ng pamilya mo ay may halagang hindi nasusukat sa pera — pero huwag mo itong ituring na “puhunan” na kikita. Kung gusto mo ng bahay na kumikita, iba ang usapan — tulad ng pinag-usapan natin sa hidden costs ng pre-selling condo, hindi lahat ng property ay asset.

    Pangatlo, ang mga payo niya tungkol sa utang at taxes na para sa mga negosyante sa Amerika. Hindi natin kontexto iyon. Ang utang, sa karanasan ng karamihan sa atin, ay mas madalas na bitag kaysa tulay. Manatili tayo sa simpleng prinsipyo: iwasan ang utang para sa mga bagay na lumiliit ang halaga.

    At bilang mga Pilipinong may pananampalataya, tandaan natin: ang layunin ng lahat ng ito ay hindi ang yumaman para sa yaman. Tayo ay katiwala lamang ng mga biyayang dumadaan sa mga kamay natin — ang mabuting pamamahala nito ay paglilingkod sa pamilya at sa kapwa, hindi karera ng pagpapayabangan.

    Mga Hakbang Ngayong Linggo

    Huwag nating hayaang matapos ito sa pagbabasa lang. Heto ang tatlong simpleng hakbang na kaya mong gawin ngayong linggo:

    Una, ilista mo ang lahat ng binabayaran mo buwan-buwan, at markahan ang bawat isa: asset ba ito o liability? Huwag kang manghuhusga sa sarili — alamin mo lang muna ang totoo.

    Pangalawa, pumili ng isang halaga — kahit SAR 100 — na itatabi mo sa sarili mo sa susunod na sweldo, bago ang padala at bago ang kahit ano. Ito ang simula ng asset column mo.

    Pangatlo, kung wala ka pang emergency fund, iyan muna ang unahin bago ang kahit anong investment na maririnig mo. At kung may mag-aalok sa iyo ng “guaranteed na kita” ngayong linggo — alam mo na ang sagot.

    Ang Rich Dad Poor Dad ay hindi perpektong libro, pero ang pinakamahalagang aral nito ay simple: binubuksan nito ang isip natin na ang pera ay pwedeng pag-aralan — at ang pag-aaral na iyon ay para sa lahat, hindi lang sa mayayaman o sa matatalino sa math. Ikaw, kabayan, kaya mo ito.

    Para sa iba pang mga gabay sa pag-iipon, pag-iwas sa scam, at paghahanda sa pag-uwi for good, bisitahin ang https://katasngsaudi.com/blog.

  • Ang Negosyong Dala Mo Na Pala Pauwi: Skills-Based Service Business para sa OFW

    Ang Negosyong Dala Mo Na Pala Pauwi: Skills-Based Service Business para sa OFW

    Sampu, labinlima, dalawampung taon kang naging aircon technician sa Saudi, electrician sa Bahrain, auto mechanic sa Qatar, o sous-chef sa isang 5-star hotel sa Dubai. Tapos pag-uwi mo for good, ang unang naiisip nating negosyo ay… sari-sari store? Kabayan, sandali lang. May negosyo ka na palang dala pauwi — nasa kamay mo mismo.

    Ito ang pinaka-hindi pinapansin na yaman ng OFW: ang skills na hinasa ng mga dekada sa abroad. Sa Rich Dad Poor Dad, isa sa mga aral ni Kiyosaki ay “work to learn, not just to earn” — magtrabaho para matuto, hindi lang para kumita. Ang magandang balita: kahit hindi mo iyon sinasadya, natuto ka na. Ang tanong na lang ay kung pagkakakitaan mo ito para sa sarili mo, o ililibing mo kasama ng exit visa.

    Bakit Ito ang Pinakamatalinong Unang Negosyo ng Karamihan

    Pinakamaliit na kapital. Ang aircon cleaning business ay nagsisimula sa mga kagamitang nasa ₱50,000–₱150,000 — pressure washer, kobrador ng tubig, tools, at motorsiklo kung wala pa. Ikumpara mo sa ₱500,000 ng laundry shop o milyon ng paupahan. Ang puhunan mo ay ang skill — at bayad na iyon ng mga taon mo sa abroad.

    Pinakamataas na margin. Sa Metro Manila at malalaking lungsod ngayon, ang standard na cleaning ng window-type aircon ay nasa ₱500–₱1,000 kada unit, at mas mataas sa split-type at malalaking unit. Ang gastos mo kada serbisyo: konting kuryente, tubig, sabon, at gasolina. Halos lahat ng bayad ay sa iyo.

    Pinakamahirap kopyahin. Kahit sino puwedeng magbukas ng tindahan sa tabi ng tindahan mo. Pero ang 15 taong karanasan sa HVAC ng malalaking building sa Riyadh? Hindi iyan nabibili sa Divisoria. Ang skill na natutunan abroad ang “unfair advantage” mo sa iba.

    Sample Computation: Aircon Cleaning Service

    Halimbawa: solo ka muna, may motorsiklo, at ang target mo ay 4 na unit kada araw sa average na ₱600 kada unit — ₱2,400 kada araw. Sa 22 araw na may trabaho kada buwan: ₱52,800 gross. Bawasan ng gasolina, supplies, at maintenance ng gamit na humigit-kumulang ₱8,000: nasa ₱44,000+ ang net kada buwan — solo, walang renta, walang tauhan.

    Ngayon, ang tanong ng paglago: kapag na-book ka nang lampas sa kaya mo, kumuha ng isang helper, turuan mo (ikaw na mismo ang training department), at hatiin ang ruta. Sa dalawang team na tig-4 na unit kada araw, ang gross ay dodoble habang ang dagdag na gastos ay sahod lang ng helper. Ganyan nagsisimula ang mga service company — hindi sa opisina, kundi sa isang bihasa at isang apprentice.

    Anong Skills ang Puwede? Halos Lahat

    Aircon cleaning at repair ang pinaka-halatang halimbawa dahil ang bawat bahay at tindahan sa Pilipinas ay may aircon na hindi nalilinis. Pero ang parehong formula ay gumagana sa marami: electrical installation at repair kung lineman o electrician ka; plumbing at pipefitting; welding at fabrication; auto at diesel mechanic — laging may sirang sasakyan sa Pilipinas; pagluluto at catering kung sa hotel o camp kitchen ka nagtrabaho; construction finishing (tiles, gypsum, pintura) na hinasa ng mga hotel projects sa Gulf region.

    Ang pattern ay pare-pareho: serbisyong kailangan ng lahat, binabayaran kada trabaho, maliit ang puhunan, at ang kalidad ng trabaho mo ang marketing mo. Sa probinsya, ang mahusay na serbisyo ay kumakalat sa salita ng bibig nang mas mabilis pa sa Facebook ad.

    Ang Mga Dapat Bantayan

    Ang presyo ng serbisyo mo ay hindi dapat “kayabangan ng galing” pero hindi rin “presyong pang-utang-na-loob.” Ang pinakakaraniwang pagkakamali ng bihasang OFW: sobrang baba ng singil dahil nahihiya sa kapitbahay. Ang tamang presyo ay ang presyo ng merkado — mag-survey ng singil ng mga kakompetensya sa lugar mo at pumantay o bahagyang lumamang sa kalidad, hindi sa mura.

    Ihiwalay ang pera ng negosyo sa pera ng bahay mula sa unang araw. Kahit simpleng notebook at hiwalay na e-wallet — basta malinaw kung ano ang kita ng negosyo at ano ang sahod mo mula rito. Ang negosyong walang hangganan sa bulsa ng may-ari ay hindi lumalago; nauubos.

    At magparehistro nang maayos: DTI business name, barangay clearance, at mayor’s permit. Maliit ang gastos, malaki ang pinto na binubuksan — kasama na ang mga kontrata sa mga kumpanya at ang mga loan ng gobyerno.

    Tulong na Puwedeng Abutin

    Kung kailangan ng dagdag na kagamitan o sasakyang pang-serbisyo, ang OWWA Enterprise Development and Loan Program (₱100,000–₱2M sa 7.5%) at ang OFW Negosyo Fund ng DTI/SB Corp (mula ₱30,000, inilunsad ngayong 2026) ay bukas sa mga returning OFW na may business plan. Ang TESDA naman ay may mga libreng assessment at certification — ang NC II o NC III sa iyong linya ay nagpapataas ng tiwala ng customer at nagbubukas ng mga kontratang pang-kumpanya.

    Mga Madalas Itanong (FAQ)

    Ano ang pinakamurang negosyo para sa returning OFW?

    Ang skills-based service business — aircon cleaning, electrical, plumbing, auto repair — na nagsisimula sa ₱50,000–₱150,000 na kagamitan. Ang pangunahing puhunan ay ang skill na hinasa mo sa abroad.

    Magkano ang kita sa aircon cleaning business?

    Sa ₱500–₱1,000 kada window-type unit at 4 na unit kada araw, kaya ng solo operator ang ₱40,000+ net kada buwan. Lumalaki ito kapag nagdagdag ng team at regular na kliyenteng commercial.

    Kailangan ko ba ng certification para magsimula?

    Hindi required sa pagsisimula, pero ang TESDA NC II/NC III sa iyong linya ay nagpapalakas ng tiwala ng customer at kailangan sa maraming kontratang pang-kumpanya. May mga libreng assessment ang TESDA.

    Paano kung wala akong technical na skill mula sa abroad?

    Tingnan ang buong karanasan mo: pagluluto, housekeeping standards ng hotel, warehouse at logistics, pag-aalaga — lahat may katumbas na serbisyong binabayaran sa Pilipinas. Ang tanong ay hindi “may skill ba ako?” kundi “aling skill ko ang babayaran ng merkado dito?”

    Ang Totoong Sukatan

    Maraming OFW ang umuuwing dala ang mga balikbayan box at ang pagod ng mga dekada. Ang iba ay umuuwing dala ang isang bagay na mas mahalaga: kasanayang kayang magpakain ng pamilya kahit saan sila ibagsak. Kung papasukin mo ito, gawin nang may plano — buo ang emergency fund, hiwalay ang pera ng negosyo, at malinaw ang numero mula sa unang araw. Makakatulong ang Financial Reintegration Guide para sa Balikbayang OFW at ang gabay naming Mula Remittance Patungong Asset. At para makita ang buong picture ng pera mo habang nagpaplano, nandiyan ang libreng app na ginawa ko sa katasngsaudi.com — walang login, nasa device mo lang ang lahat. Ang katas ng mga taon mo sa abroad ay hindi lang pera, kabayan. Kasama roon ang galing ng mga kamay mo.

  • TESDA o Kolehiyo? Ang Tapat na Usapan na Iniiwasan ng mga Pamilyang OFW

    TESDA o Kolehiyo? Ang Tapat na Usapan na Iniiwasan ng mga Pamilyang OFW

    May tanong akong medyo masakit, pero sagutin natin nang tapat: kung ang anak mo ay sasabihing “Tay, Nay — gusto ko po sa TESDA, hindi sa kolehiyo,” ano ang unang mararamdaman mo?

    Kung ang sagot ay hiya — “ano na lang ang sasabihin ng mga kamag-anak?” — hindi ka nag-iisa, kabayan. Sa kulturang Pilipino, ang four-year degree ay parang tropeo ng pamilya, at ang tech-voc ay tinitingnang pang-“hindi nakaya.” Pero ang mga numero ngayong 2026 ay may ibang sinasabi — at bilang mga magulang na literal na nagbabayad ng presyo ng desisyong ito, obligasyon nating tingnan ang mga numero, hindi lang ang hiya.

    Ang Mga Numero na Hindi Pinag-uusapan sa Family Group Chat

    Employment: mas mataas ang tsansa ng tech-voc graduate

    Ayon sa pinakahuling employability study ng TESDA (2024 Study on the Employability of TVET Graduates), 83.3% ng mga tech-voc graduates ang may trabaho — tumaas mula sa 79% noong nakaraang taon. Samantala, taon-taon ay malaki ang bahagi ng mga bagong college graduates sa hanay ng mga walang trabaho o underemployed — mga graduate na nagtatrabaho sa mga puwestong hindi naman kailangan ng degree nila. Ang diploma, sa kasamaang-palad, ay hindi na garantiya ng trabaho. Ang skill na hinahanap ng merkado — iyon ang garantiya na pinakamalapit.

    Gastos: libre laban sa kalahating milyon

    Ang mga TESDA program ay libre ang tuition. Ang karaniwang kurso ay tumatagal ng ilang buwan hanggang isang taon. Ang private college naman ay ₱60,000 hanggang ₱250,000+ kada taon sa loob ng apat hanggang limang taon — madaling umabot sa ₱500,000 hanggang ₱1M ang kabuuan, na madalas ay katumbas ng dagdag na kontrata ng magulang sa abroad. Isipin ito sa wika ng investment: ang isa ay zero puhunan na may 83% na tsansa ng trabaho sa loob ng isang taon; ang isa ay kalahating milyong puhunan na may apat na taong hintayan bago malaman ang resulta.

    Bilis ng kita: apat na taong lamang

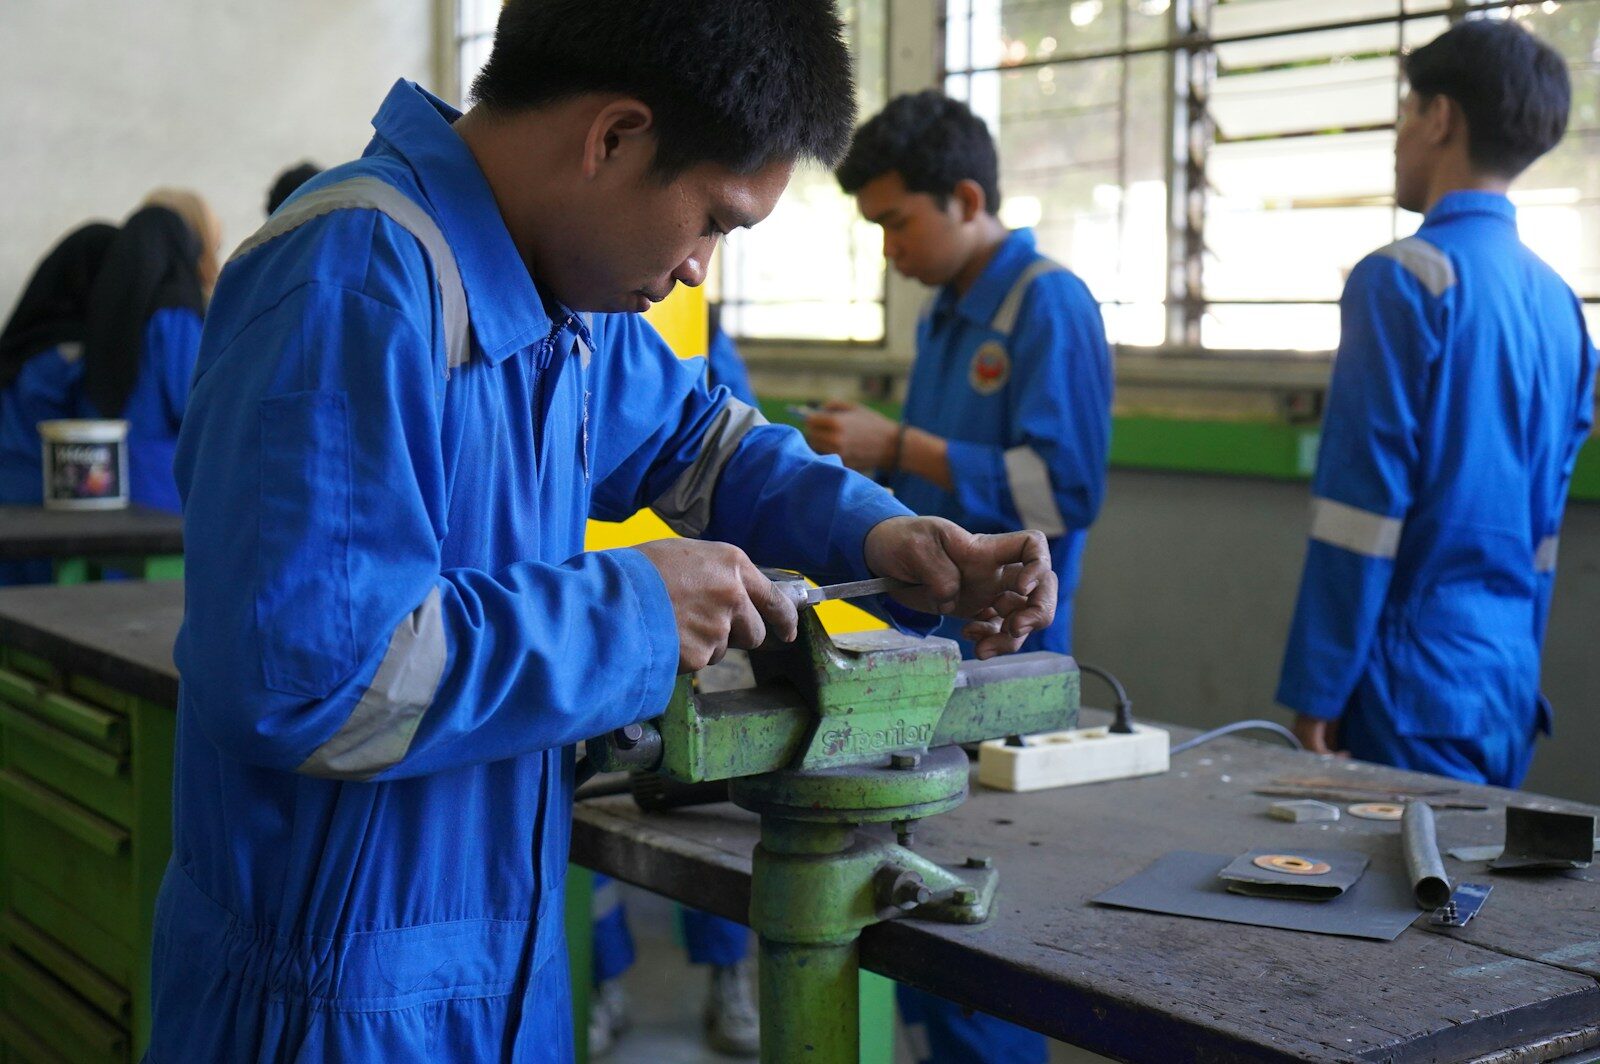
    Ang 18 anyos na kumuha ng welding, electrical installation, o heavy equipment operation na may NC II ay kumikita na sa edad na 19 — at kung mag-abroad bilang skilled worker, kumikita ng OFW-level na sahod habang ang kaklase niya ay nasa third year pa lamang at gumagastos pa. Sa edad na 23, ang tech-voc graduate ay may apat hanggang limang taon nang ipon at karanasan; ang fresh graduate ay kasisimula pa lamang maghanap ng trabaho — minsan ay may utang pa sa tuition.

    Pero Teka — Hindi Ito Debate na Dapat May Talunan

    Ngayong nasabi na natin ang kaso ng tech-voc, maging patas tayo sa kabilang panig. May mga pintong ang degree lang ang makakapagbukas: ang mga lisensyadong propesyon — nursing, engineering, accountancy, medisina, abogasya — ay nangangailangan ng degree at board exam, at ang mga ito pa rin ang may pinakamataas na kisame ng kita sa katagalan. Ang tech-voc ay mas mabilis pumasok sa merkado; ang tamang degree na natapos nang mahusay ay mas mataas ang maaabot pagkalipas ng sampu o dalawampung taon. Magkaibang timbangan, hindi magkasalungat.

    At may gitnang daan pa: sa ilalim ng RA 10931, libre ang tuition sa state universities. May mga anak ding nagsimula sa TESDA, nagtrabaho, tapos nag-kolehiyo gamit ang sariling kita — mas matanda nang konti sa graduation picture, pero walang utang at may karanasan na. Ang ladder ay hindi kailangang akyatin sa iisang paraan.

    Ang Pinaka-Delikadong Kombinasyon (na Madalas Nating Piliin)

    Ito ang totoong kalaban: ang mahal na private degree sa kursong sobrang dami nang graduates, pinili dahil sa hiya o dahil “iyon ang uso” — gumagastos tulad ng kolehiyo, nag-eempleyo tulad ng wala. Diyan nauubos ang milyon ng magulang na OFW, at diyan din nagsisimula ang mga anak na nakadepende pa rin sa padala pagka-graduate. Kung nararamdaman mong papunta diyan ang pamilya mo, basahin ang isinulat ko tungkol sa family dependency trap — ang layunin ng edukasyon ay putulin ang dependency, hindi palawigin ito.

    At isang praktikal na paalala para sa mga anak na tech-voc ang pipiliin at mag-a-abroad balang araw: ang skilled worker ay target din ng mga illegal recruiter. Ituro sa kanila ang mga karapatan nila tungkol sa placement fees bago umalis ng Pilipinas — ang unang aral ng anak ng OFW ay ang mga aral na pinagdaanan ng magulang niya.

    Paano Magpasya: Tatlong Tanong sa Hapag-Kainan

    Una: ano ang kaya at hilig ng anak — sa totoo, hindi sa pangarap ng magulang? Ang batang mahilig sa makina ay maaaring maging successful bilang auto mechanic kaysa sa pinilit na nursing na hindi niya puso.

    Pangalawa: ano ang kaya ng pera ng pamilya nang hindi isinasakripisyo ang emergency fund at ang retirement ng magulang? Tandaan ang prinsipyo: puwedeng utangin ang edukasyon, pero walang nagpapautang para sa pagtanda mo. Ang magulang na inubos ang lahat sa tuition ay magiging dependent naman sa anak pagkatapos — parehong trap, kabilang panig lang.

    Pangatlo: ano ang plano pagkatapos? Ang kurso — degree man o NC II — ay unang hakbang lang. Ang anak na may malinaw na larawan ng patutunguhan ay mas malayo ang mararating kaysa sa anak na “basta makatapos.”

    Mga Madalas Itanong (FAQ)

    Mas madali bang makahanap ng trabaho ang TESDA graduate kaysa college graduate?

    Ayon sa 2024 employability study ng TESDA, 83.3% ng tech-voc graduates ang may trabaho — mas mataas kaysa sa naunang taon na 79%. Ang college degree ay hindi na garantiya ng trabaho; ang skill na hinahanap ng merkado ang pinakamalapit dito.

    Magkano ang mag-aral sa TESDA?

    Libre ang tuition sa mga TESDA program, at may mga kursong matatapos sa loob ng ilang buwan. May mga libreng assessment din para sa NC II at NC III certification.

    Anong mga TESDA course ang may magandang kita?

    Ang welding, electrical installation, heavy equipment operation, scaffolding, plumbing, at mga kursong pang-healthcare support ay may malakas na demand sa loob at labas ng bansa, lalo na para sa skilled workers na papunta sa Middle East at ibang bansa.

    Puwede pa bang mag-kolehiyo ang TESDA graduate?

    Oo. Maraming nagsimula sa TESDA, nagtrabaho, at nag-kolehiyo gamit ang sariling kita — o sa libreng tuition ng state universities sa ilalim ng RA 10931. Hindi ito either-or na desisyon habambuhay.

    Ang Totoong Sukatan

    Walang kahihiyan sa anak na may NC II na kumikita, nag-iipon, at hindi nakadepende kaninuman. Ang kahihiyan — kung meron man — ay nasa sistemang nagturo sa ating sukatin ang anak sa toga imbes na sa kakayahan niyang tumayo sa sariling paa. Piliin ninyo ang daan na tapat sa anak at tapat sa bulsa, at ipagmalaki ito nang buo ang loob. Para sa pagpaplano ng college fund o training fund, gamitin ang libreng app sa katasngsaudi.com — may goal tracking ito para makita ninyo kung kaya ba ang plano nang hindi nabubutas ang budget. Walang login, walang hinihinging data. Sana makatulong ito sa inyong desisyon ng mag-anak.

  • Anong Kurso ang Papasukin ng Anak Mo? Gabay sa mga In-Demand Courses para sa Anak ng OFW Ngayong 2026

    Anong Kurso ang Papasukin ng Anak Mo? Gabay sa mga In-Demand Courses para sa Anak ng OFW Ngayong 2026

    “Anak, mag-nursing ka na lang, malaki ang sweldo sa abroad.” “Kuya, engineering daw ang maganda.” “Accountancy, siguradong may trabaho.”

    Kabayan, ilang video call na ba ang napunta sa usapang ito? Para sa ating mga OFW, ang kurso ng anak ay hindi basta pipiliin sa brochure — ito ang pinaka-malaking investment na gagawin natin, madalas ay katumbas ng dalawa hanggang limang taon pa ng kontrata sa abroad. Kaya karapat-dapat lang na pag-aralan natin ito na parang negosyo: ano ang in-demand, magkano ang gastos, at ano ang tunay na balik.

    Ang Tatlong Sektor na May Pinakamalakas na Demand Ngayong 2026

    1. Healthcare: ang kakulangan ay nasa ‘Pinas at abroad

    Ito ang pinakamataas na numero sa lahat: ayon sa Workforce Development Plan ng EDCOM II na inilabas nitong February 2026, ang Pilipinas mismo ay nahaharap sa kakulangan na humigit-kumulang 290,000 healthcare workers kung hindi matutugunan ang mga puwang. Samantala, mahigit 200,000 Filipino nurses na ang nagtatrabaho sa mahigit 40 bansa — at halos lahat ng malalaking destinasyon ay aktibong nangangalap pa rin.

    Ang ibig sabihin para sa anak mo: ang nursing, medical technology, physical therapy, at iba pang allied health courses ay may demand sa loob at labas ng bansa. Ang dapat lang tandaan: mahaba at mahirap ang daan — board exam, mababang starting salary sa local hospitals, at ilang taon ng experience bago makaalis kung abroad ang plano. Kursong pangmatagalan ito, hindi shortcut.

    2. Technology: ang pinakamabilis tumaas na sweldo

    Ang mga listahan ng in-demand na trabaho sa Pilipinas ngayong 2026 ay pinangungunahan ng analytics, cybersecurity, software development, at AI. Ang starting salary ng software roles ay nasa ₱25,000–₱50,000 kada buwan — at ang mga senior developer ay umaabot sa ₱80,000–₱150,000+, nang hindi umaalis ng Pilipinas. Iyan ang bagong klase ng “OFW na hindi kailangang umalis”: remote work para sa mga kumpanyang dayuhan, sahod na dolyar, hapunan kasama ang pamilya.

    Mga kurso: Computer Science, Computer Engineering, Software Engineering, Data Science o Information Technology. Isang mahalagang paalala: sa larangang ito, ang skills ang hari, hindi ang diploma lang. Ang anak na nag-IT pero hindi nagsasanay magcode sa labas ng klase ay mahihirapan; ang anak na masipag gumawa ng projects ay hahanapin ng mga kumpanya kahit saang eskwelahan pa nanggaling.

    3. Ang mga klasiko: engineering, accountancy, maritime

    Ang civil, electrical, at mechanical engineering, pati ang accountancy, ay nananatiling matatag — mga lisensyadong propesyon na kinikilala sa buong mundo. At huwag nating kalimutan ang dagat: ayon sa 2026 na ulat ng BIMCO at International Chamber of Shipping, ang Pilipinas pa rin ang numero unong supplier ng seafarers sa mundo na may mahigit 203,000 officers, at ang demand ay tumataas ng 5–7% kada taon. Ang mga chief engineer sa LNG vessels ay kumikita ng $12,000–$15,000 kada buwan. Kung hilig ng anak mo ang makina at kaya niya ang buhay-barko, ang maritime education ay isa sa pinakadirektang daan sa malaking kita.

    Ang Hindi Sinasabi ng mga “Top 10 Courses” na Listahan

    Ngayon, ang mahalagang bahagi. Ang lahat ng nasa itaas ay totoo — pero may tatlong katotohanang dapat itapat sa kahit anong listahan:

    Una, ang demand ngayon ay hindi garantiya ng demand pagka-graduate. Apat hanggang limang taon ang kolehiyo. Ang sobrang sikat na kurso ngayon ay maaaring sobrang dami na ng graduates pagkatapos ng limang taon — nangyari na ito sa ilang larangan noon. Ang mas matibay na tanong: may kakulangan ba sa sektor na ito na hindi madaling mapuno? Ang healthcare, may 290,000 na gap. Iyan ang klase ng demand na hindi nawawala agad.

    Pangalawa, ang anak ang tatapos ng kurso, hindi ang magulang. Ang kursong pinili dahil sa sweldo pero kinamumuhian ng anak ay madalas hindi natatapos — at ang tuition ng limang taon na walang diploma ang pinakamahal na gastos sa lahat. Pag-usapan ninyo ito nang tapat: ano ang kaya niya, ano ang hilig niya, at saan nagtatagpo iyon sa listahan ng may demand.

    Pangatlo, hindi kailangang mahal ang eskwelahan para maging maganda ang kinabukasan. Sa ilalim ng RA 10931, libre ang tuition sa mga state universities and colleges. Ang ₱250,000 kada taon sa private university ay hindi awtomatikong mas magandang investment kaysa sa libreng SUC na may parehong board exam sa dulo. Bago ilagay ang limang taon ng katas sa tuition, basahin ang isinulat ko tungkol sa tamang remittance budget — kasama sa tamang padala ang tamang plano sa tuition.

    Mga Madalas Itanong (FAQ)

    Anong kurso ang pinaka-in-demand sa Pilipinas ngayong 2026?

    Pinakamalakas ang healthcare (may projected na 290,000 shortage ng healthcare workers ayon sa EDCOM II, February 2026), technology (software, data, cybersecurity), at ang mga klasikong engineering, accountancy, at maritime education.

    Magkano ang tuition sa kolehiyo ngayon?

    Libre ang tuition sa state universities sa ilalim ng RA 10931. Sa private universities, nasa ₱60,000 hanggang ₱250,000+ kada taon, depende sa eskwelahan at kurso.

    Sulit pa ba ang nursing ngayong 2026?

    May malakas na demand sa loob at labas ng bansa, pero mahaba ang daan: board exam, mababang starting salary sa local, at ilang taong experience bago makapag-abroad. Sulit ito para sa anak na tunay na may hilig sa pag-aalaga, hindi para sa lahat.

    Paano kung hindi hilig ng anak ko ang mga in-demand na kurso?

    Mas mahal ang kursong hindi natatapos kaysa sa kursong mas mababa ang sweldo pero natapos at ginalingan. Mag-usap at pagkasunduan ang linyang nais tahakin ng anak — at tandaang may tech-voc na alternatibo na mas mabilis at libre.

    Ang Totoong Sukatan

    Ang layunin ng pagpapaaral ay hindi ang “ma-proud” sa graduation picture — ito ang pagputol ng cycle. Ang anak na may kursong may tunay na demand at natapos nang buong-puso ay hindi na kailangang maging susunod na OFW na sapilitan; kung aalis man siya, aalis siya bilang pinili, hindi bilang tadhana. Iyan ang pinakamagandang pamana ng dekada mo sa abroad — mas mabuti pa sa kahit anong lupa o bahay. Kung nag-iipon ka para sa tuition, huwag hayaang maulit ang kuwento ng dalawampung taon sa abroad na walang ipon — magsimula sa malinaw na numero. Ang libreng app sa katasngsaudi.com ay may goal tracking para sa mga target na tulad ng college fund — walang login, nasa device mo lang ang lahat. Sana makatulong ito sa pagpaplano ninyong mag-anak.

  • Lifestyle Inflation: Ang Silent Killer ng OFW Savings

    Lifestyle Inflation: Ang Silent Killer ng OFW Savings

    Naaalala mo pa ba noong bago ka pa lang sa abroad? Tipid na tipid ka, nagluluto sa bahay, at halos lahat ng sahod ay may destinasyon. Ngayon, ilang taon na ang lumipas — mas malaki na ang sahod mo, pero bakit parang mas hirap ka pang mag-ipon? Kabayan, may pangalan iyan: lifestyle inflation — ang unti-unting pagtaas ng gastos habang tumataas ang kita, hanggang sa maubos ang dapat sana ay ipon.

    Paano Gumagapang ang Lifestyle Inflation

    Hindi ito dumarating nang biglaan. Nagsisimula ito sa maliliit na “deserve ko naman ito”: ang pagkain sa labas na naging lingguhan mula sa minsanan, ang latest na cellphone kada taon, ang branded na damit dahil “representative ka ng pamilya mo,” ang mas mahal na accommodation dahil “matanda na ako para sa bedspace.”

    At nangyayari rin ito sa kabilang dulo ng padala: ayon sa datos, mas malaki ang bahagi ng remittances na napupunta sa consumer durables tulad ng appliances at gadgets (18%) kaysa sa investments (9%). Ang bagong TV, ang motor, ang mga gamit na nagpapaganda ng bahay — lahat may halaga, pero lahat rin ay bumababa ang value mula sa araw na binili.

    Ang Tunay na Kapalit ng Lifestyle Inflation

    Ang PHP 5,000 Kada Buwan na Hindi Mo Namamalayan

    Sabihin nating ang lifestyle upgrades mo ay nagkakahalaga ng dagdag na PHP 5,000 kada buwan — hindi halata sa araw-araw. Sa isang taon, PHP 60,000 iyan. Sa sampung taon na may compounding kung na-invest sana, mahigit PHP 800,000. Iyan ay puhunan sa negosyo, downpayment sa bahay, o dalawang taon ng kolehiyo ng anak mo — napunta sa mga bagay na hindi mo na maalala ngayon.

    Ang Ratchet Effect: Madaling Umakyat, Mahirap Bumaba

    Ang lifestyle ay parang ratchet — umaakyat nang madali pero halos imposibleng ibaba nang hindi masakit. Kapag nasanay ang pamilya sa buwanang PHP 40,000 na padala, ang pagbaba sa PHP 30,000 ay pakiramdam nila ay kahirapan — kahit ang PHP 30,000 ay sapat na sana. Ito rin ang dahilan kung bakit maraming OFW ang hindi makauwi nang tuluyan: hindi kayang buhayin ng lokal na sahod ang lifestyle na binuo ng abroad na sahod.

    Paano Labanan ang Lifestyle Inflation

    Gamitin ang “Save the Raise” Rule

    Kapag tumaas ang sahod mo — promotion, bagong kontrata, overtime — ilagay ang buong dagdag (o kahit 70% nito) diretso sa savings at investments bago mo pa maramdaman. Kung namuhay ka nang maayos sa dating sahod, kaya mo pa rin iyon ngayon. Ang taas ng sahod ay dapat nagpapabilis ng pag-uwi mo, hindi nagpapalaki ng gastos mo.

    Mag-audit ng Gastos Kada Anim na Buwan

    Balikan ang mga buwanang gastos mo at itanong sa bawat isa: “Ginagamit ko pa ba ito? Pinapasaya pa ba ako nito? May mas murang alternatibo ba?” Ang mga subscription na hindi napapanood, ang data plan na sobra sa kailangan, ang mga delivery na pwede namang lutuin — maliliit na butas na pinagsama-sama ay malaking tagas.

    Ibahin ang Sukatan ng Tagumpay

    Ang lifestyle inflation ay pinalalakas ng comparison: ang kapwa OFW na may bagong phone, ang kamag-anak na nagpa-renovate, ang mga post sa social media. Palitan ang sukatan: imbes na “ano ang nabili ko,” gawing “magkano na ang net worth ko.” Ang tunay na yaman ay hindi nakikita sa Facebook — nasa emergency fund, sa MP2, sa investments. Kung gusto mong makita kung paano nauubos ang pera ng mga OFW na walang sistema, basahin ang aming post na 20 Taon sa Abroad, Zero Savings.

    Magbigay ng Pahintulot sa Sarili — nang May Limit

    Hindi kalaban ang konting luho; kalaban ang walang habas na luho. Maglaan ng fixed na “enjoyment budget” kada buwan — 5-10% ng sahod — at gastusin ito nang walang guilt. Ang budget na may puwang sa saya ay mas madaling sundin kaysa sa budget na parang parusa.

    Ang Simpleng Panuntunan

    Ang bawat pisong dagdag sa kita ay may dalawang posibleng destinasyon: ang nakaraan mo (mga bayarin at luho) o ang kinabukasan mo (ipon at investments). Ang mga OFW na mabilis umuwi nang panalo ay hindi ang pinakamalaki ang sahod — sila ang pinakamahusay magpasya kung saan pumupunta ang bawat dagdag na piso.

    Mga Madalas Itanong (FAQ)

    Masama bang bumili ng magagandang gamit kung kaya ko naman?

    Hindi masama ang bumili ng kaya mo — ang masama ay ang hindi mo namamalayan na ang “kaya ko” ay kumakain na sa dapat sana ay ipon mo. Ang tanong bago bumili: nabayaran ko na ba ang sarili ko ngayong buwan (savings, investments)? Kung oo, bili ka nang walang guilt. Kung hindi, ang bili ay utang sa kinabukasan mo.

    Paano ko mapipigilan ang lifestyle inflation ng pamilya ko sa Pilipinas?

    Ang fixed remittance ang pinakamabisang kasangkapan — kapag alam nilang hindi tataas ang padala kahit tumaas ang sahod mo, ang lifestyle nila ay mag-a-adjust sa fixed na halaga. Iwasan ding i-broadcast ang bawat pag-angat mo (bagong kontrata, promotion) kung ang epekto ay bagong mga hingi.

    Hindi ba deserve ko namang mag-enjoy pagkatapos ng sakripisyo?

    Deserve na deserve mo — at iyan mismo ang punto ng enjoyment budget na may porsyento. Ang 5-10% ng sahod na ginagastos nang may plano ay mas masarap pa sa walang-planong gastusan na may kasamang guilt. Ang tunay na reward sa sakripisyo mo ay hindi ang gadget — ito ang araw na hindi mo na kailangang mag-abroad.

    Subaybayan kung saan talaga napupunta ang sahod mo kada buwan gamit ang libreng expense tracker sa https://katasngsaudi.com.

  • Investment Scams sa Facebook: Paano Protektahan ang Iyong Pinaghirapang Pera

    Investment Scams sa Facebook: Paano Protektahan ang Iyong Pinaghirapang Pera

    Nasa OFW Facebook group ka, may nag-post: “Kabayan, may extra income opportunity ako. Doble ang pera mo sa loob ng 30 days. PM me!” May mga comment pa na “Legit ito, nakuha ko na ang payout ko!” Bago ka mag-PM, basahin mo muna ito.

    Ayon sa mga ulat ngayong 2026, ang mga scam ay aktibong gumagana na mismo sa loob ng mga OFW Facebook groups, at ang SEC ay tuloy-tuloy sa paglalabas ng mga advisory laban sa mga pekeng investment schemes na tumatarget sa mga kababayan natin sa abroad.

    Bakit OFW ang Paboritong Target ng Mga Scammer

    Simple lang: may pera, may pangarap, at malayo sa Pilipinas. Ang OFW ay may regular na income at gustong palaguin ito — perpektong kandidato. Dagdag pa, dahil nasa abroad ka, hindi mo madaling ma-verify nang personal ang mga kumpanya, at ang pangunahing koneksyon mo sa mga oportunidad ay ang social media — ang mismong teritoryo ng mga scammer. Hindi rin nakakatulong na ang Pilipinas ay may isa sa pinakamataas na digital fraud rates sa mundo.

    Ang Anatomy ng Investment Scam

    Ang Pain: Guaranteed High Returns

    “Guaranteed 20% monthly.” “Doble sa loob ng 60 days.” “Risk-free.” Ang mga lehitimong investment ay hindi nangangako ng ganito. Para sa konteksto: ang mga pinakamahuhusay na investment funds sa mundo ay kumikita ng average na 8-12% kada taon — hindi kada buwan. Kapag may nag-alok ng 20% monthly, ang tanong mo dapat: kung ganoon kadali ang pera nila, bakit nila kailangan ang PHP 10,000 mo?

    Ang Social Proof: Mga “Testimonials”

    Makikita mo ang mga screenshots ng payouts, mga video ng masasayang “investors,” mga kakilala pa minsan na nag-imbita sa iyo. Sa Ponzi scheme, totoo ang mga unang payout — binabayaran sila mula sa pera ng mga bagong sumali. Kaya ang testimonial ay hindi patunay ng legitimacy; bahagi ito ng makina.

    Ang Pressure: Limited Slots

    “Hanggang bukas na lang ang promo rate!” Ang artificial urgency ay ginagamit para laktawan mo ang due diligence. Ang lehitimong investment ay nandiyan pa rin bukas, sa isang linggo, at sa isang buwan.

    Paano Mag-verify Bago Maglabas ng Pera

    I-check sa SEC

    Ang kahit anong entity na nangangalap ng investments sa Pilipinas ay dapat may SEC registration AT secondary license para mag-offer ng securities. Puntahan ang SEC website at i-search ang pangalan ng kumpanya sa kanilang advisories at cease-and-desist orders. Maraming scam ang may SEC registration bilang kumpanya pero walang license na kumuha ng investments — ito ang pinaka-common na panlilinlang: “SEC-registered kami!” Oo, pero hindi para mangalap ng pera.

    Intindihin Kung Saan Nanggagaling ang Kita

    Itanong: “Paano ninyo pinapalago ang pera?” Kung ang sagot ay malabo (“trading,” “forex,” “crypto arbitrage”) at walang audited na track record, lumayo ka. Kung ang kita ay galing sa pag-recruit ng bagong members, hindi iyan investment — pyramid scheme iyan.

    Huwag Magpadala sa Personal Accounts

    Ang lehitimong investment company ay may corporate accounts at official na proseso. Ang “investment” na hinuhulugan sa personal na GCash ay halos garantisadong hindi mo na makikita ulit.

    Kung Nabiktima Ka Na

    I-save ang lahat ng ebidensya, itigil ang karagdagang “top-up” (maraming scammer ang nagsasabing kailangan mong magdagdag para ma-withdraw ang kita mo — kasinungalingan ito), at mag-report sa SEC Enforcement and Investor Protection Department, sa NBI o PNP Anti-Cybercrime Group, at sa platform. Huwag mahiya — ang mga scammer ay propesyonal na manloloko; ang pagpapaloko ay hindi katangahan, ito ay resulta ng sopistikadong panlilinlang.

    Ang Pinakamahusay na Depensa: Kaalaman

    Ang OFW na marunong mag-iba ng savings sa investment, nakakaintindi ng makatwirang returns, at may disiplinang mag-verify ay halos imposibleng maloko. Simulan sa aming gabay na Savings vs. Investment para sa matibay na pundasyon. Ang totoo, ang pinakamagandang “investment opportunity” ay hindi galing sa Facebook PM — ito ay ang dahan-dahan at boring na paglago ng pera sa mga lehitimong instrumento.

    Mga Madalas Itanong (FAQ)

    Paano kung ang nag-imbita sa akin ay kaibigan o kamag-anak ko mismo?

    Kadalasan, ang nag-iimbita ay biktima rin na hindi pa alam na scam ito — kaya sila kapani-paniwala. Ang pagtanggi mo ay hindi pag-insulto sa kanila; maaari mo pa silang matulungan sa pagbabahagi ng mga red flags. Kung magalit sila, mas mabuti nang magalit sila ngayon kaysa pareho kayong malugi mamaya.

    Ang mga paluwagan ba ay scam din?

    Ang tradisyonal na paluwagan ng magkakakilala ay hindi scam — ito ay rotating savings system na matagal nang bahagi ng kultura natin. Pero ang mga “online paluwagan” na inaalok ng mga estranghero, may interes na ipinangangako, at nangangailangan ng recruitment ay ibang usapan — mga Ponzi scheme iyon na nakadamit-paluwagan.

    Totoo bang may mga legit na online investment platforms?

    Oo — may mga lisensyadong online brokers at investment apps sa Pilipinas na regulated ng SEC at BSP. Ang pagkakaiba: sila ay may license na mag-offer ng securities, may malinaw na fees, walang ipinangakong guaranteed returns, at hindi ka nila hinihimok mag-recruit ng iba.

  • Exchange Rate Timing: Kailan ang Best Time Magpadala ng Pera sa Pilipinas?

    Exchange Rate Timing: Kailan ang Best Time Magpadala ng Pera sa Pilipinas?

    Napansin mo ba na minsan ang $500 mo ay PHP 28,500, tapos sa ibang buwan ay PHP 27,800 lang? Ang PHP 700 na pagkakaiba ay hindi maliit — sa isang taon ng buwanang padala, maaaring umabot iyan sa PHP 8,000+ na difference, depende sa galaw ng piso. Sa post na ito, pag-aaralan natin kung paano gumagalaw ang exchange rate, at kung paano mo ito magagamit — nang hindi nagiging gambler.

    Paano Gumagalaw ang Piso

    Ang halaga ng piso laban sa dolyar (at sa riyal, dirham, at iba pang currencies na naka-peg sa dolyar) ay ginagalaw ng maraming salik: ang interest rate decisions ng US Federal Reserve at ng Bangko Sentral ng Pilipinas, ang inflation sa parehong bansa, ang dami ng dolyar na pumapasok sa Pilipinas (kasama ang remittances mismo — kaya tuwing Kapaskuhan, kapag sabay-sabay tayong nagpapadala, may epekto ito), at ang mga pandaigdigang pangyayari.

    Walang nakakapag-predict nito nang eksakto — kahit ang mga propesyonal. Kaya ang layunin natin ay hindi manghula, kundi maging matalino sa timing at sistema.

    Mga Praktikal na Estratehiya

    1. Alamin ang Mid-Market Rate

    Bago magpadala, i-check ang tunay na exchange rate (ang makikita mo sa Google o XE). Ito ang baseline mo. Ang pagkakaiba ng rate na ito at ang inaalok ng remittance provider mo ay ang hidden cost mo — tinalakay natin ito nang malalim sa aming remittance fees guide.

    2. Gamitin ang “Split Sending” Strategy

    Imbes na ipadala ang buong halaga sa iisang araw, hatiin ito: kalahati ngayon, kalahati sa susunod na dalawang linggo. Sa ganitong paraan, na-a-average mo ang rate — hindi ka masyadong talo kapag mababa, hindi ka rin masyadong panalo kapag mataas, pero protektado ka sa malalaking swing. Ito ang tinatawag na averaging, at ito rin ang prinsipyo ng regular na pag-i-invest.

    3. Magpadala Kapag Malakas ang Currency Mo, Hindi Kapag Kailangan Na

    Ang pinakamahal na padala ay ang biglaan at minamadali. Kapag may fixed monthly remittance schedule ka pero may kaunting flexibility (halimbawa, pwede kang magpadala anumang araw sa loob ng isang linggo), i-monitor ang rate sa loob ng linggong iyon at magpadala sa pinakamagandang araw. May mga app at service na may rate alerts — gamitin ang mga ito.

    4. Para sa Malalaking Padala, Mas Mahalaga ang Timing

    Sa buwanang padalang PHP 30,000, ang 1% na galaw ng rate ay PHP 300 — hindi kalakihan. Pero sa malaking padala — pambili ng lote, pambayad ng downpayment, pag-uwi ng ipon — ang 2-3% na galaw ay libo-libong piso. Para sa mga ganitong padala, maglaan ng ilang linggo ng monitoring, at pag-isipang hatiin sa 2-3 na transaksyon.

    Ang Mga Hindi Mo Dapat Gawin

    Huwag maging currency speculator. Ang pagpapaliban ng padala nang ilang buwan para hintayin ang “perfect rate” ay sugal, hindi estratehiya — kailangan ng pamilya mo ang pera, at maaaring lalong bumaba ang rate habang naghihintay ka. Huwag gumamit ng informal channels kahit mas maganda ang alok na rate — ang “padala sa kakilala” at black market exchangers ay walang proteksyon, at tinalakay natin sa aming remittance tax post kung bakit lalong delikado ito ngayon. At huwag ipagpalit ang magandang rate sa mataas na fee — ang total na matatanggap ng pamilya mo ang mahalaga, hindi ang rate lang.

    Ang Timing ay Pang-dagdag Lang, Hindi Pundasyon

    Ang totoo: ang pinakamalaking factor sa financial success mo ay hindi ang exchange rate — kundi ang porsyento ng kita mo na naitatabi mo. Ang perpektong timing na nakakatipid ng 1-2% ay walang silbi kung 0% naman ang savings rate mo. Gawin ang timing bilang bonus optimization, pero ang pundasyon ay ang tamang remittance budget at consistent na pag-iipon.

    Mga Madalas Itanong (FAQ)

    Bakit iba-iba ang rate ng bawat remittance provider sa parehong araw?

    Dahil bawat provider ay may sariling margin na idinadagdag sa mid-market rate — ito ang isa sa mga paraan nila ng pagkita. Kaya ang “walang fee” na provider ay maaaring may pinakamasamang rate. Laging i-compare ang final peso amount, hindi ang rate o fee lang nang hiwalay.

    Naka-peg ba ang riyal at dirham sa dolyar? Ano ang ibig sabihin nito sa akin?

    Oo — ang Saudi riyal at UAE dirham ay naka-peg sa US dollar, kaya ang galaw ng piso laban sa dolyar ay siya ring galaw nito laban sa riyal at dirham. Kapag humina ang piso laban sa dolyar, mas malaki ang katumbas na piso ng padala mo.

    May mga app bang nagpapaalam kapag maganda ang rate?

    Oo, maraming remittance apps at currency tracking services ang may rate alerts — magse-set ka ng target rate at aabisuhan ka kapag naabot ito. Kapaki-pakinabang ito para sa malalaking padala, pero para sa regular na buwanang padala, ang consistency ay mas mahalaga pa rin kaysa sa perfect timing.

    I-track ang mga padala mo at makita ang average exchange rate na nakukuha mo — libreng tool sa https://katasngsaudi.com.

  • Digital Fraud at Online Banking Safety: Proteksyon para sa mga OFW

    Digital Fraud at Online Banking Safety: Proteksyon para sa mga OFW

    Alam mo bang ang Pilipinas ay pumangalawa sa buong mundo sa digital fraud rate na 13.4%, na may PHP 409 million na losses sa isang taon lang? At sino ang malaking target? Ang mga OFW — dahil ang buhay pinansyal natin ay halos ganap nang online: online banking, e-wallets, remittance apps, at online shopping. Ang layo natin sa Pilipinas ay ginagawa tayong dependent sa digital transactions — at doon mismo naghihintay ang mga scammer.

    Ang Mga Karaniwang Digital Fraud na Tumatarget sa OFW

    Phishing: Ang Pekeng Bangko

    Makakatanggap ka ng text o email na mukhang galing sa bangko mo: “May suspicious activity sa account ninyo. I-click ang link para i-verify.” Ang link ay papunta sa pekeng website na kamukha ng bangko — at kapag naglagay ka ng username at password, sa scammer na ito napupunta. Ang mga bagong bersyon ay gumagamit na rin ng mga pekeng remittance apps at pekeng customer service accounts sa social media.

    SIM Swap at Account Takeover

    Ang scammer ay magpapanggap na ikaw sa telco para makakuha ng replacement SIM ng number mo. Kapag hawak na nila ang number mo, matatanggap nila ang mga OTP (one-time PIN) mo — at mabubuksan nila ang mga account mo.

    Ang Pekeng “Bank Representative”

    May tatawag na nagpapakilalang taga-bangko o taga-remittance company: “May problema sa transaction ninyo, kailangan lang namin i-verify ang OTP na ipinadala sa inyo.”

    Tandaan: walang lehitimong bangko, e-wallet, o remittance company ang hihingi ng OTP, PIN, o password — kailanman, sa kahit anong paraan.

    Ang Sampung Utos ng Digital Safety

    Una, huwag i-click ang links sa text o email — pumunta nang direkta sa official app o website.

    Pangalawa, huwag ibigay ang OTP kaninuman, kahit sabihin nilang taga-bangko sila.

    Pangatlo, gumamit ng magkakaibang password sa bawat account, at gawing mahaba at kakaiba.

    Pang-apat, i-enable ang two-factor authentication — at kung kaya, gumamit ng authenticator app imbes na SMS.

    Panglima, i-download ang mga app mula lang sa official app stores, at i-double check ang developer name.

    Pang-anim, huwag mag-online banking gamit ang public WiFi — gamitin ang mobile data mo.

    Pampito, i-review ang transaction history linggo-linggo para agad makita ang kahit anong kakaiba.

    Pangwalo, i-secure ang email account mo — ito ang susi sa lahat ng iba mong accounts.

    Pansiyam, mag-set ng transaction limits sa mga account mo.

    At, pang-sampu, turuan ang pamilya mo sa Pilipinas — dahil sila rin ay target, lalo na ang mga account na pinagpapadalhan mo.

    Bakit Kasama ang Pamilya Mo sa Depensa

    Maraming kaso ng fraud ang pumapasok hindi sa OFW kundi sa pamilya sa Pilipinas: ang misis o anak na nag-click ng phishing link, ang magulang na binigay ang OTP sa “kawani ng bangko” na tumawag, o ang kapatid na nag-download ng pekeng app.

    Ang pera mong pinadala ay pera ring nananakaw. Kaya sa susunod ninyong video call, pag-usapan ang mga panuntunang ito — gawin itong family policy, hindi lang personal na gawi.

    Ano ang Gagawin Kapag Na-hack o Na-scam

    Ang bilis ng aksyon ang magtatakda kung magkano ang maliligtas mo.

    Sa unang oras: i-freeze o i-lock agad ang account sa pamamagitan ng app o hotline ng bangko, palitan ang password ng banking app at email, at i-report sa bangko ang unauthorized transactions.

    Sa unang araw: mag-file ng formal dispute sa bangko o e-wallet, i-report sa BSP consumer assistance kung hindi kumikilos ang bangko, at mag-report sa PNP Anti-Cybercrime Group o NBI Cybercrime Division.

    I-save ang lahat ng ebidensya — screenshots, reference numbers, tawag records.

    Ang Digital Hygiene ay Bahagi ng Financial Plan

    Kung binabantayan mo ang bawat pisong fees sa remittance at pinaghihirapan mong mag-ipon, hindi makatarungang mawala ang lahat sa isang click ng maling link.

    Ang digital safety ay hindi hiwalay sa financial planning — ito ay pundasyon nito, kasama ng emergency fund at ng proteksyon laban sa mga investment scam.

    Ang pinaka-secure na naipon ay ang naipong hindi nananakaw.

    Mga Madalas Itanong (FAQ)

    Ligtas bang gamitin ang fingerprint o face unlock sa banking apps?

    Oo — ang biometrics ay kadalasang mas ligtas pa kaysa password dahil hindi ito maibibigay sa scammer o mahuhulaan. Ang mahalagang bantayan ay kung sino ang may nakarehistrong biometrics sa phone mo: kung ang fingerprint ng ibang tao ay naka-enroll sa device mo, may access sila sa apps mo.

    Kailangan ko bang palitan ang password kada buwan?

    Ang mas mahalaga kaysa madalas na pagpapalit ay ang lakas at uniqueness: mahabang password na iba sa bawat account. Palitan agad ang password kapag may balita ng data breach sa isang service na ginagamit mo, o kapag may kahit anong senyales ng unauthorized access.

    Paano kung nagkamali akong nagpadala sa maling account?

    Kontakin agad ang provider — ang bilis ay kritikal dahil kapag na-claim o na-withdraw na ang pera, mas mahirap na itong bawiin. Ito rin ang dahilan kung bakit dapat i-double check ang account details bago pindutin ang send, lalo na sa unang padala sa isang bagong recipient.

    Gusto mo ng isang secure na lugar para i-monitor ang buong financial picture mo? Subukan ang https://katasngsaudi.com — libre para sa mga OFW.

  • Paano Makaalis sa OFW Family Dependency Trap (Gabay para sa mga Breadwinner Abroad)

    Paano Makaalis sa OFW Family Dependency Trap (Gabay para sa mga Breadwinner Abroad)

    Ikaw ba ang tinitingnang “ATM ng pamilya”? Kapag may nagkasakit, ikaw ang tatawagan. Kapag may tuition, ikaw ang aasahan. Kapag may fiesta, handaan, o bagong cellphone na gusto ang pamangkin — ikaw pa rin. Kabayan, hindi ka nag-iisa. Ito ang tinatawag na family dependency trap, at ito ang isa sa pinakamalaking dahilan kung bakit maraming OFW ang umuuwing walang naipundar kahit dekada na sa abroad.

    Ano ang Family Dependency Trap?

    Simple lang ang formula ng trap na ito: habang tumataas ang padala mo, tumataas din ang gastos ng pamilya — hindi bumababa. Ayon sa datos, halos 96% ng OFW remittances ay napupunta sa basic household consumption, at napakaliit na piraso lang ang napupunta sa savings at investments. Ibig sabihin, ang pera mong pinaghirapan sa init ng disyerto ay nauubos buwan-buwan, walang naiipon, walang lumalago.

    Ang mas masakit? Kapag tumagal ito ng sampu o dalawampung taon, nasanay na ang pamilya na may “unlimited supply” ng pera galing abroad. Nawawalan sila ng dahilan para maghanap ng sariling kita. Ikaw naman, hindi makatanggi dahil sa guilt.

    Mga Senyales na Nasa Trap Ka Na

    May ilang malinaw na palatandaan. Una, wala kang sariling ipon kahit malaki ang sahod mo. Pangalawa, ang mga kapatid o kamag-anak mong nasa edad na para magtrabaho ay umaasa pa rin sa padala mo. Pangatlo, tumataas ang hinihinging budget ng pamilya taon-taon kahit pareho lang ang mga pangangailangan. At pang-apat, nakakaramdam ka ng takot o kaba tuwing may tatawag galing Pilipinas dahil alam mong may hihingin na naman.

    Bakit Tayo Napapasok sa Trap na Ito?

    Utang na Loob at Kulturang Pilipino

    Malalim ang ugat nito sa ating kultura. Ang utang na loob sa magulang, ang pakikisama sa kapatid, ang hiya kapag sinabihan kang “nagbago ka na simula nang umalis ka.” Ginagamit ito — minsan hindi sinasadya, minsan sadya — para panatilihin ang daloy ng pera.

    Walang Malinaw na Financial Plan

    Karamihan sa atin ay umalis ng Pilipinas na may isang goal lang: “makatulong sa pamilya.” Maganda ang intensyon, pero kulang. Walang timeline, walang target amount, walang exit plan. Kaya ang “tulong” ay naging habambuhay na obligasyon.

    Paano Makaalis sa Dependency Trap

    Step 1: Aminin na May Problema

    Hindi pagiging madamot ang pag-amin na hindi na healthy ang setup. Ang totoo, ang tunay na tulong ay ang matulungan ang pamilya mong tumayo sa sarili nilang mga paa — hindi ang buhayin sila habambuhay.

    Step 2: Magtakda ng Fixed Monthly Remittance

    Imbes na “kung magkano ang kailangan nila,” gawin mong “ito ang budget na kaya ko.” Pag-usapan ninyo ito nang malinaw. Halimbawa: fixed na SAR 2,000 kada buwan para sa household — tapos na ang usapan. Ang sobra sa kita mo ay para sa savings, emergency fund, at future mo. Kung gusto mo ng gabay sa tamang hatian ng remittance, basahin ang aming post na Magkano Ba Talaga ang Dapat Ipadala sa Pamilya?.

    Step 3: I-transition ang Pamilya sa Sariling Kita

    Hindi mo kailangang biglain. Maglaan ng 6 hanggang 12 buwan na transition period. Sa panahong iyon, tulungan silang mag-develop ng sariling income — maliit na sari-sari store, online selling, pagtatanim, o trabaho. Ang capital na ibibigay mo ay investment sa kalayaan nilang pinansyal, hindi na “dole-out”.

    Step 4: Maging Transparent sa Sitwasyon Mo

    Maraming pamilya ang nag-iisip na “madali lang ang pera sa abroad.” Hindi nila alam na nagtitiis ka sa cramped accommodation, sobrang init, at homesickness. Ipakita mo ang totoo: ang sahod mo, ang gastos mo doon, at kung magkano lang talaga ang natitira. Kapag nakita nila ang numbers, mas madali silang makakaintindi.

    Step 5: Simulan ang Sariling Financial Goals

    Magbukas ng savings account na hindi nila alam o hindi nila ma-access. Hindi ito pagtatago — ito ay proteksyon. Magtakda ng sariling goals: retirement fund, negosyo, bahay na pangalan mo. Tandaan: hindi ka makakatulong sa iba kapag ikaw mismo ay lugmok.

    Ang Totoong Sukatan ng Tagumpay

    Ang tagumpay ng isang OFW ay hindi nasusukat sa laki ng bahay na ipinatayo para sa iba, kundi sa kalagayan mo pag-uwi mo. May ipon ka ba? May asset ka ba? May pension ka ba? Kung ang sagot ay hindi, panahon na para baguhin ang sistema — hindi bukas, hindi sa susunod na kontrata, kundi ngayon.

    Hindi mo kasalanan na nagmamahal ka sa pamilya mo. Pero ang pagmamahal na walang hangganan sa pera ay nagpapahina sa kanila at pumapatay sa kinabukasan mo. Basahin din ang aming gabay sa Paano Magsabi ng “Hindi” sa Pamilya para sa mga konkretong script na pwede mong gamitin.

    Mga Madalas Itanong (FAQ)

    Hindi ba ako magmumukhang madamot kapag binawasan ko ang padala?

    Hindi. Ang pagbabawas na may malinaw na paliwanag at plano ay pagiging responsable, hindi pagiging madamot. Ipaliwanag na ang layunin ay ang pangmatagalang seguridad ng buong pamilya — kasama sila sa planong iyon. Ang madamot ay ang taong may kaya pero walang ibinibigay; ikaw ay nagbibigay nang may sistema.

    Paano kung talagang walang trabaho sa amin at ako lang ang pag-asa?

    May pagkakaiba ang pamilyang walang oportunidad at pamilyang hindi naghahanap ng oportunidad. Kung tunay na limitado ang trabaho sa inyong lugar, gawing productive ang suporta mo: puhunan sa maliit na negosyo, pambayad sa vocational training, o pantustos sa pag-aaral — mga bagay na may katapusan at may bunga, hindi walang hanggang allowance.

    Gaano katagal bago magbago ang pamilya ko?

    Sa karanasan ng maraming OFW, mga 6 hanggang 18 buwan ang adjustment period. May tampuhan sa simula, pero kapag naramdaman nilang consistent ka — hindi nagbabago ang fixed amount kahit anong drama — magsisimula silang mag-adjust at maghanap ng sariling paraan.

    Handa ka na bang kontrolin ang pera mo imbes na ikaw ang kontrolado nito? Simulan ang iyong sariling budget plan gamit ang libreng tool sa https://katasngsaudi.com.

  • OFW Loan Scams: Paano Makilala ang Fake Loan Assistance Bago Ka Mabiktima

    OFW Loan Scams: Paano Makilala ang Fake Loan Assistance Bago Ka Mabiktima

    “Guaranteed approval! No collateral! Limited time only, para sa mga OFW!”

    Kapag nakita mo ang mga katagang ito sa Facebook o natanggap sa text, mag-ingat ka — malaki ang posibilidad na scam ito. Ang mga OFW loan assistance scams ay patuloy na dumarami, at ang mga biktima ay kadalasang mga kababayan nating desperado sa pera para sa deployment, emergency ng pamilya, o pambayad ng utang.

    Paano Gumagana ang Loan Scam

    Ang pattern ay halos pare-pareho. May mag-aalok ng loan na napakadaling ma-approve. Kapag pumayag ka, sisingilin ka ng mga “kinakailangang bayarin” bago raw ma-release ang loan: advance fee, processing charge, insurance payment, notarization fee, collateral deposit, account verification fee, o “release charge.” Kapag nabayaran mo na ang lahat — maglalaho ang scammer. Walang loan na darating, at ang pera mong ibinayad ay hindi na babalik.

    Ang mga scammer ay sinasamantala ang tatlong kahinaan ng mga OFW: ang pangangailangan ng mabilis na pera, ang layo mo sa Pilipinas kaya hindi mo ma-verify nang personal, at ang dependence mo sa online transactions.

    Mga Red Flags na Dapat Mong Makita Agad

    May Hinihinging Bayad Bago Ma-release ang Loan

    Ito ang pinakamalaking red flag. Ang lehitimong lending company ay nagbabawas ng fees mula sa loan proceeds — hindi sila naniningil nang hiwalay bago i-release ang pera. Kapag may hininging “processing fee” na dapat i-GCash o i-remit muna, scam iyan. Tapusin ang usapan.

    Guaranteed Approval nang Walang Requirements

    Walang lehitimong lender na mag-a-approve nang hindi tinitingnan ang capacity mo magbayad. Ang “no requirements, guaranteed approval” ay bait — pain para sa isda.

    Hindi Registered sa SEC

    Sa Pilipinas, ang mga lending at financing companies ay dapat registered sa Securities and Exchange Commission (SEC) at may Certificate of Authority. Maaari mong i-check ang pangalan ng company sa SEC website o sa kanilang mga public advisories. Kapag wala sa listahan — o kapag ang pangalan ay kahawig lang ng lehitimong kumpanya pero iba ang spelling — lumayo ka na.

    Pressure Tactics at Deadline

    “Ngayon lang ang promo! Mag-expire na ang slot mo!” Ang artificial urgency ay klasikong taktika para hindi ka makapag-isip. Ang lehitimong loan offer ay hindi nag-e-expire sa loob ng isang oras.

    Personal Accounts ang Pinagbabayaran

    Kapag ang hinihinging bayaran ay personal na GCash number o personal bank account imbes na corporate account, halos siguradong scam ito.

    Ano ang Gagawin Kung Nabiktima Ka Na

    Una, itigil agad ang anumang karagdagang bayad — may mga scammer na patuloy na maniningil habang may naibibigay ka. Pangalawa, i-save ang lahat ng ebidensya: screenshots ng usapan, receipts ng padala, profile ng scammer. Pangatlo, mag-report: sa PNP Anti-Cybercrime Group o NBI Cybercrime Division para sa criminal complaint, sa SEC kung may pangalan ng fake lending company, at sa platform (Facebook, atbp.) para ma-takedown ang account. Ang mga legal remedies ay maaaring kabilang ang estafa charges sa ilalim ng Revised Penal Code at violations ng Cybercrime Prevention Act.

    Ang Mas Ligtas na Alternatibo

    Kung kailangan mo talaga ng loan, dumaan sa mga lehitimong channel: ang OWWA at government loan programs para sa mga OFW, mga SEC-registered lending companies, mga bangkong may OFW loan products, o ang inyong cooperative. Mas matagal nga ang proseso, pero ang pera mo ay protektado.

    At ang pinakamagandang proteksyon laban sa loan scams? Ang hindi mangailangan ng emergency loan. Ito ang dahilan kung bakit napakahalaga ng emergency fund — basahin ang aming gabay sa pagbuo ng emergency fund para sa OFW family. Kapag may anim na buwang gastusin kang nakatabi, hindi ka na kailanman magiging madaling biktima ng “guaranteed approval.”

    Mga Madalas Itanong (FAQ)

    Paano kung nag-offer sila ng “refund” kapalit ng dagdag na bayad?

    Ito ang tinatawag na recovery scam — pangalawang round ng panloloko sa parehong biktima. Walang lehitimong refund na nangangailangan ng bayad muna. Kapag may nag-alok nito, scammer din iyon (madalas kasabwat o parehong tao).

    Makukuha ko pa ba ang perang naibigay ko?

    Ang totoo: mahirap, lalo na kapag na-cash out na ng scammer. Pero ang pag-file ng kaso ay nagbibigay ng tsansa — may mga kaso kung saan na-freeze ang mga account bago nailipat ang pera. Kaya mahalaga ang bilis ng pag-report sa bangko o e-wallet provider at sa mga awtoridad.

    Paano ko ma-verify ang isang lending company habang nasa abroad ako?

    Online lahat: i-search ang company sa SEC Philippines website (may listahan ng registered lending companies at mga advisory laban sa mga peke), i-check ang online reviews, at magtanong sa mga OFW communities — pero mag-ingat, dahil may mga fake testimonials din sa mga group.

    Legal ba ang 5-6 lending sa mga OFW?

    Ang informal na “5-6” ay hindi rehistradong lending at kadalasang lumalabag sa mga batas sa interes at koleksyon. Bukod sa napakamahal, wala kang proteksyon kapag may dispute. Kung kailangan ng mabilis na pera, ang cooperative, OWWA programs, at mga rehistradong lender ang mas ligtas na daan — mas mababa ang interes at may resibo ang lahat.

    Protektahan ang pinaghirapan mo — simulan ang emergency fund tracker sa https://katasngsaudi.com.

  • Placement Fees at Pre-Deployment Debt: Alamin ang Iyong Karapatan Bago Umalis ng Pilipinas

    Placement Fees at Pre-Deployment Debt: Alamin ang Iyong Karapatan Bago Umalis ng Pilipinas

    Bago pa man makasakay ng eroplano, maraming OFW ang lugmok na sa utang. Placement fees, medical exams, training certificates, processing fees — at para bayaran ang lahat ng ito, umuutang sa mga lending company na ang interes ay umaabot at lumalampas pa sa 100%. Ang resulta: ang unang isa hanggang dalawang taon mo sa abroad ay pambayad lang ng utang, hindi pang-ipon. Sa post na ito, aalamin natin ang mga lehitimong bayarin, ang mga karapatan mo, at kung paano makaiwas sa pre-deployment debt trap.

    Ang Mga Lehitimong Bayarin Bago Umalis

    Hindi lahat ng bayarin ay scam — may mga tunay na gastos sa pag-a-abroad. Kabilang dito ang passport, NBI clearance, medical examination sa DOH-accredited clinics, PDOS (Pre-Departure Orientation Seminar), OWWA membership, PhilHealth, at Pag-IBIG contributions. Ang mga ito ay may standard na presyo at official receipts.

    Ang Placement Fee: Ano ang Legal?

    Tulad ng tinalakay natin sa aming post tungkol sa fake job offers at illegal recruitment, ang placement fee ay may tatlong batayang patakaran: hindi ito dapat lumampas sa katumbas ng isang buwang sahod; bawal itong singilin para sa mga bansang nagbabawal nito at sa mga sektor tulad ng domestic work; at dapat itong singilin lamang pagkatapos ng pirmahan ng kontrata at pag-isyu ng visa, na may official receipt.

    Kapag may agency na naniningil ng “package deal” na P150,000 para sa trabahong may sahod na P30,000 kada buwan — labag iyan sa batas, kahit gaano pa nila pagandahin ang paliwanag.

    Ang Pre-Deployment Debt Trap

    Paano Ito Nagsisimula

    Kailangan mo ng P80,000 para sa lahat ng bayarin pero wala kang ipon. May “mabait” na lending company na handang magpautang — basta 5-6 o mas mataas pa ang interes, may service charge, at may kaltas agad sa release. Ang iba ay pinipirmahan ka pa ng blangkong kasunduan o hinihingan ng ATM card ng pamilya mo bilang “collateral.”

    Ang Tunay na Halaga ng Utang

    Gawin natin ang math. Umutang ka ng P80,000 na may 8% interest kada buwan (karaniwan sa informal lenders). Kung aabutin ka ng isang taon bago mabayaran, ang interes pa lang ay P76,800 — halos doble ng inutang mo. Ito ang dahilan kung bakit maraming OFW ang tila walang naiipon sa unang mga taon: ang sahod nila ay pumapasok sa bulsa ng lender, hindi sa pamilya nila.

    Paano Makaiwas sa Debt Trap

    Mag-ipon Bago Mag-apply

    Kung kaya pang ipagpaliban ang deployment ng anim na buwan habang nag-iipon para sa mga lehitimong gastos, gawin ito. Ang pag-alis nang walang utang ay nagbibigay sa iyo ng dalawang taong advantage kumpara sa umalis na baon sa utang.

    Piliin ang Mga Bansa at Sektor na Walang Placement Fee

    May mga destinasyon at kategorya ng trabaho na zero placement fee ayon sa batas. Alamin ito sa DMW bago pumili ng agency at destinasyon.

    Kung Kailangan Talagang Umutang

    Dumaan sa mga formal na channel: OWWA loan programs, mga bangkong may pre-departure loan products, o SEC-registered lending companies na may makatwirang interes. Basahin ang buong kontrata, alamin ang total cost ng utang (hindi lang ang monthly payment), at huwag kailanman pumirma sa blangkong dokumento o mag-iwan ng ATM card ninuman.

    I-report ang Mga Abusadong Agency

    Ang mga agency na naniningil ng sobra, nagkukulong ng applicants sa “training houses,” o nagpapataw ng hidden charges ay maaaring kasuhan ng administrative at criminal cases sa DMW. Ang mga kaso ng human trafficking ay sineseryoso ng gobyerno — may mga agency na nakasuhan na dahil sa pagkulong ng daan-daang applicants.

    Ang Unang Taon Mo sa Abroad ay Mahalaga

    Ang mga OFW na umalis nang walang utang ay nakakapagsimula ng ipon sa unang buwan pa lang. Ang mga umalis na may utang ay kailangang maglaan ng 12 hanggang 24 na buwan para lang maka-zero. Iyan ang pagkakaiba ng bumibilis at nabibigatan. Kaya bago ka pumirma sa kahit anong agency o lender, alamin ang batas, i-compute ang total cost, at protektahan ang kinabukasan mo bago pa ito magsimula.

    Mga Madalas Itanong (FAQ)

    Nagbayad ako ng sobra sa placement fee. Makakahabol pa ba ako?

    Oo. Kung may resibo ka (o kahit ibang ebidensya ng bayad), maaari kang mag-file ng complaint sa DMW laban sa agency para sa refund ng sobra sa legal na limit. Ang mga kaso ay maaaring humantong sa suspension o cancellation ng lisensya ng agency.

    Ano ang “salary deduction scheme” at legal ba ito?

    May mga employer at agency na nagpapataw ng monthly salary deduction bilang bayad sa placement — sa halip na upfront fee. Ang legalidad nito ay depende sa bansa at sa kontrata, pero ang kabuuang halaga ay hindi pa rin dapat lumampas sa legal na limitasyon. Kapag ang deduction ay tumatagal nang higit sa nararapat, i-report ito.

    Dapat ko bang gamitin ang emergency fund ng pamilya para sa placement fees?

    Kung ang alternatibo ay 5-6 lending o informal na utang na may 100%+ interest — oo, mas makatwiran ang paggamit ng sariling ipon, basta may plano kayong mapalitan ito sa unang anim na buwan ng deployment. Ang pinakamahal na pera ay ang inutang sa desperasyon.

  • Pag-uwi ng Tuluyan: Financial Reintegration Guide para sa Balikbayang OFW

    Pag-uwi ng Tuluyan: Financial Reintegration Guide para sa Balikbayang OFW

    Ang pag-uwi ng tuluyan ang dapat sana ay pinakamasayang kabanata ng OFW journey. Pero para sa marami, ito ang simula ng panibagong pakikibaka. Ayon sa mga pag-aaral, maraming umuuwing OFW ang nahaharap sa financial instability dahil sa limitadong financial management skills, kakulangan ng coordinated reintegration assistance, at kawalan ng sustainable na pagkakakitaan. Ang ipon na inakalang sapat ay nauubos sa loob ng isa hanggang dalawang taon. Sa gabay na ito, pag-uusapan natin kung paano maghanda para sa matagumpay na pag-uwi.

    Ang Tatlong Yugto ng Financial Reintegration

    Yugto 1: Ang Paghahanda (2-3 Taon Bago Umuwi)

    Ang matagumpay na pag-uwi ay hindi nagsisimula sa airport — nagsisimula ito taon bago ang huling kontrata. Sa yugtong ito, dapat mong tapusin ang mga sumusunod: buuin ang transition fund na hiwalay sa emergency fund — 12 buwang gastusin ng pamilya, dahil ito ang runway mo habang nagsisimula ang bagong income source; bayaran ang lahat ng utang; i-maximize ang mga benepisyo — SSS contributions, Pag-IBIG MP2, at ang end-of-service benefits sa host country mo; at magsimula nang mag-aral ng kakayahan o negosyo na papasukin mo pag-uwi.

    Yugto 2: Ang Unang Taon sa Pilipinas

    Ito ang pinaka-delikadong yugto. Ang mga karaniwang pagkakamali: ang celebratory spending (malaking handaan, bagong sasakyan, renovation — bago pa man may bagong income), ang pagpasok agad sa negosyo nang walang pag-aaral (ang karinderya o tricycle na hindi pinag-isipan), at ang pagpapautang sa mga kamag-anak ng puhunang hindi na babalik.

    Ang panuntunan sa unang anim na buwan: huwag gumawa ng malalaking financial decision. Mag-adjust muna, mag-obserba, mag-aral. Ang transition fund mo ang bubuhay sa inyo — hindi mo kailangang magmadali.

    Yugto 3: Ang Bagong Normal

    Pagkatapos ng unang taon, dapat ay may malinaw ka nang income source: negosyo, lokal na trabaho, freelance, o passive income mula sa mga investment na binuo mo habang nasa abroad. Ang sukatan ng tagumpay: kaya ng lokal na kita ang lokal na gastos nang hindi ginagalaw ang investments.

    Ang Mga Tulong na Pwede Mong Makuha

    May mga programa ang gobyerno para sa mga returning OFW na dapat mong alamin: ang mga reintegration loan programs ng OWWA sa pakikipagtulungan sa mga government banks para sa negosyo; ang mga livelihood assistance programs ng DMW at OWWA; ang mga skills training ng TESDA kung magpapalit ka ng career; at ang tulong ng Commission on Filipinos Overseas na may mga livelihood partnerships. Bago umuwi, bisitahin ang MWO (Migrant Workers Office) sa host country mo at alamin ang mga requirements — mas madali ang proseso kapag naghanda ka bago pa umalis.

    Ang Pinakamahirap na Bahagi: Ang Income Gap

    Ang totoo na dapat harapin: ang kita sa Pilipinas ay malamang na mas maliit sa kinikita mo sa abroad. Kung ang sahod mo sa abroad ay PHP 80,000 at ang realistic na kita sa Pilipinas ay PHP 30,000, may dalawang paraan para isara ang gap: babaan ang gastos (na dapat sinimulan na bago pa umuwi — ito ang dahilan kung bakit mahalaga ang paglaban sa lifestyle inflation) at palakihin ang passive at business income (na binuo mo mula sa mga investment habang nasa abroad ka pa).

    Ang mga OFW na hindi nakapaghanda sa income gap ay kadalasang napipilitang bumalik sa abroad — hindi dahil gusto nila, kundi dahil naipit sila. Ang tawag dito ng iba: ang revolving door. Ang layunin ng maayos na reintegration plan ay ang makauwi ka dahil handa ka na, at manatili dahil kaya na.

    Magsimula sa Dulo

    Kakaiba mang pakinggan, pero ang pinakamahusay na financial plan ng isang OFW ay nagsisimula sa dulo: kailan mo gustong umuwi, at ano ang buhay na gusto mong uwian? Kapag malinaw ang sagot, ang bawat suweldo, bawat padala, at bawat ipon ay may direksyon na. Kung hindi ka pa nagsisimula, basahin muna ang aming gabay sa pagtakas sa zero-savings trap.

    Mga Madalas Itanong (FAQ)

    Anong negosyo ang pinakamainam para sa returning OFW?

    Walang universal na sagot — pero may universal na panuntunan: ang negosyong pinag-aralan mo nang matagal, may kaugnayan sa skills o network mo, at sinimulan nang maliit. Ang mga statistics ay malupit sa mga negosyong “sikat” na pinasok nang walang pag-aaral. Kung may dalawang taon ka pa bago umuwi, iyan ang panahon ng pag-aaral at pag-test nang maliitan.

    Dapat ba akong bumili ng franchise?

    Ang franchise ay may bentahang may sistema na — pero may malalaking franchise fees at hindi garantiya ng kita. I-verify ang track record ng franchisor, kausapin ang mga existing franchisees (hindi lang ang mga ibinigay nilang reference), at i-compute kung ilang taon bago bumalik ang puhunan. Maraming returning OFW ang nalugi sa franchise na hindi pinag-aralan.

    Paano kung hindi pala kaya — babalik na lang ba ako sa abroad?

    Ang pagbabalik sa abroad ay hindi kabiguan kung ito ay desisyon at hindi kapitan. Ang mahalagang tanong: ano ang matututunan mo sa unang attempt? Maraming matagumpay na balikbayan ang dumaan sa isa o dalawang failed attempt bago tumama. Ang transition fund mo ang nagbibigay sa iyo ng kakayahang sumubok nang hindi nalulubog.

    Gawin ang iyong pag-uwi countdown plan — i-set ang target amount at target date sa https://katasngsaudi.com.

  • Fake Job Offers at Illegal Recruitment: Mga Red Flags na Dapat Bantayan Ngayong 2026

    Fake Job Offers at Illegal Recruitment: Mga Red Flags na Dapat Bantayan Ngayong 2026

    Noong March 2026, naglabas ang SEC ng babala dahil sa pagdami ng fake job offer scams online — mga scammer na nagpapanggap bilang DMW (dating POEA), recruitment agencies, o mga lehitimong kumpanya, na nag-aalok ng high-paying jobs sa Dubai, Saudi, o Singapore, naniningil ng placement fees, tapos naglalaho. May kaso pa ngang 206 OFW applicants ang ikinulong sa unauthorized lodging facilities at siningil ng hanggang P50,000 para lang makalaya. Kung ikaw o may kakilala kang nag-a-apply abroad, basahin ito bago magbayad ng kahit ano.

    Ano ang Illegal Recruitment?

    Sa ilalim ng batas ng Pilipinas, ang pag-alok ng trabaho kapalit ng bayad nang walang lisensya ay illegal recruitment. Ang parusa: pagkakakulong ng 6 taon at 1 araw hanggang 12 taon at multang P200,000 hanggang P500,000 — mas mabigat pa kapag large-scale o sindikato. Pero kahit may batas, patuloy pa rin ang mga scam dahil laging may bagong biktima na hindi alam ang mga patakaran.

    Ang Mga Lehitimong Patakaran sa Placement Fees

    Ito ang dapat mong kabisaduhin bago mag-apply:

    Ang Limitasyon ng Placement Fee

    Ang licensed recruitment agencies ay maaaring maningil ng placement fee na hindi hihigit sa isang buwang sahod mo sa magiging trabaho. Hindi P50,000, hindi P150,000 — isang buwang sahod lang ang maximum.

    May Mga Bansang Bawal ang Placement Fee

    Para sa mga trabahong papunta sa mga bansang ipinagbabawal ng kanilang gobyerno ang paniningil sa worker (kasama ang maraming domestic worker positions), walang dapat singilin sa iyo. Zero.

    Kailan Lang Pwedeng Maningil

    Ang fee ay dapat singilin pagkatapos mong pumirma ng employment contract at pagkatapos mong makatanggap ng valid work visa — hindi bago. Kapag may naniningil bago pa man may kontrata at visa, red flag iyan.

    Mga Red Flags ng Fake Job Offer

    Mag-ingat kapag nakita mo ang mga ito: job offer na dumating sa Facebook o Telegram nang hindi ka nag-apply; sahod na sobrang taas para sa position (“housekeeper, $3,000/month”); recruiter na walang verifiable na opisina o gumagamit lang ng personal accounts; hinihinging bayad para sa “visa processing” bago ang kontrata; interview na chat lang, walang video o personal; at pangako ng deployment sa loob ng ilang araw. Ang mga scammer sa 2026 ay aktibo na mismo sa loob ng mga OFW Facebook groups, nagpapanggap na fellow OFW na “nakatulong na sa marami.”

    Paano Mag-verify Bago Magbayad

    I-check ang Agency sa DMW

    Ang Department of Migrant Workers ay may online verification ng mga licensed agencies at accredited job orders. I-verify ang pangalan ng agency, ang lisensya nito, at kung may job order talaga para sa position na inaalok. Kung hindi tugma ang kahit isa, huwag magpatuloy.

    Tawagan ang Agency nang Direkta

    Kunin ang official contact number ng agency mula sa DMW records — hindi mula sa taong nag-alok sa iyo — at itanong kung ang recruiter na kausap mo ay talagang empleyado nila. Maraming scammer ang gumagamit ng pangalan ng lehitimong agency nang walang kaalaman nito.

    Huwag Magbayad sa Personal Accounts

    Ang lehitimong agency ay may official receipt at corporate bank account. Ang bayad sa personal GCash ay halos laging scam — pareho ito sa pattern ng mga OFW loan scams na tinalakay natin dati.

    Kung Nabiktima Ka o May Kakilalang Nabiktima

    Mag-report agad sa DMW (para sa administrative case laban sa agency), sa PNP o NBI (para sa criminal complaint na illegal recruitment at estafa), at sa embassy o POLO/MWO kung nasa abroad ka na. Dalhin ang lahat ng ebidensya: receipts, chat screenshots, kontrata, at pangalan ng mga tao. Ang pag-report mo ay hindi lang para sa sarili mo — mapoprotektahan mo rin ang susunod na sana ay biktima.

    Ang Tunay na Halaga ng Pag-iingat

    Ang pagiging OFW ay dapat simula ng pag-asenso, hindi simula ng pagkabaon sa utang. Maraming kababayan natin ang umaalis na may P100,000+ nang utang sa placement fees — lehitimo man o hindi — at nagta-trabaho ng isa hanggang dalawang taon para lang makabawi. Kung magsisimula kang malinis, mas mabilis kang makakapag-ipon. Basahin din ang aming gabay sa placement fees at pre-deployment debt para sa kumpletong breakdown ng mga lehitimong gastos.

    Mga Madalas Itanong (FAQ)

    Paano kung “direct hire” ang alok — walang agency?

    Ang direct hiring ay may sariling proseso at restrictions sa ilalim ng DMW — hindi lahat ng direct hire ay pinapayagan, at may mga kategorya lang na exempted. Kung may nag-alok ng direct hire na “para hindi na dumaan sa agency at mas mabilis,” i-verify muna sa DMW kung legal ang setup. Maraming trafficking cases ang nagsisimula sa “direct hire” na alok.

    Legit ba ang mga job posting sa TikTok at Telegram?

    Ang platform ay hindi batayan ng legitimacy — ang verification sa DMW ang batayan. Pero ang totoo, ang mga lehitimong agency ay bihirang mag-recruit sa Telegram at karaniwang may official na website at registered na opisina. Ang trabaho na ini-alok sa private message ay dapat doblehin ang ingat.

    Ano ang gagawin ko kung nasa host country na ako at natuklasang peke ang trabaho?

    Pumunta agad sa Philippine Embassy o Migrant Workers Office (MWO) sa bansang iyon. Huwag ibigay ang passport mo kaninuman, at i-document ang lahat. May mga programa ang gobyerno para sa repatriation at tulong sa mga biktima ng trafficking.